Kuramsal ve Yöntemsel Çerçeve
Kapsamlı ve tutarlı bir analiz sağlayabilmek adına, çok kutuplulaşma ve de-dolarizasyon ilişkisi üzerine incelememize rehberlik edecek kavramsal ve metodolojik bir çerçeve oluşturarak başlamak faydalı olacaktır. ABD hegemonyası, mevcut araştırmada kilit bir terim olarak karşımıza çıkar. Bu bağlamda “ABD hegemonyası”, tek bir devletin (veya devletler grubunun) “küresel siyasi ekonomiyi örgütleme, düzenleme ve istikrarlı tutma konusunda baskın rol oynadığı” bir duruma tekabül eder (Du Boff, 2003, s. 1Du Boff, R. B. (2003). US hegemony: Continuing decline, enduring danger. Monthly Review, 557, 1–15.). Özellikle, II. Dünya Savaşı’nın ardından, ABD emperyalizmi, emperyalist sistemi yönlendiren kilit unsur olarak ortaya çıkmıştır ve kendisini küresel hegemonya ilişkilerinin merkezinde konumlandırmaya başlamıştır. Burada “hegemonya” durumunun mutlak düzeyde rıza gerektirmediğini belirtmek gerekir. Tersine hegemonya, rıza ve zorlamanın farklı derecelerde incelikli bir etkileşimini içerir. Bu tür etkileşimler; belirgin bir muhalefetin varlığına karşın, istikrar adına uluslararası düzenin ve ittifaklar sisteminin, genel çıkar doğrultusunda hareket ettiğini iddia eden bir hegemonik güç tarafından yönlendirilmesi çabalarını ifade eder (Gürcan, 2022bGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.). Örneğin, 2000’li yıllardan önceki dönemde, ABD’nin liderliğinin ekonomik üstünlüğü, küresel yönetimdeki sözde güvenilirliği, algılanan askeri dokunulmazlığı, kültürel çekiciliği ve doların egemenliği ile ilişkilendirilmesi; bu nedenle de ABD’nin küresel liderlikte alternatifsiz olduğu yönündeki yaygın inanç, ABD hegemonyasını somut bir şekilde örneklemektedir.
Araştırma bağlamında önemli bir diğer terim ise “çok kutuplulaşma”dır. Bu terim, siyasal, ekonomik ve askeri etkinin daha eşit dağılmasıyla birlikte birden fazla devletin sistemik öneminin artmasına koşut küresel güç dengelerinde gerçekleşen dönüşümü tanımlar (Gürcan, 2019bGürcan, E. C. (2019a). Geopolitical Economy of Post-hegemonic Regionalism in Latin America and Eurasia. In P. Zarembka (Ed.), Class history and class practices in the periphery of capitalism (First editon, pp. 59–86). Emerald Publishing.). “Dolar hegemonyası” terimi ise ABD dolarının, uluslararası rezervlerde en çok kullanılan para pirimi, hakim hesap birimi ve başlıca ödeme aracı olarak yaygın şekilde benimsendiği bir durumu anlatır. Söz konusu statü, hem rızaya dayalı hem de zorlayıcı yöntemler aracılığıyla elde edilir. Bu çerçevede, “dolarizasyon” dolar hegemonyasının bir sonucudur ve ABD dolarının rezerv değeri, hesap birimi ve değişim aracı olarak kullanılmasını içeren bir süreçten doğar. Böylelikle, başlıca üç farklı dolarizasyon türünden bahsetmek mümkündür. Finansal dolarizasyon, varlıkların ve yükümlülüklerin dolarizasyonuyla ilgiliyken, işlem dolarizasyonu ödeme sistemine ilişkindir. Fiyat dolarizasyonu ise mal ve hizmetler için fiyatlandırma birimlerini ilgilendirir (Vidal, vd., 2022Vidal, J. A., et. al. (2022). Policies for transactional de-dollarization: A laboratory study. Journal of Economic Behavior & Organization, 200(1), 31–54.; Basosi, 2021Basosi, D. (2021). Dollar Hegemony. In I. Ness & Z. Cope (Eds.), The Palgrave Encyclopedia of Imperialism and Anti-Imperialism (pp. 113–130). Palgrave Macmillan.; Levy-Yeyati, 2021Levy-Yeyati, E. (2021). Financial dollarization and de-dollarization in the new millennium. Latin American Reserve, Working Paper Series, January.).
Bu bağlamda, gelişen dünya için dolarizasyonun olumsuz sonuçlarını kısaca ele almak da önemlidir. ABD’nin para politikasındaki değişiklikler, gelişen ekonomilerde sık sık borç, döviz kuru ve finans krizlerine yol açmıştır. Önemli örnekler arasında 1980’lerde Latin Amerika borç krizi, 1990’larda Asya finansal krizi ve 2018’de Türkiye, Brezilya, Arjantin ve diğer ekonomilerde ABD doları faiz oranlarındaki artışla tetiklenen döviz kuru krizleri bulunmaktadır. Genel olarak konuşursak, yüksek düzeyde dolarizasyona sahip finansal sistemler, bu tür krizlere daha sık maruz kalmaktadır. Bu nedenle, dolarizasyon genellikle yüksek ve istikrarsız enflasyon, döviz kuru dalgalanmaları ve disiplinsiz parasal politika ile ilişkilendirilir. Ayrıca, döviz eşleşmesi sorunlarıyla karşı karşıya kalan hane halkları, işletmeler ve finansal aracıların finansal istikrarını olumsuz etkileyen bilanço ve likidite sorunlarının riskini artırır. Dahası dolarizasyon, gerçek ekonomiyi olumsuz etkileyerek büyümede azalma ve çıktıda artan istikrarsızlıklara yol açabilir (Naceur, Hosny & Hadjian, 2019Naceur, S. B., Hosny, A. & Hadjian, G. (2019). How to de-dollarize financial systems in the Caucasus and Central Asia?. Empirical Economics, 56(1), 1979–1999.; Xueying, Dongsheng & Ruiling, 2022Xueying, W., Dongsheng, D. & Ruiling, L. (2022). The Evolving International Monetary System: Will Dollar Hegemony Outlive the Digital Revolution?. In P. B. Rana & J. Xianbai (Eds.), From Centralised to Decentralising Global Economic Architecture (pp. 131–160). Springer.; Yang & Ziaojing, 2017Yang, L. & Ziaojing, Z. (2017). Internal and External Imbalances and Currency Hegemony. In P. B. Rana & J. Xianbai (Eds.), Imbalance and Rebalance (pp. 119–149). Springer.).
Bununla ilgili son olarak, de-dolarizasyon terimi ise doların hakimiyetinde algılanan veya gerçek anlamda yaşanan gerilemeyi ve “dolara olan bağımlılığı başarıyla azaltan anti-dolar politikalarını (McDowell, 2023, s. 5McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.)” ifade eder. Bu şekilde de-dolarizasyon, ABD hegemonyasının aleyhine küresel siyasi ekonominin çok kutuplulaşmasını harekete geçiren ve aynı zamanda çok kutuplulaşma ile güçlenen önemli bir etken olarak değerlendirilebilir.
De-dolarizasyon gibi çok kutupluğu ilgilendiren olguların incelenmesinde, Jeopolitik Analiz Sistemi (JAS), bu tür olguların kendine içkin jeopolitik karakterinin göz önünde bulundurulmasına ortam sağlamasından dolayı önemli bir işlevselliğe sahiptir. Çok kutuplulukla uyumluluğa sahip görgül bağlamından bağımsız olarak, JAS’ın temel faydası ise jeopolitik analize sistematik bir yaklaşım sunmasıdır. Bu şekilde yapılandırılmış bir metodoloji, tüm ilgili öğelerin kapsamlı bir şekilde göz önünde bulundurulmasını sağlar ve önemli etkenlerin atlanmasını engeller. Ayrıca, farklı etkenler arasındaki bağlantıları ve etkileşimleri aydınlatır ve karmaşık verilerin tutarlı bir görsel temsilini sunar.
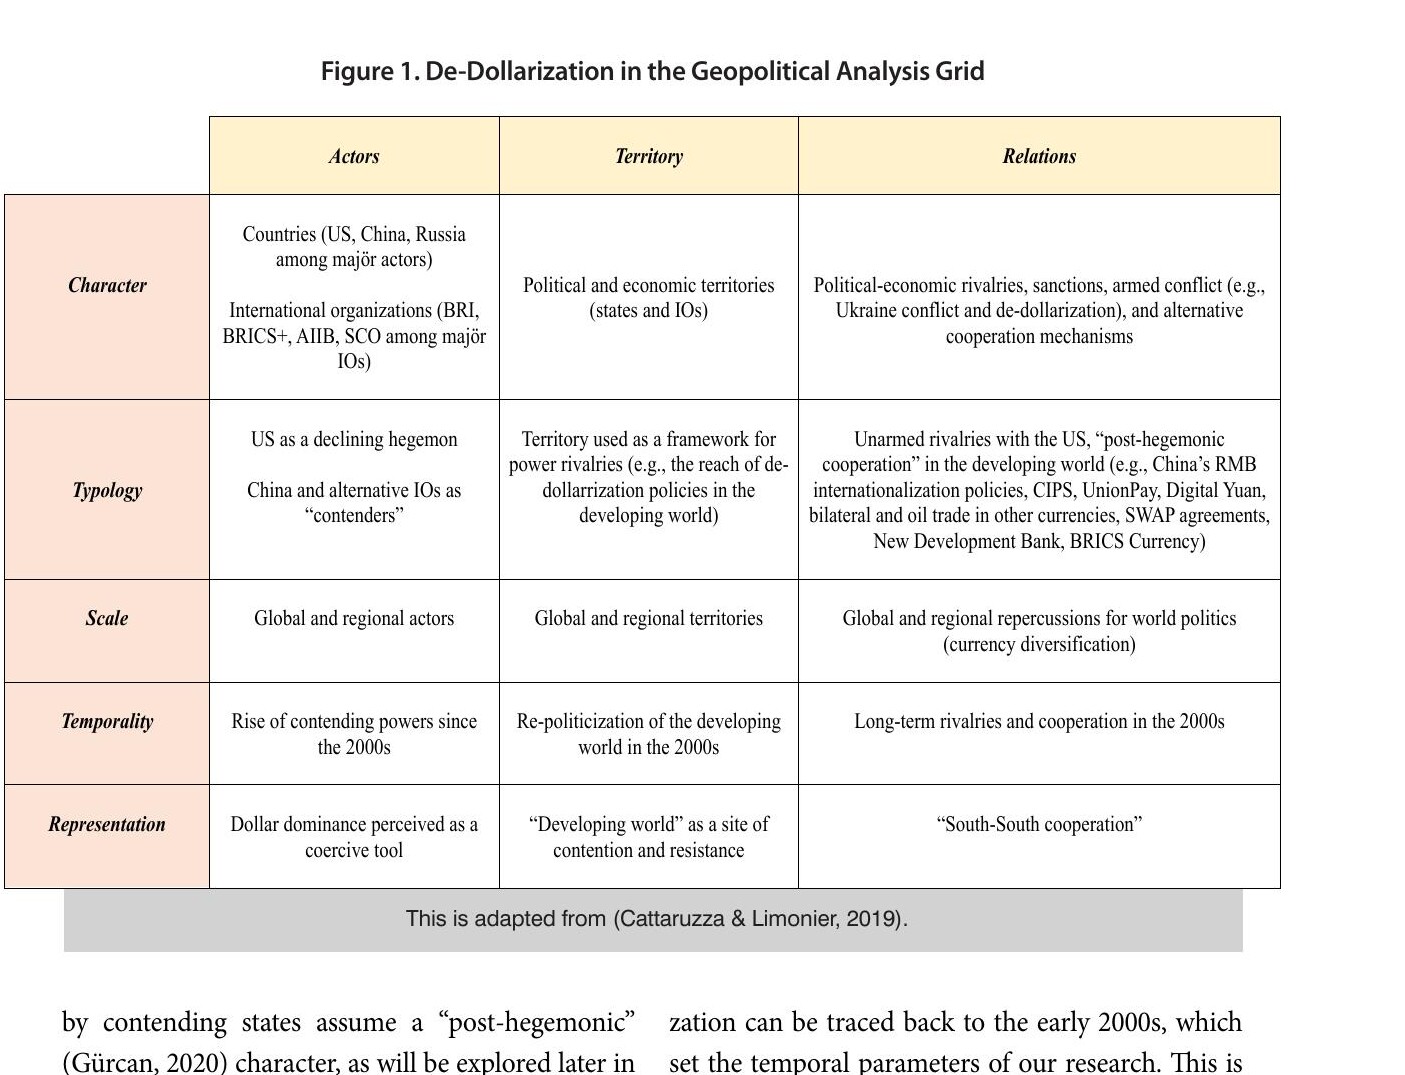
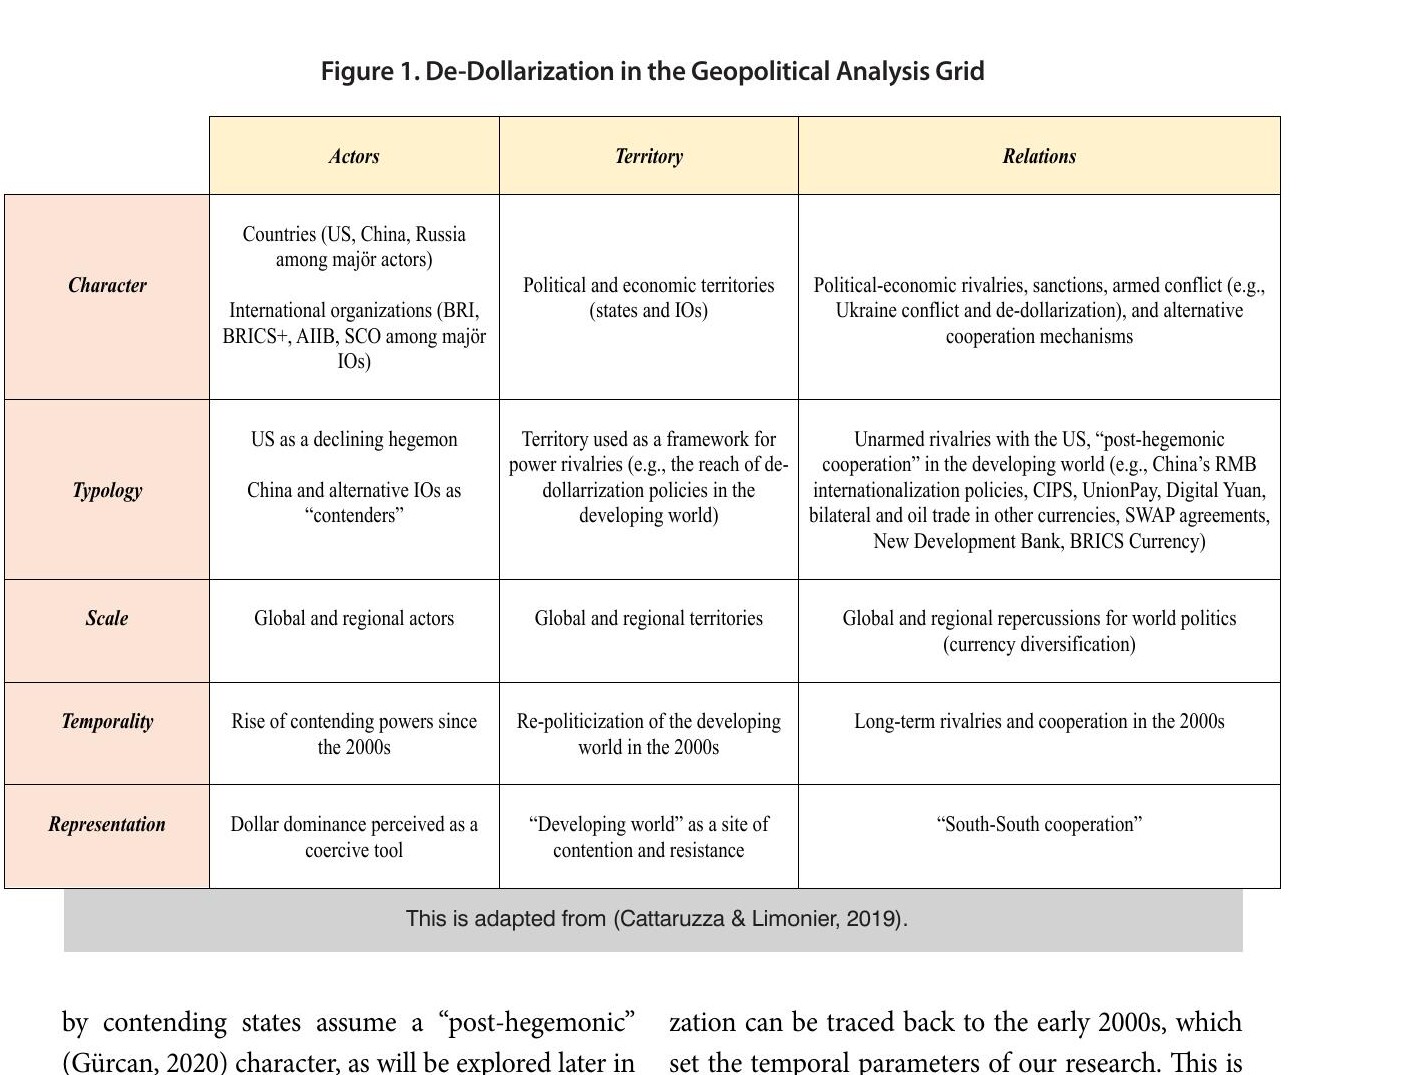
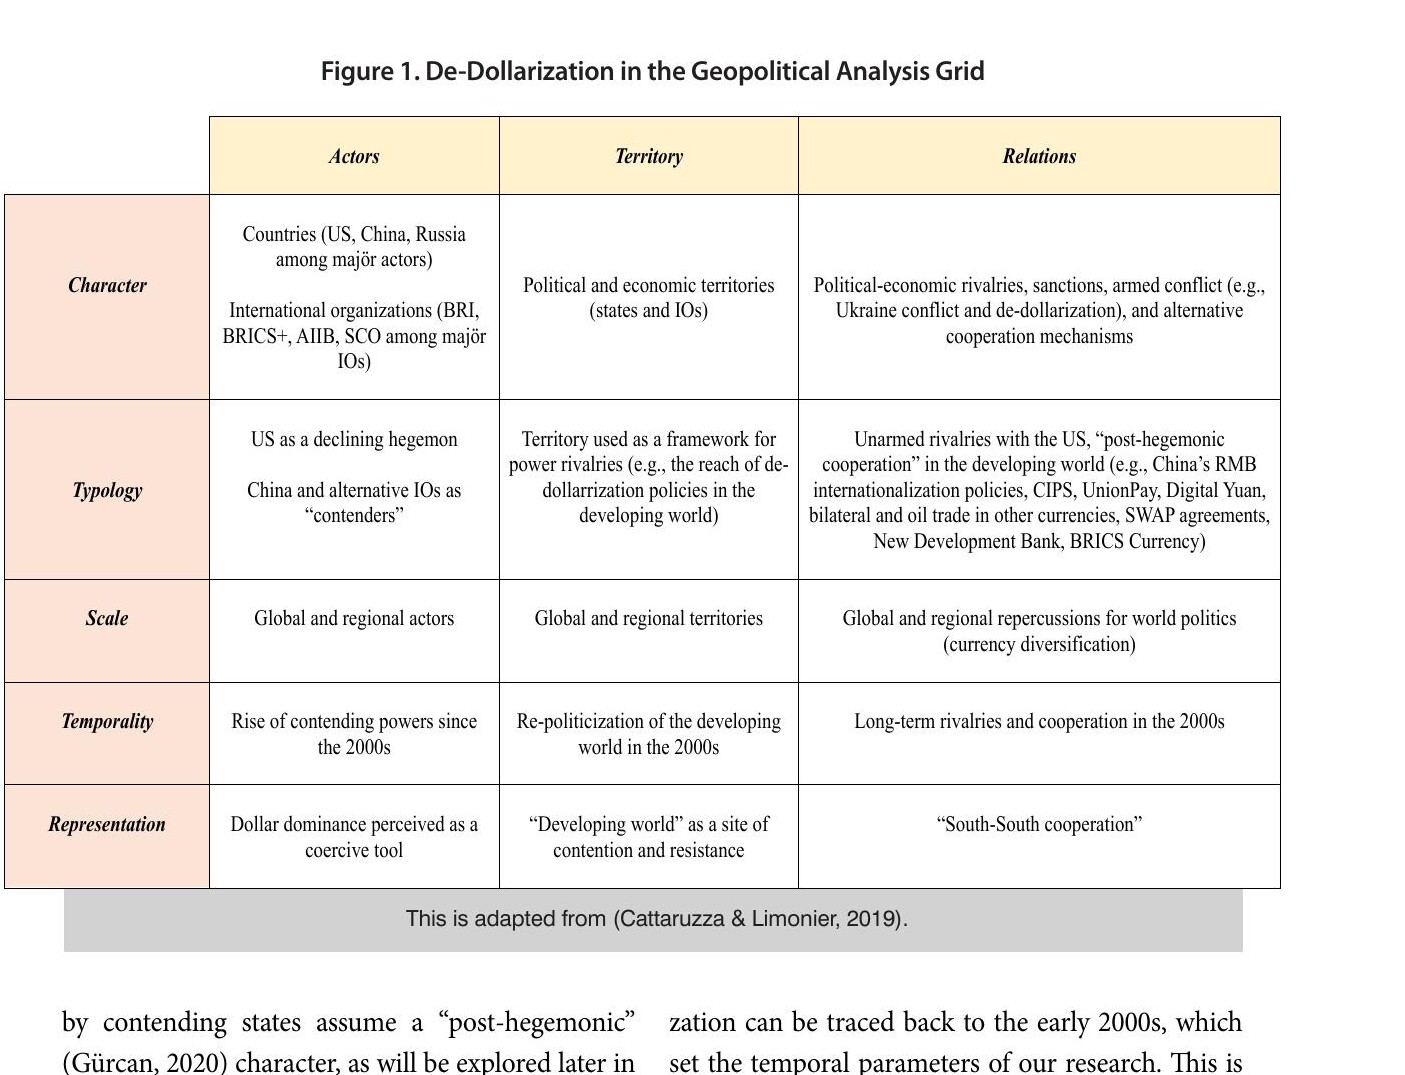
Bu çalışmada JAS, aktör merkezli, coğrafi, ilişkisel, sosyo-ekonomik, tipolojik, çok ölçekli, zamansal ve sembolik perspektiflere dayanarak analizimizin temel parametrelerini belirlemeye yardımcı olmaktadır. Burada Cattaruzza ve Limonier’nin (2019Cattaruzza, A., & Limonier, K. (2019). Introduction à la géopolitique. Armand Colin.) çerçevesinden uyarlanan JAS metodolojisi, genel haliyle iki adımdan oluşur. Birinci aşama, çalışmanın inceleme nesnelerini, yani ana aktörleri, bölgeleri ve ilişkileri tanımlamaktan oluşur.
Burada ilk olarak, devletler, uluslararası örgütler, toplumsal gruplar ve şirketler gibi kilit aktörlerin tanımlanmasını gerekir. Araştırma bağlamında beliren kilit aktörler arasında ABD, Çin, ve Rusya gibi ülkeler ile BRICS+ (Brezilya, Rusya, Hindistan, Çin, Güney Afrika+), Asya Altyapı Yatırım Bankası, Şanghay İşbirliği Örgütü (ŞİÖ) ve Kuşak-Yol Girişimi gibi bir dizi uluslararası örgüt ve düzenleme bulunmaktadır. Bu aktörler, mevcut araştırmanın faili parametrelerini belirlemektedir. Bunu, söz konusu aktörlerin dahil olduğu ve/ya gündeme getirdiği coğrafi bölgelerin incelenmesi takip eder. Örneğin mevcut araştırmada, siyasal ve ekonomik bölgeler öne çıkmaktadır. Son olarak, JAS metodolojisinin ilk adımında, söz konusu aktörlerin kurdukları ve sürdürdükleri ilişkilerin kapsamlı bir analizi gerçekleştirilir. Bu ilişkiler, siyasi, ekonomik veya kültürel olsun, çeşitli işbirliği ve rekabet dinamiklerini kapsar (Cattaruzza, 2020Cattaruzza, A. (2020). Defence studies and geographic methodology: From the practical to the critical approach. In D. Deschaux-Dutard (Ed.), Research Methods in Defence Studies: A Multidisciplinary Overview (pp. 15–30). Routledge.; Cattaruzza & Limonier, 2019Cattaruzza, A., & Limonier, K. (2019). Introduction à la géopolitique. Armand Colin.). Ukrayna çatışması, de-dolarizasyon politikaları ve alternatif uluslararası işbirliği mekanizmaları, bu çalışmada ele alınan ilişkilerin bir parçasıdır.
İkinci aşama, gerekli analitik parametreleri belirleyerek çalışmanın inceleme nesnelerinin analiz edilmesinden oluşur ve önceden belirlenen aktörlerin, bölgelerin ve ilişkilerin jeopolitik, ekonomik ve kültürel boyutlarına odaklanan beş farklı prosedürü içerir. Burada ilk olarak, jeopolitik aktörlerin, bölgelerin ve ilişkilerin sosyo-politik ve ekonomik doğası incelenerek aktörlerin ana karakteri değerlendirilir. JAS’daki tipoloji öğesine gelirsek, aktörlerin saldırgan, savunmacı, rakip, mağdur, ombudsman, savaşçı veya savaş dışı gibi konumsal özellikleri saptanır. Mevcut araştırma özelinde, ABD “gerileyen bir hegemon” olarak karşımıza çıkarken, Çin bir “iddiacı devlet (Desai, 2013Desai, R. (2013). Geopolitical economy: After US hegemony, globalization and empire. Pluto Press; Distributed in the United States exclusively by Palgrave Macmillan.)” olarak görünmektedir. Ayrıca bölgeler, operasyonel arenalar, harekete geçirici çerçeveler veya çekişme noktaları olarak stratejik önemlerine göre kategorize edilebilir. Örneğin araştırma bağlamında, gelişen dünya coğrafyası, güç çekişmelerinin bir öznesi olarak karşımıza çıkar. İlişkilerin de tipolojisi değerlendirilmelidir. Örneğin, çatışmaların açık veya gizli, silahlı veya silahsız, simetrik veya asimetrik olduğu değerlendirilebilir (Cattaruzza, 2020Cattaruzza, A. (2020). Defence studies and geographic methodology: From the practical to the critical approach. In D. Deschaux-Dutard (Ed.), Research Methods in Defence Studies: A Multidisciplinary Overview (pp. 15–30). Routledge.; Cattaruzza & Limonier, 2019Cattaruzza, A., & Limonier, K. (2019). Introduction à la géopolitique. Armand Colin.). Bu araştırmada, de-dolarizasyon ile ilgili rekabetler genel olarak silahsız bir rekabete tekabül ederken, iddiacı devletler tarafından yönlendirilen alternatif işbirliği mekanizmaları, daha sonra derinlemesine irdelenecek olan “post-hegemonik” (Gürcan, 2020Gürcan, E. C. (2020). The construction of “post-hegemonic multipolarity” in Eurasia: A comparative perspective. The Japanese Political Economy, 46(2–3), 127–151.) bir karaktere sahiptir.
JAS’ın ikinci adımındaki bir diğer prosedür ise aktörlerin, bölgelerin ve ilişkilerin mekansal büyüklüğü ve erişimini (yani ölçeklerini) incelemektir. Burada asıl olan, aktörlerin etki alanlarının genişliğini, bölgelerin ‘yerel’den ‘küresel’e doğru genişliğini ve ilişkilerin jeopolitik sonuçlarının boyutunu hesaba katabilmektir. Mevcut çalışmada, çok kutuplulaşmanın ve de-dolarizasyon çabalarının etkilerinin küresel ölçeği öne çıkmaktadır. Bu durum ise küresel politik ekonomi dahilinde para biriminin çeşitlendirilmesi doğrultusunda gelişen yavaş eğilimlere işaret eder. Ayrıca JAS, zamansal boyutu da hesaba katar ve bu şekilde aktörler, bölgeler ve çatışmaları çevreleyen tarihsel bağlamı öne çıkarır. Mevcut araştırma özelinde, çok kutuplulaşma ve de-dolarizasyon süreçlerinin başlangıcı 2000’lerin başlarına kadar izlenebilir, ki bu dönem de araştırmanın zamansal parametrelerini belirler. Son olarak, aktörlerin kendi konumlarını nasıl meşrulaştırdıkları, bölgesel anlatıların jeopolitik girişimler üzerindeki etkisi ve ilişkilerin sembolik temsili incelenir (Cattaruzza, 2020Cattaruzza, A. (2020). Defence studies and geographic methodology: From the practical to the critical approach. In D. Deschaux-Dutard (Ed.), Research Methods in Defence Studies: A Multidisciplinary Overview (pp. 15–30). Routledge.; Cattaruzza & Limonier, 2019Cattaruzza, A., & Limonier, K. (2019). Introduction à la géopolitique. Armand Colin.). Çok kutuplulaşma özelinde mevcut analiz, dolar hakimiyetinin, iddiacı devletler tarafından giderek daha fazla zorlayıcı bir araç olarak algılandığını ortaya koymaktadır ve gelişmekte olan dünya, bir çekişme ve direniş alanı olarak ortaya çıkmaktadır. Söz konusu durum ise 2000’ler boyunca “Güney-Güney işbirliği” gündemini hızlandırmıştır (Gürcan, 2019bGürcan, E. C. (2019a). Geopolitical Economy of Post-hegemonic Regionalism in Latin America and Eurasia. In P. Zarembka (Ed.), Class history and class practices in the periphery of capitalism (First editon, pp. 59–86). Emerald Publishing.). Şekil 1, bir sonraki bölümde görgül olarak tartışılacak olan JAS analizinin şematik temsilini sağlamaktadır.
Jeopolitik Analiz Sistemi Bağlamında De-Dolarizasyonu Yeniden Düşünmek
Doların uluslararası parasal gücü, ABD’nin küresel hegemonyasını sürdürme ve ilerletme konusunda belirleyici olmuştur. 2. Dünya Savaşı’nın ardından ABD, uluslararası yardımlar, kredi desteği ve ticaret bağlantıları gibi araçları kullanarak yabancı ekonomilerin kilit sektörlerini doların değerine ve istikrarına bağlamıştır. Bu üstünlük, ABD’nin maceracı askeri faaliyetlerini finanse etmek ve müttefiklere destek amacıyla sağlanan kredi ve yatırımlar için neredeyse sınırsız miktarda para basabilmesini mümkün kılmıştır. Bu şekilde ise ABD’nin jeopolitik hedeflerine uygun hareket etmesi kolaylaşmıştır (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.).
Hegemonik bir perspektiften bakıldığında, bu eşsiz konum “fahiş ayrıcalık” olarak adlandırılmıştır (Cohen, 2012: 17Cohen, B. J. (2012). The Benefits and Costs of an International Currency: Getting the Calculus Right. Open Economies Review, 23(1), 13–31.) ve ABD’ye iç makroekonomik politikada daha fazla esneklik sağlamıştır. Birçok müttefik ülke ise ABD merkezli küresel politik ekonomiye karşı gelme gücünü kendilerinde görmemekteydi, çünkü ABD’nin hedefleriyle uyumlu hareket etmek, hayati kredilere ve yardımlara erişimle ödüllendirilmekteydi. Aksi taktirde ekonomik istikrarsızlığa düşmek kaçınılmazdı. Tabii, Uluslararası Para Fonu ve Dünya Bankası gibi kuruluşlar doların üstünlüğünü daha da kurumsallaştırmıştır (Ciorciari, 2014Ciorciari, J. D. (2014). China’s Structural Power Deficit and Influence Gap in the Monetary Policy Arena. Asian Survey, 54(5), 869–893.; Vasudevan, 2021Vasudevan, R. (2021). Dollar Standard and Imperialism. In I. Ness & Z. Cope (Eds.), The Palgrave Encyclopedia of Imperialism and anti-Imperialism (pp. 602–613). Springer.; Yuan, 2018Yuan, T. (2018). The Dual-Center Global Financial System. Springer Singapore.).
ABD dolarına duyulan küresel güven, bunun üstünlüğünün temelini oluşturmuştur. Söz konusu güven, ABD’nin küresel üretime yönelik geçmiş katkılarına, eşsiz askeri gücüne, teknolojik liderliğine ve sağlam bir hizmet sektörü aracılığıyla para biriminin satın alma gücünü sürdürme kapasitesine dayanmaktadır. Ancak, son dönemdeki jeopolitik dönüşümler, daha doğrusu dünya politikasının çok kutuplulaşması bu küresel güveni zayıflatmaktadır (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.). Çin’in yüksek teknolojili ürünlerin önde gelen üreticisi ve ihracatçısı olarak yükselmesi, 2007-2008 finansal krizinin etkileri ve ABD’nin Afganistan, Irak ve Suriye gibi ülkelerde uğradığı askeri yenilgiler, doların tartışılmaz konumuna dair ciddi soru işaretleri doğurmuştur. Özellikle, ABD dolarının küresel rezervlerdeki payı 2000 yılında yaklaşık %70 iken, 2023 yılının ikinci çeyreğinde %58,8’e düşmüştür ki bu oran son çeyrek yüzyılın en düşük seviyelerinden biridir (Arslanalp & Simpson-Bell, 2021Arslanalp, S., & Simpson-Bell, C. (2021). US Dollar Share of Global Foreign Exchange; Gürcan, 2019bGürcan, E. C. (2019a). Geopolitical Economy of Post-hegemonic Regionalism in Latin America and Eurasia. In P. Zarembka (Ed.), Class history and class practices in the periphery of capitalism (First editon, pp. 59–86). Emerald Publishing.; Yuan, 2018Yuan, T. (2018). The Dual-Center Global Financial System. Springer Singapore.; IMF, 2023IMF. (2023). Currency Composition of Official Foreign Exchange Reserves.).
2023 yılında, özellikle Silicon Valley Bankası gibi etkili bir banka olmak üzere üç ABD bankasının çöküşü, küresel finans sisteminde büyük bir şok etkisi yaratmıştır. Bu durum, ABD Merkez Bankası’nın faiz oranlarını keskin bir şekilde artırmasının sonucu olarak ABD Hazine menkul kıymetlerinin değerindeki düşüşle doğrudan bağlantılıydı. Bütün bunlar, ABD bankacılık sistemindeki zayıflıkları göstermekle kalmamış, aynı zamanda yatırımcıların ABD finansal varlıklarına olan güvenini de etkilemiştir. Özellikle, Silicon Valley Bankası’nın mevduatlarının önemli bir kısmını, faiz oranı artışları nedeniyle değerleri düşen Hazine bonoları ve kısmen diğer devlet garantili menkul kıymetlere yatırmış olması, ABD cinsinden varlıklara aşırı bağımlılığın risklerini ortaya koymaktadır. Bu varlıklar değer kaybettikçe ABD dolarının daha zayıf duruma düşmesi göz önüne alındığında, dolar ve ABD’nin diğer finansal enstrümanlarına aşırı derecede bağımlı kalmanın olası tehlikeleri öne çıkmıştır (Caudevilla, 2023Caudevilla, O. (2023). What role can the digital yuan play in de-dollarization? Asia News Network.).
Daniel McDowell (2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.), ABD’nin dış politikasının ve doların stratejik kullanımının, giderek daha fazla küresel çapta bir siyasal risk olarak algılandığını vurgulamaktadır. Bu algı, ABD’ye yönelik kaygıları nedeniyle hükümetler nezdinde dolar bağımlılığını azaltma arzusunu artırmaktadır. McDowell (2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.), doların stratejik kullanımında yaptırımların, ABD hegemonyasına meydan okuyan yükselen güçlere karşı kullanılan başlıca araç olduğunu vurgular. Birincil yaptırımlar, hedeflenen bireyi, şirketi veya hükümeti doğrudan dolar bazlı finansal sistemden izole etmeyi amaçlar. Buna karşılık, ikincil yaptırımlar, yabancı finansal kurumlar üzerinden, hedefi küresel finans ağlarından dolaylı olarak dışlamak için tasarlanmıştır. McDowell’a (2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.) göre, ABD’nin doları stratejik kullanma sıklığı ve yaptırımlar tarihi seviyede gözle görülür bir artış sergilemiştir. Özellikle Obama ve Trump yönetimleri altında, finansal yaptırımlar yaygın bir araç haline gelmiştir. Yaptırımlarla ilgili Başkanlık Kararnameleri'nin sayısı, 2000 yılında 22 iken, 2020 sonuna kadar yaklaşık %500 artarak 94’e ulaşmıştır. Bu kararnamelerden bazıları, uyuşturucu kaçakçılığı ve terörle mücadele benzeri çabalar dahilinde devlet dışı kurumlar gibi doğrudan yabancı hükümetlere bağlı olmayan aktörlere yöneliktir, ancak bunların çoğunluğu devlet odaklı yaptırım programlarından oluşur. ABD, bir rejime yakın bireyleri ve kuruluşları kara listeye alarak veya doğrudan hükümet yetkililerini ve devlet kurumlarını hedef alarak baskı uygular (McDowell, 2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.).
ABD dolarına yönelik küresel güvenin azalmasının ve ABD yaptırımlarından kaynaklanan tehdit algısının artmasının sonuçları, özellikle gelişen dünyada belirgin bir şekilde görülebilir. Bu durumun güçlü bir örneği Latin Amerika’da mevcuttur. Dünyadaki diğer bölgelere göre, Latin Amerika tarihsel olarak ABD dolarına yüksek düzeyde bağımlılık sergilemiştir. Ancak son dönemde Bolivya, Arjantin, Brezilya, Meksika ve Venezuela da dahil olmak üzere birçok önemli Latin Amerika ülkesinde, bu bağımlılığı azaltmaya yönelik, de-dolarizasyon olarak bilinen bir eğilim görünmeye başlamıştır. Yine de, de-dolarizasyon hızı Peru gibi diğer ülkelerde daha yavaş seyretmektedir ve söz konusu sürecin bölgesel düzlemde kademeli bir şekilde sürdürülmesi beklenmektedir. Nitekim, Latin Amerika ülkelerinin de-dolarizasyon çabalarının ağırlıklı bir kısmı, kademeli, teşvik temelli yaklaşımlar içermektedir. Buna rağmen, Arjantin bankacılık sektöründeki dolarizasyon oranında belirgin bir azalma yaşanmıştır ve Brezilya’nın dolara dayalı kamu borcunda önemli bir daralma görülmüştür. Belki de bu eğilimin daha çarpıcı bir örneği, 2000’lerin ortalarına kadar dünyanın en dolarize ekonomilerinden birine sahip Bolivya’dır. 2002 yılında, mevduat dolarizasyon oranı %93’ün üzerindeydi. Ancak, sol politikaların uygulanması ve makroekonomik istikrar, hem bölgesel hem de küresel düzeyde en önemli dolarizasyon azaltma çabalarından birine yol açmıştır.
2019’a gelindiğinde, yabancı para cinsinden mevduatların oranı keskin bir şekilde %13.8’e düşmüştür. Bolivya, dolar merkezli bir ekonomiden uzaklaşarak, ABD dolarına bağlı dış şoklara karşı kırılganlığını azaltmış ve ekonomik tabanını çeşitlendirmiştir (Sharma, 2023Sharma, V. B. (2023). Debates around De-dollarisation and Yuan Internationalisation. Modern Diplomacy.; Quenan & Edgardo, 2007Quenan, C. & Edgardo, T. (2007). Changing the focus of the exchange rate regimes debate in emerging economies: causes and scope of de-dollarization in Latin America. Conference on “Ouverture et innovation sur les marchés financiers émergents,” Beijing, China.; Levy-Yeyati, 2021Levy-Yeyati, E. (2021). Financial dollarization and de-dollarization in the new millennium. Latin American Reserve, Working Paper Series, January.). Bu eğilim, 2000’lerde Latin Amerika solunun eşi benzeri görülmemiş yükselişi bağlamında, çok kutuplulaşmada önemli bir katalizör olarak ortaya çıkmıştır ki BRICS+’nın önemli bir bileşeni olan Lula Brezilyası da bu eğilime dahil edilmelidir (Gürcan, 2019bGürcan, E. C. (2019a). Geopolitical Economy of Post-hegemonic Regionalism in Latin America and Eurasia. In P. Zarembka (Ed.), Class history and class practices in the periphery of capitalism (First editon, pp. 59–86). Emerald Publishing.).
Bu noktada, küresel politik ekonominin çok kutuplulaşmasının, sadece Latin Amerika solunun yükselişi ve “sosyal adalet odaklı bölgeciliği”nde değil, aynı zamanda Avrasya’nın ŞİÖ, Avrasya Ekonomik Birliği, ve Kolektif Güvenlik Antlaşması Örgütü’nde en keskin ifadesini bulan “güvenlik odaklı bölgeciliği” ve BRI- CS+6, Kuşak-Yol Girişimi ve Asya Altyapı Yatırım Bankası gibi diğer alternatif işbirliği mekanizmalarında da vücut bulduğunu belirtmek gerekir (Gürcan, 2019bGürcan, E. C. (2019a). Geopolitical Economy of Post-hegemonic Regionalism in Latin America and Eurasia. In P. Zarembka (Ed.), Class history and class practices in the periphery of capitalism (First editon, pp. 59–86). Emerald Publishing., 2019aGürcan, E. C. (2019a). Geopolitical Economy of Post-hegemonic Regionalism in Latin America and Eurasia. In P. Zarembka (Ed.), Class history and class practices in the periphery of capitalism (First editon, pp. 59–86). Emerald Publishing., 2020Gürcan, E. C. (2020). The construction of “post-hegemonic multipolarity” in Eurasia: A comparative perspective. The Japanese Political Economy, 46(2–3), 127–151.). Bu kuruluşlar, önümüzdeki yıllarda de-dolarizasyonun başlıca birer aracı olarak hizmet edebilir.
Yakın zaman önce, 2023 Dünya Ekonomik Forumu’nda Suudi Arabistan’ın Maliye Bakanı’nın ülkesinin dolar dışı para birimleriyle ticaret yapmaya açık olduğuna ilişkin açıklaması büyük bir öneme sahiptir. Suudi Arabistan, özellikle petrol ticareti bağlamında ABD dolarıyla uzun süredir devam eden bir ilişkiye sahip olmuştur. Bu ilişki, “petrodolar” sistemi olarak adlandırılır ve yaklaşık yarım yüzyıl boyunca doların egemenliğinin temel yapı taşı olmuştur. Suudi Arabistan’ın diğer para birimleriyle ticaret yapmaya açık olması, tarihsel olarak ABD dolarının küresel konumunu güçlendiren küresel enerji ticaretinde potansiyel bir değişimin işareti olabilir. Yakın dönemde, Çin Devlet Başkanı Xi Jinping’in Körfez ülkelerinin petrol ticaretimde Renminbi’nin (RMB, yuan) kabul edilmesine yönelik söylemi de aynı bağlamda değerlendirilmelidir. Bu gelişme, Çin’in para birimini uluslararasılaştırma ve ABD dolarının egemenliğine meydan okuma çabalarının bir göstergesidir. Eğer Suudi Arabistan ve potansiyel olarak diğer Körfez ülkeleri RMB ya da diğer para birimleriyle petrolü ticareti yapmaya başlarsa, doların küresel enerji piyasalarındaki hakim konumu önemli ölçüde zayıflayabilir (Caudevilla, 2023Caudevilla, O. (2023). What role can the digital yuan play in de-dollarization? Asia News Network.).
Ayrıca, 2023 Mart’ında Çinli ve Fransız enerji şirketlerinin bir LNG anlaşmasını RMB ile sonuçlandırma konusunda anlaşma sağlaması tarihi bir öneme sahiptir. ABD doları dışında bir para biriminde gerçekleşen böyle bir işlem, özellikle hayati enerji sektöründe dolar aleyhine çeşitlenme yönünde güçlü bir sinyaldir. Enerji anlaşmalarının önemi göz önüne alındığında, dolar dışındaki para birimlerinde işlemler yapmak, gelecekteki ticaret anlaşmaları için bir öncül oluşturabilir. Çin’in Arap Körfez ülkeleriyle RMB tahsilatı için Shanghai Petrol ve Doğal Gaz Borsası’nı kullanma yönündeki son hamlesi de eşit derecede önemlidir ve enerji ticaretinde ABD dolarını devre dışı bırakma yönünde stratejik bir çaba olarak görülmektedir. Körfez ve Çin arasındaki ticarete konu olan büyük miktarda petrol ve gaz ilişkisi göz önüne alındığında, bu değişiklik, küresel enerji piyasalarında ABD dolarına yönelik talep üzerinde önemli bir etki sağlayabilir. Nükleer enerji için de benzer bir durum söz konusudur. 2023’te Bangladeş ve Rusya arasında bir nükleer santral işlemi için RMB kullanılması konusundaki anlaşma, önemli altyapı ve kalkınma projeleri için ABD dolarına alternatif arayan ülkelerin başka bir girişimidir. Özellikle, geleneksel olarak dolarla denomine edilmiş enerji işlemlerine katılan bir ülke olan Rusya’nın, bu kadar büyük bir anlaşmada RMB’yi kullanmaya açık olması dikkat çekicidir (Sharma, 2023Sharma, V. B. (2023). Debates around De-dollarisation and Yuan Internationalisation. Modern Diplomacy.).
Bu evrilen manzara içerisinde Çin, küresel finansal etkisini artırma fırsatını kullanmaktadır. Aslında, Çin’in dolar merkezli küresel finans sistemini reforme etmeye yönelik çabaları, 1997 Asya finansal krizini takiben başlamıştır. O zamanlar Çin Halk Bankası’nın Başkanı olan Dai Xianglong, 1999 yılında, uluslararası rezerv paraları olarak birkaç ulusal paranın baskın rolünün neden olduğu istikrarsızlığın, ayrıca mevcut sistemin ödemeler dengesi sorununa çare bulamamasının uluslararası finansal krizlere yol açtığını ifade etmiştir. 2007–2008 küresel finansal krizin ardından, Dai’nin halefi Zhou Xiaochuan, uluslararası para sistemini yeniden düzenlemenin gerekliliğini vurgulamıştır. Bireysel olarak ülkelerden bağımsız bir uluslararası rezerv para birimi önermiş ve küresel ekonomik krizde zayıflayan doların anahtar bir etken olduğunu belirtmiştir. Bu ortam, Kuşak-Yol Girişimi ve Asya Altyapı Yatırım Bankası gibi girişimler aracılığıyla Çin’in RMB bazlı bir ticaret çerçevesi kurma kapasitesi üzerine tartışmaları teşvik etmiştir. Nitekim Kuşak-Yol Girişimi’ne katılan ülkeler giderek Çin ile ticaretlerinde RM- B’yi kabul etmeye başlamaktadır. Ayrıca, Nisan 2023’te Arjantin, Çin ithalatları için ABD doları yerine RMB kullanma kararı almıştır. Brezilya ve Çin de, ticari ve finansal işlemlerini kendi para birimleriyle yürütmeyi kabul etmiştir. Ek olarak, “petroyuan” kavramı, yükselen çok kutupluluk dahilinde küresel petrol ticaretinde ABD dolarının hakimiyetine meydan okuma potansiyeliyle giderek daha fazla ilgi görmektedir. Çin’in Rusya ile yaptığı petrol sözleşmeleri çoğunlukla RMB cinsindendir ve İran, Irak, Venezuela ve Endonezya gibi ülkeler de Çin ve Rusya ile yaptıkları anlaşmalarda benzer uygulamalarda bulunmaktadır.
Çin, 2018 BRICS Zirvesi’ni takiben Şanghay Uluslararası Enerji Borsası’nda RMB cinsinden petrol vadeli işlemler harekete geçirmiştir. RMB cinsinden fiyatlandırılan bu vadeli işlemler, Şanghay ve Hong Kong Altın Borsaları’nda altına da dönüştürülebilmektedir. Bu gelişme, dünyanın en büyük petrol ithalatçısı olan Çin’e, altın kullanarak yurt içinde petrol ticareti yapma ve tedarikçilerin RMB ödemelerini hemen altına dönüştürme olanağı sağlar. Şangay Borsası’nda işlem gören RMB bazlı petrol vadeli işlemler, Londra’da işlem gören Brent ve New York’ta işlem gören WTI petrol vadeli işlemlerine göre hacim açısından hala geride kalsa da, Tokyo ve Dubai’deki benzer ürünlerin performansını geride bırakmıştır. Bu bağlamda önemli bir kilometre taşı, 2023 yılında Çin ve Suudi Arabistan’ın RMB kullanarak petrol ticareti yapma konusunda anlaşmaya varmaları olmuştur. Bu anlaşma, “petro-yuan anlaşması” olarak bilinmektedir. Körfez İşbirliği Konseyi ülkeleri de RMB’nin benimsenmesini ciddi olarak değerlendirmektedir (Zongyuan & Papa, 2022Zongyuan, Z. L. & Papa, M. (2022). Can BRICS De-dollarize the Global Financial System?. Cambridge University Press.; Siddiqui, 2023Siddiqui, K. (2023). De-dollarisation, Currency Wars and the End of US Dollar Hegemony. The World Financial Review, August-September, 1–13.; Soni & Jain, 2023Soni, N. & Jain, P. (2023). Challenges to the Us Dollar Hegemony and Emergence of Yuan in the Current Multipolar World. Korea Review of International Studies, 16(1), 53–73.; Gouvea & Gutierrez, 2023Gouvea, R. & Gutierrez, M. (2023). De-Dollarization: The Harbinger of a New Globalization Architecture?. Theoretical Economics Letters, 13(4), 791–807.).
Bu bağlamda, Çin, bir “iddiacı devlet (Desai, 2013Desai, R. (2013). Geopolitical economy: After US hegemony, globalization and empire. Pluto Press; Distributed in the United States exclusively by Palgrave Macmillan.)” olarak ortaya çıkmıştır. İddiacı devletler, uluslararası sistemde hâkimiyet için hakim devletlerle rekabet edecek “maddi yeteneklere (Keersmaeker, 2017, s. 25Keersmaeker, G. de. (2017). Polarity, balance of power and international relations theory: Post-Cold war and the 19th century compared. Palgrave Macmillan.)” ve “[kendi] projelerini teşvik edip genişleterek küresel siyasal değişimi teşvik etme potansiyeline sahip olan (Gürcan, 2019b, p. 6Gürcan, E. C. (2019a). Geopolitical Economy of Post-hegemonic Regionalism in Latin America and Eurasia. In P. Zarembka (Ed.), Class history and class practices in the periphery of capitalism (First editon, pp. 59–86). Emerald Publishing.)” devlet türüne tekabül eder. Çin’in bir iddiacı devlet olarak çabaları, belki de en keskin ifadesini sahip olduğu ABD Hazine bonoları ve ulusal varlık fonlarının miktarında, Şanghay gibi şehirlerin küresel finans merkezi olarak ortaya çıkışında ve doğrudan yatırımlar ile kalkınma ve kredi desteğinde yakaladığı çıkışta bulur (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.; Kokubun, 2003Kokubun, R. (2003). China and Japan in the Age of Globalization. Japanese Economy, 31(3–4), 108–119.). Çin, bu yollarla RMB’yi uluslararasılaştırarak, de-dolarizasyon sürecine aktif olarak katkıda bulunmaktadır ve bütün iniş ve çıkışlarına karşın uzun süredir devam eden ABD finansal hegemonyasına meydan okumaktadır. Özellikle 2007-2008 döneminde patlak veren ABD finansal krizinin ardından, RMB’nin uluslararasılaşmasında yeni bir ivme sağlandığı belirtilmelidir. Bu krizin küresel ölçeği, mevcut ABD hegemonyasını gölgelemektedir (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.). Söz konusu dönem dahilinde, 2009 yılı Çin yetkililerinin bir dizi kritik önlemler almasına sahne olmuştur. Başlangıçta Hong Kong’da denizaşırı RMB banka hesaplarına onay verilmiştir ve bu izin diğer bölgelere doğru genişletilmiştir. Hong Kong’da RMB tahvilleri ihraç edilmeye başlanmıştır. RMB, uluslararası ticaret işlemlerini faturalandırmak ve sonuçlandırmak için daha sık kullanılmaya başlanmıştır. Çin Halk Bankası ve çeşitli diğer merkez bankaları arasında swap hatları kurulmuştur (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.; Kroeber, 2018Kroeber, A. (2018). China as a Global Financial Power. In W. Wu & M. W. Frazier (Eds.), The Sage Handbook of Contemporary China (pp. 447–458). Sage.).
2015 yılına gelindiğinde, RMB’nin artan önemi, Uluslararası Para Fonu’nun rezerv para birimi sepetine dahil edilmesiyle nihayet tanınmıştır ve RMB dünyanın en önemli beş para birimi arasında konumlandırılmıştır. RMB’nin yükselişi, 2022’nin üçüncü çeyreğinde %2.76’ya çıkan küresel para rezervlerindeki artan payıyla daha da anlaşılabilir. Bu başarıya karşın, küresel ödemelerde en aktif beşinci para birimi olan RMB, ABD dolarının hakim %41.38 payı ile hala gölgelenmektedir (RMB Tracker Document Centre, 2022RMB Tracker Document Centre. (2022). Swift.). Kroeber (2018Kroeber, A. (2018). China as a Global Financial Power. In W. Wu & M. W. Frazier (Eds.), The Sage Handbook of Contemporary China (pp. 447–458). Sage.) yerinde bir şekilde belirttiği üzere, RMB’nin ilerlemesi takdir edilebilir bir durumdur, ancak RMB küresel olarak hakim para birimlerine kesin bir meydan okuma gerçekleştirmekten henüz uzaktadır.
RMB’nin uluslararasılaşma yolculuğunda önemli bir gelişme, dolar merkezli SWIFT’e bir alternatif olarak tasarlanan Sınır Ötesi Bankalararası Ödeme Sistemi’nin (CIPS) oluşturulmasıdır. 2015’te kurulan CIPS, kuruluşunun ikinci çeyreğinde 5.7 trilyon yuan değerinde işlem kaydetmiştir ve bu rakam yaklaşık %113’lük bir büyüme ile 2020’nin üçüncü çeyreğinde şaşırtıcı bir şekilde 12.14 trilyon yuan’a çıkmıştır (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.; Borst, 2016Borst, N. (2016). CIPS and the International Role of the Renminbi. Federal Reserve Bank of San Francisco.). Ayrıca, 2018 yılına gelindiğinde, CIPS işlemlerinin %60’ı ABD doları dışındaki para birimlerinde gerçekleştirilmiştir (Kida vd., 2019Kida, K., Kubota, M., & Cho, Y. (2019). Rise of the Yuan: China-Based Payment Settlements Jump 80%.). SWIFT’in gerisinde kalmasına rağmen, CIPS’in artan payı inkar edilemez boyuttadır ve bu durum, SWIFT işlemlerinde RMB’nin beşinci sırasıyla daha da öne çıkmaktadır. RMB; ABD doları, Euro, İngiliz Sterlini ve Japon Yeni gibi kurulu devlerin ardından gelmektedir (Barton, 2021Barton, S. (2021). Yuan’s Popularity for Global Payments Hits Five-Year High. Bloomberg.). Ancak CIPS’in, küresel dolar üstünlüğüne denge sağlama potansiyeline sahip olmasına rağmen, Çin dışındaki bankalarla işlem yapmak için SWIFT mesajlaşma sistemine bağımlılığı belirgin bir zafiyet olarak belirmektedir. Bütün bunlara karşın, Eichengreen’in (2022Eichengreen, B. (2022). What Money Can’t Buy: The Limits of Economic Power. Foreign Affairs, 101, 64–73.) ifade ettiği gibi, SWIFT’in ABD tarafından silaha dönüştürülmesi potansiyeli küçümsenemez.
Mart 2023’te, RMB’nin Çin’in sınır ötesi işlemlerinde en çok kullanılan para birimi olarak doları geçtiğini belirtmekte fayda vardır. RMB’nin ağırlığı, tüm ödemelerin %48.4’üne denk gelmektedir (Reuters, 2023Reuters. (2023). Yuan overtakes dollar to become most-used currency in China’s cross-border transactions.; Sharma, 2023Sharma, V. B. (2023). Debates around De-dollarisation and Yuan Internationalisation. Modern Diplomacy.). Çin’in ABD dolarına olan bağımlılığını azaltma ve kendi para birimi olan RMB’nin uluslararası statüsünü güçlendirme çabaları, küresel finansal diplomasiye önemli bir katkı teşkil eder. Bu çabaların ayrılmaz bir parçası, gelişmekte olan ülkelerle para birimi swap anlaşmalarının yaygınlaştırılmasıdır. 2017 yılına gelindiğinde, Çin, 35 ülke ile 500 milyar doları aşkın swap anlaşmaları gerçekleştirmişti (Heep, 2014Heep, S. (2014). China in global finance: Domestic financial repression and international financial power. Springer.; Plubell & Siyao, 2017Plubell, A. M., & Siyao, L. (2017). A Snapshot of Renminbi Internationalization Trends under One Belt One Road Initiative. MPEA Legal & Regulatory Bulletin, 9–11.). Yakalanan bu ivme sürdürülmüştür. 2020 yılına gelindiğinde Çin, ikili swap anlaşması portföyünü 3,5 trilyon yuan (yaklaşık 554 milyar dolar) değerinde 41 ülkeyi kapsayacak şekilde genişletmiştir (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.; Tran, 2022Tran, H. (2022). Internationalization of the Renmibi via Bilateral Swap Lines. Atlantic Council.).
Uluslararası politik ekonominin çok kutuplulaşmasına koşut, aynı dönemde ikili swap hatları küresel olarak belirgin bir ilerleme kaydetmiştir. 2007’de miktarı sadece bir avuç kadar olan ikili swap hatlarının sayısı, 2020 sonunda 91’e çıkmıştır ki bu artışın ABD'nin finansal hegemonyasındaki göreceli düşüşte bir dönüm noktası teşkil eden “Büyük Durgunluk” tarafından tetiklendiğini burada belirtmek gerekir (Perks vd., 2021Perks, M., Yudong, R., Jongsoon, S., & Tokuoka, K. (2021). Evolution of Bilateral Swap Lines. IMF Working Paper, WP/21/210.). İlk bakışta, ikili swap hatlarının yaygınlaşması Çin’in artan finansal etkisini özellikle öne çıkarmasa da, bunu Çin’in “finansal devlet idaresi” felsefesi çerçevesinde yorumlamak yerinde olacaktır. McDowell (2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.) tarafından belirtildiği gibi, bu yaklaşım, ulusal finansal ve parasal çıkarların dış politika hedeflerine koşulmasını gerektirir. Armijo ve Katada (2015Armijo, L. E., & Katada, S. N. (2015). Theorizing the Financial Statecraft of Emerging Powers. New Political Economy, 20(1), 42–62.) tarafından kavramsallaştırıldığı üzere finansal devlet idaresi; ulusal hükümetlerin siyasi, ekonomik veya finansal politikalarında sürekli olarak dış politika hedeflerini gerçekleştirmek için kendi iç ya da küresel finansal varlıklarını bilinçli bir şekilde kullanmalarını ifade eder. Çin’in durumunda, sayısı yükselen ikili swap hatlarının yanı sıra artan ikili ticaret hacmi, çok-kutuplulaşma yönünde gelişen karşılıklı ilişkileri işaret eder. Bu tür ilişkiler, Çin’in finansal devlet idaresi modelinin yapı taşını oluşturur (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.; Lin vd., 2016Lin, Z., Zhan, W., & Cheung, Y. (2016). China’s Bilateral Currency Swap Lines. China & World Economy, 24(6), 19–42.; Song & Xia, 2020Song, K., & Xia, L. (2020). Bilateral swap agreement and renminbi settlement in cross-border trade. Economic and Political Studies, 8(3), 355–373.; Zhang vd., 2017Zhang, F., Yu, M., Yu, J., & Jin, Y. (2017). The Effect of RMB Internationalization on Belt and Road Initiative: Evidence from Bilateral Swap Agreements. Emerging Markets Finance and Trade, 53(12), 2845–2857.).
Çin’in de-dolarizasyona yönelik proaktif adımları ve RMB’yi uluslararası bir para birimi olarak tesis etme çabaları, diğer yenilikçi finansal girişimlerinde de ortaya çıkmaktadır. Çin’in 2002’de başlatılan UnionPay kredi kartı sistemi, küresel olarak tanınmış kredi kartı devleri Visa ve MasterCard’a bir rakip olarak kurulmuştur. 2019’a gelindiğinde UnionPay, dolaşımdaki kredi kartlarının %45’ine sahip olarak küresel kredi kartı pazarında yüksek bir konuma erişmiştir. Bu önemli gelişme sadece pazar rekabeti ile ilgili değildir. UnionPay benzeri girişimler; Batı yaptırımları nedeniyle, Türkiye, Rusya, İran ve Küba gibi ülkelerin hakim uluslararası ödeme sistemlerinden yabancılaşmaları durumunda alternatif bir finansal can simidi sunmaktadır (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.; Finextra Research, 2019Finextra Research. (2019). China’s growth cements UnionPay as world’s largest card scheme.; Russell, 2015Russell, C. (2015). Who’ll Win? Visa and MasterCard Versus UnionPay—CKGSB. CKGSB Knowledge.; Slawotsky, 2020Slawotsky, J. (2020). US Financial Hegemony: The Digital Yuan and Risks of Dollar De-Weaponization. Fordham International Law Journal, 44(1), 39–100.).
Çin’in finansal çabalarındaki bir diğer kritik dönüm noktası ise Dijital Yuan’ın oluşturulmasıdır. 2017’de Devlet Konseyi tarafından onaylanan dijital para birimi girişimi günümüze kadar önemli ilerlemeler kaydetmiştir. 2021 PwC Küresel Merkez Bankası Dijital Para Birimleri (CBDC) Endeksine göre, Çin, sadece Bahamalar ve Kamboçya’nın gerisinde kalarak, sağlam ve ileri CBDC projelerine sahip ülkeler arasında en yüksek üçüncü sırayı tutmaktadır. Dijital Yuan’ın deneme aşamalarının ivmesi dikkate değer olup, 2022 sonuna kadar dolaşımdaki toplam değer yaklaşık 14 milyara ulaşmıştır (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.; Çin Halk Cumhuriyeti Devlet Konseyi, 2023Çin Halk Cumhuriyeti Devlet Konseyi (2023). Kaynak metnin kaynakça bölümünde bu atıf için ayrı bir tam künye verilmemiştir.).
Dijital Yuan’ın avantajları çok yönlüdür. Finansal işlemleri hızlandırmanın ötesinde, blockchain destekli teknolojinin kullanımı, Çin’in kapsamlı finansal gözetim ve senkronizasyon yeteneğini artırmaktadır ki bunlar, rekabetçi bir ekonomiyi sürdürmek için kilit niteliktedir (Kshetri, 2023Kshetri, N. (2023). China’s Digital Yuan: Motivations of the Chinese Government and Potential Global Effects. Journal of Contemporary China, 32(139), 87–105.). Ayrıca Dijital Yuan, diğer ülkelerin Batı yaptırımlarından kaçınmaları için alternatif bir yol sunabilir. Ayrıca bu girişim, Çin’in Yapay Zeka alanındaki ayağı pekiştirilebilir ve Çin’in mobil ödeme sistemlerinin küresel yayılımı için sağlam bir zemin hazırlayabilir. Bu çabaların olası sonuçları arasında, Çin’in hem finansal hem de teknolojik alanlarda küresel bir öncüye dönüşmesi ve uluslararası norm ve standartları belirleme yeteneği geliştirmesi yer alır (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.; Slawotsky, 2020Slawotsky, J. (2020). US Financial Hegemony: The Digital Yuan and Risks of Dollar De-Weaponization. Fordham International Law Journal, 44(1), 39–100.).
Çin’in de-dolarizasyon yönündeki itici gücü ve RM- B’yi uluslararasılaştırma çabaları sadece doğrudan finansal araçlarla sınırlı değildir. Çin, aynı zamanda stratejik kurumsal girişimleriyle ve küresel arenada liderliğiyle de öne çıkmaktadır. Bu bağlamda, Çin’in kurumsal liderliği, küresel siyasette “gündem belirleyici” ve “norm yapıcı” olarak kendini giderek daha fazla göstermektedir. Çin, küresel yönetişime basit bir katılımcı olmanın ötesinde, kendisini ön planda tutmayı, diyalogları yönlendirmeyi ve normları şekillendirmeyi hedeflemektedir. Çin’in bu proaktif rolü, bu ülkeye RMB’yi destekleyebilecek şekilde uluslararası işbirliklerinin yönelimini belirleme yeteneği kazandırmaktadır. Ayrıca, birçok uluslararası aktörün gönüllü olarak Çin liderliğindeki girişimlere katılmaları, bu girişimlerin kapsayıcı ve kapsamlı olarak algılandığının bir göstergesidir. Geniş kapsamlı katılım, söz konusu girişimlere sadece güvenilirlik kazandırmakla kalmaz, aynı zamanda bunların erişimlerini ve etkilerini genişleterek Çin’in finansal enstrümanlarının daha geniş kabulü için sağlam bir zemin hazırlar (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.).
Kuşak-Yol Girişimi, Çin’in en hırslı küresel projelerinden biri olarak öne çıkmaktadır. Her ne kadar bu girişim esas olarak kıtalar arası altyapı kalkınması ve bağlanırlığa odaklansa da, Kuşak-Yol Girişimi’nin önemli finansal sonuçları da bulunmaktadır. Çin, Kuşak-Yol Girişimi dahilinde çeşitli projeleri finanse ederek RMB’nin kullanılmasını teşvik edebilir ve hatta zorunlu kılabilir, böylece küresel kullanımını sağlayabilir. Eğer Kuşak-Yol Girişimi projeleri esas olarak RMB üzerinden gerçekleştirilirse, bu durum RMB için talebin artmasına neden olabilir ve böylelikle Çin, RMB’yi uluslararasılaştırarak ABD dolarının hakimiyetine meydan okuyabilir (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.).
Benzer şekilde, Asya Altyapı Yatırım Bankası’nın Çin’in girişimiyle kurulması, küresel finansal manzaranın yeniden şekillenmesine katkıda bulunan bir diğer kritik hamledir. Yalnızca altyapıya adanmış dünyanın ilk çok taraflı kalkınma bankası olarak gösterilen ve merkezi Pekin’de bulunan Asya Altyapı Yatırım Bankası, Çin’in finansal hedeflerini daha da ileri taşımak için kurumsal mekanizmaları nasıl stratejik olarak kullandığını örneklendirir (Wilson, 2017Wilson, J. D. (2017). What Does China Want from the Asian Infrastructure Investment Bank? Perth USAsia Centre.). Çin, bu banka aracılığıyla yatırımlara önderlik ederek, özellikle Asya kıtasının büyük ölçekli altyapı projelerinde RMB’yi tanıtmak için kapsayıcı bir platform sağlar (Gürcan, 2022aGürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.; Gürcan & Donduran, 2023Gürcan, E. C., & Donduran, C. (2023). The economic and institutional dynamics of China’s growing financial influence: A “structural power” perspective. The Japanese Political Economy, 49(1), 109–135.).
Benzer şekilde, Şanghay İşbirliği Örgütü (ŞİÖ) üyelerinin 2022’deki Özbekistan zirvesinde yerel para birimlerinde yürütülen ticareti genişletme gündemlerini önceleme kararı, ABD dolarına olan küresel güveni daha da zayıflatan stratejik bir hamle olarak görülebilir. ŞİÖ, herhangi bir bölgesel örgüt olarak görülmemelidir. Dünyanın en büyük ekonomilerine, bir başka deyişle Çin ve Rusya’ya ev sahipliği yapmaktadır ve üye devletler toplamda dünya nüfusunun ve GSYİH’nın önemli bir kısmını oluşturmaktadır. Dolayısıyla ŞİÖ’nün aldığı kararlar, dünyada önemli bir ağırlığa sahiptir ve küresel düzlemdeki ekonomik eğilimleri etkileyebilir. Çin’in ŞİÖ’nün önde gelen bir üyesi olması, ileride RMB’nin uluslararasılaştırılmasını kolaylaştırabilecektir ve böylelikle RMB’nin bölgesel ticarette dolara bir alternatif olarak daha güçlü bir şekilde konumlandırılmasını sağlayabilir (Zongyuan, 2022Zongyuan, Z. L. (2022). China Is Quietly Trying to Dethrone the Dollar. Foreign Policy.).
De-dolarizasyonun kurumsal dinamikleri BRICS+’ya kadar uzanmaktadır. BRICS'in Yeni Kalkınma Bankası (NDB), yerel para birimlerini kullanarak kredi programları geliştirmek dahil birtakım önemli girişimlerin başını çekmiştir. Buna ek olarak, BRICS ülkelerine kayıtlı ulusal tahvil programları yaratmıştır. Belki de en önemlisi, Panda tahvilleri olarak bilinen ve Çin’de ülke dışı kuruluşlar tarafından RMB cinsinden çıkarılan tahvillerin en önemli kamusal katılımcısı olarak ortaya çıkmıştır (Zongyuan & Papa, 2022Zongyuan, Z. L. & Papa, M. (2022). Can BRICS De-dollarize the Global Financial System?. Cambridge University Press.).
Doların yaptırımlar ve diğer cezai tedbirler için bir araç olarak kullanılması, dünyada birçok ülkeyi ABD’nin politika kararlarının ekonomik sonuçlarından endişe duymaya sevk ederek yabancılaştırmakta ve yeni alternatifler arayışına sokmaktadır. Bu tür endişeler, günümüzde Ukrayna çatışması gibi olayların ardından daha da büyümüştür. Bu bağlamda, 2023 BRICS Zirvesi önemli bir gelişme olarak görülmelidir. Zirve sonucunda altı yeni üyenin (Arjantin, Mısır, Etiyopya, İran, Suudi Arabistan ve Birleşik Arap Emirlikleri) bloğa kabul edilmesiyle BRICS+6 oluşturulmuştur. Bu genişletilmiş grup, küresel GSYİH’nin en az %30’unu ve küresel nüfusun %46.5’ini temsil edecektir. Ayrıca, BRICS’in ortak bir BRICS para birimi oluşturma konusundaki yeni gündemi, dolara bağımlılığın yarattığı endişelere doğrudan bir yanıt olarak anlaşılabilir. Yeni bir BRICS para birimi için teknik ve yazılım altyapısının hazır olduğu belirtilmektedir, ancak bu para biriminin hayata geçirilmesi öncelikle üye ülkelerin fikir birliğine varmalarını gerektirmektedir. İlk etapta BRICS üyesi üç devlet başkanının desteği, bu girişimin geleceği konusunda iyimser bir tablo sunmaktadır. Ayrıca, büyük petrol üreticisi ülkelerin dahil edilmesiyle, BRICS+6’nın küresel petrol üretimindeki payı %43.1’e yükselme ihtimaline sahiptir. Eğer bu ülkeler petrol ticareti için alternatif para birimlerini kabul ederse, bu durum küresel petrol piyasasında doların rolünü önemli ölçüde azaltabilir. Yeni Kalkınma Bankası’nın de-dolarizasyon için gerçekleştirdiği üç yıllık plan ve yerel para birimleri üzerinden kredilerin giderek yaygınlaşması, BRICS’in ABD dolarına olan bağımlılığını azaltma iradesini yansıtmaktadır. Yeni Kalkınma Bankası ve Koşullu Rezerv Düzenlemesi gibi finansal işbirliği mekanizmaları, aynı gündemin birer uzantısıdır. Bu ortam, ileride BRI- CS+6 içindeki merkez bankası politikalarını ve ikili ticaret ilişkilerini de şekillendirecektir. Nitekim, Rusya Bankası gibi BRICS merkez bankaları, halihazırda rezerv varlıklarını çeşitlendirerek, altın gibi varlıklar lehine ABD Hazine menkul kıymetlerindeki hisselerini sınırlamaya yönelmektedir. Ayrıca, Rusya ve Çin arasındaki iki taraflı ticaret düzenlemelerinde ABD dolarının azalan kullanımı, yerel para birimleri lehine yükselen bir tercihi göstermektedir. BRICS Pay sistemi ve SWIFT ağına diğer alternatif düzenlemeler üzerinden BRICS’in yeni sınır ötesi ödeme mekanizmaları geliştirmesi, ABD’nin denetimindeki finansal yapılara bağımlılığı azaltma iradesini de göstermektedir. BRICS ülkeleri arasında UnionPay’in artan kabulü de benzer yönde bir gelişmedir (Ifimes, 2023Ifimes. (2023). 2023 World: BRICS – De-dollarization Summit.; Kumar, 2023Kumar, R. (2023). BRICS: 15th Summit and Beyond.; Liu & Papa, 2022Liu, Z. Z., & Papa, M. (2022). Can BRICS De-dollarize the Global Financial System? (1st ed.). Cambridge University Press.; Ramos, 2023Ramos, J. (2023). BRICS Bank Implementing 3-Year De-Dollarization Plan.; Steinbock, 2023Steinbock, D. (2023). The Coming BRICS Currency Diversification.; teleSUR, 2023teleSUR. (2023). BRICS Currency to Facilitate International Settlements: Glazyev. h t t p s: / / www.telesurenglish.net/news/BRICS-Currency-to-Facilitate-International- S e t t l e ments-Glazyev-20231024-0007.html).
ABD dolarının devam eden hakimiyetine karşın, Çin’in RMB’yi uluslararasılaştırma çabaları ve kurumsal düzlemdeki öncü rolü, de-dolarizasyonun “post-hegemonik” doğasını yansıtmaktadır. Mevcut durumda de-dolarizasyon, para birimi varlıklarını çeşitlendirmek isteyen gelişen ülkeler arasında yeni yükselen bir eğilimi temsil etmektedir. Bu bağlamda, “post-hegemonya” kavramı, sadece ABD’nin küresel etkisinin göreceli olarak azalması ve alternatif güç merkezlerinin yükselmesini kapsamamakta, aynı zamanda artan Güney-Güney işbirliğini de içermektedir. Ayrıca post-hegemonya durumu, çeşitli aktörlerin ABD’yi gölgede bırakma çabaları sırasında büyük ekonomik, askeri ve jeopolitik engellerle yüzleşirken ortaya çıkan sayısız karmaşıklık ve çelişkiyi de yansıtmaktadır (Gürcan, 2020Gürcan, E. C. (2020). The construction of “post-hegemonic multipolarity” in Eurasia: A comparative perspective. The Japanese Political Economy, 46(2–3), 127–151.).
Çok kutupluluğun ve de-dolarizasyon sürecinin birbiriyle etkileşim halinde hızlandığı bir ortamda, dünya genelinde merkez bankalarının altın ediniminde dikkate değer bir artış yaşanmaktadır. Mevcut durumda merkez bankaları, 1950’lerden bu yana görülmemiş bir seviyede, küresel yıllık altın talebinin yaklaşık üçte birine sahiptir. Bu eğilim, Büyük Durgunluk’un ertesinde ABD’nin finansal hakimiyetinin görece düşüşüyle önemli ölçüde körüklenmiştir. Merkez bankaları tarafından tutulan parasal altın rezervleri, 1990 ve 2000'ler boyunca azalmıştı. Ancak, 2008 küresel finansal krizi, altını merkez bankalarının gözünde değerli bir finansal varlık olarak yeniden ilgi odağı haline getirmiştir. Son zamanlarda yükselen uluslararası altın biriktirme eğilimi, parasal altın rezervlerinde artış bildiren 49 ülkede özellikle gözlemlenmektedir. Rusya, Türkiye ve Çin bu liste dahilinde en dikkat çekici ülkeler arasındadır. Bir başka deyişle, ağır yaptırımlarla karşı karşıya kalan ve dolayısıyla dolar sisteminden izole edilen Venezuela, altına yönelen tek ülke değildir. SWIFT mesajlaşmasını petrol ve bankacılık işlemleri için kullanamayan İran’ın da, Türkiye’ye petrol ihracatı karşılığında fiziksel altın kabul etmeye başladığı bildirilmiştir. Çin ise Temmuz 2015’te, sahip olduğu altın rezervleri konusunda uzun süren sessizliğinin ardından 2009’dan bu yana 604 ton altın edindiğini açıklamıştır. Bu artış oranı ile Çin, Rusya’nın edinimlerinden sonra dünyada ikinci sırayı almıştır. Söz konusu artış, Çin’in rezervlerinde 2009’dan bu yana neredeyse yüzde 60’lık bir artışa işaret etmektedir ve bu ülkeyi, Rusya’yı geride bırakarak dünyanın en büyük beşinci altın sahibi haline getirmiştir. Ayrıca Çin, dünyanın en büyük altın tüketicisi ve ikinci en büyük ithalatçısı olarak tanınmaktadır (Siddiqui, 2023Siddiqui, K. (2023). De-dollarisation, Currency Wars and the End of US Dollar Hegemony. The World Financial Review, August-September, 1–13.; McDowell, 2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.; Lan, 2017Lan, C. (2017). Currency Wars and the Erosion of Dollar Hegemony. Michigan Journal of International Law, 38(1), 57–119.).
2014 Ukrayna krizinin ardından Batılı hükümetler, çeşitli sektörlerde Rusya’ya karşı yaptırımlar uygulamaktadır. Özellikle ABD ve Avrupa tarafından finansal ödeme sistemini hedef alan yaptırımlara karşılık olarak Rusya, 2014 yılında Rusya Bankası Finansal Mesaj Aktarım Sistemi’ni (SPFS) başlatmıştır. Eylül 2022 itibarıyla, dünya genelinde 440 banka müşterisi SPFS’ye erişim sağlamıştır. Dahası Rusya, 1 Nisan 2022’de “Ruble Ödeme Emri”ni uygulamaya koymuştur. Bu düzenleme, doğal gaz satın almak isteyen Batı Avrupa ülkelerinin, yabancı para birimlerini yatırmak üzere Rus Doğalgaz Endüstri Bankası'nda bir ruble hesabı açmalarını şart koşmaktadır. Ayrıca, Mart ve Mayıs 2018 arasında, Rusya’nın elindeki ABD Hazine bonolarının değerinde dikkate değer bir azalma yaşanmıştır ve bu da Rusya’nın finansal stratejisinde başka bir önemli kilometre taşına işaret etmektedir. etmektedir (Yan, 2023Yan, C. (2023). The Impact of Russia's "De Dollarization" on the International Status of the US Dollar. Academic Journal of Business & Management, 5(2), 17–21.; Zongyuan & Papa, 2022Zongyuan, Z. L. & Papa, M. (2022). Can BRICS De-dollarize the Global Financial System?. Cambridge University Press.; McDowell, 2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.).
2020’ye gelindiğinde, Rusya’nın rezervlerinin yaklaşık %30’u ABD doları cinsindendi, ancak sadece %10’u ABD içinde tutuluyordu. Rusya’da hem özel sektörde hem de kamu sektöründe dolar cinsinden borçların oranı, 2015’in dördüncü çeyreğinde yaklaşık %70 ile zirve yapmasına karşın, daha sonra kademeli olarak azalmıştır. 2020 itibarıyla, Rus şirketlerinin toplam borcunun dolar cinsinden payı yaklaşık %50’ye düşerek önemli bir azalma göstermiştir. 2020’nin dördüncü çeyreğinde, Rus ihracatının ABD doları cinsinden yapılan kısmının oranı ilk kez %50'nin altına düşmüştür. Ayrıca bu noktada Rusya'nın, 2013’ten bu yana uluslararası ticarette ABD dolarına olan bağımlılığını BRICS ülkeleri arasında en çok azaltan ülke olduğunun vurgulanması gerekir (Yan, 2023Yan, C. (2023). The Impact of Russia's "De Dollarization" on the International Status of the US Dollar. Academic Journal of Business & Management, 5(2), 17–21.; Zongyuan & Papa, 2022Zongyuan, Z. L. & Papa, M. (2022). Can BRICS De-dollarize the Global Financial System?. Cambridge University Press.; McDowell, 2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.).
Rusya’ya uygulanan yaptırımların RMB’nin uluslararasılaşmasını kolaylaştırdığı belirtilmelidir. 2015 yılında, bir kamu bankası olarak Çin Kalkınma Bankası’nın, Rusya’nın iki büyük bankası Sberbank ve VTB Grubu ile 6 milyar yuan tutarında bir kredi hattı kurması önemli bir gelişme olmuştur. 2018’in ikinci çeyreğine kadar, Rusya Merkez Bankası dolar rezervlerini %10’dan fazla azaltırken, RMB rezervlerini aynı oranda artırmıştır. 2019’un başlarında, Rusya'nın merkez bankası, RMB’ye yönelik önemli yatırımlar yaparak, Rusya’nın döviz rezervlerindeki RMB payını %5’ten %15’e yükseltmiştir. Ayrıca, devlete ait Gazprom’un bir yan kuruluşu ve Rusya’nın üçüncü büyük petrol üreticisi Gazprom Neft, 2015'in başlarından bu yana Çin’e petrol satışını RMB karşılığında gerçekleştirmektedir. Rusya ve Çin arasındaki parasal ilişkiler diğer alanlarda da genişlemektedir. Örneğin, Rusya’nın ikinci en büyük bankası VTB, işlemlerini kendi yerel para birimiyle yapmak üzere Bank of China ile bir anlaşmaya varmıştır. Her iki ülke de ikili ticaretlerinde ABD dolarını atlayarak kendi para birimlerini kullanmayı tercih ettiklerini açıklamıştır. Rus ve Çin bankaları arasındaki işbirliği daha da büyümeye devam etmektedir. Bir kamu bankası olarak Çin İhracat İthalat Bankası, Batılı piyasalardan kesilen Rus bankalarına yardım etmeyi kabul etmiştir. Belki daha da önemlisi, dünyanın en büyük enerji ithalatçısı Çin ve en büyük enerji üreticisi Rusya’yı içeren Çin-Rusya gaz anlaşmaları, ABD dolarının küresel bir petro-para olarak hakimiyetini sarsabilir. Nitekim, 2014 ve 2018 yılları arasında Rusya ve Çin, ikili ticaretlerinde doların rolünü %20’den fazla azaltmıştır. 2020’nin sonuna kadar, en az 23 Rus bankası Çin’in SWIFT ödeme sistemine alternatif olarak geliştirdiği CIPS’e katılmıştır (Lan, 2017Lan, C. (2017). Currency Wars and the Erosion of Dollar Hegemony. Michigan Journal of International Law, 38(1), 57–119.; McDowell, 2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.; Zongyuan & Papa, 2022Zongyuan, Z. L. & Papa, M. (2022). Can BRICS De-dollarize the Global Financial System?. Cambridge University Press.).
Son olarak, Türkiye hakkında birkaç söz söylemek gerekir. Günümüz jeopolitiğinde Türkiye, benzersiz ve çoğu zaman paradoksal bir pozisyonda yer almaktadır. Tarihsel olarak Batılı çıkarlarla özdeşleşen Türkiye, Kuzey Atlantik Antlaşması Örgütü (NATO)’nün stratejik bir üyesi olmuş ve geleneksel olarak ABD’nin yakın bir müttefiki olarak kabul edilmiştir. Ancak, Ankara ile Washington arasındaki ikili ilişkiler 2010’lardan itibaren belirgin gerilimlere sahne olmuştur (Gürcan, 2020, s. 128Gürcan, E. C. (2020). The construction of “post-hegemonic multipolarity” in Eurasia: A comparative perspective. The Japanese Political Economy, 46(2–3), 127–151.). İki ülke, ABD’nin İran’a yönelik yaptırımları ve Suriye çatışmasında Kürt güçlerinin rolü de dahil olmak üzere birkaç konuda fikir ayrılığına düşmüştür. İlişkiler, 2016’da Cumhurbaşkanı Recep Tayyip Erdoğan’ı devirmeyi amaçlayan başarısız bir darbe girişiminin ardından daha da kötüleşmiştir. Erdoğan daha sonra açıkça ABD’yi darbecileri desteklemekle suçlamıştır. Bu gergin ilişki, 2017’de ABD’nin Türkiye'yi finansal yaptırımlarla tehdit etmesiyle en düşük seviyeye ulaşmıştır ve sonunda 2018’in sonlarında cezai önlemler uygulamıştır. Söz konusu eylemler ABD-Türkiye ilişkilerini derinden etkilemiştir ve Türkiye’yi ABD dolarına olan bağımlılığına alternatifler aramaya yöneltmiştir (Gürcan, 2020, s. 128Gürcan, E. C. (2020). The construction of “post-hegemonic multipolarity” in Eurasia: A comparative perspective. The Japanese Political Economy, 46(2–3), 127–151.; McDowell, 2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.) Özellikle 2018’den itibaren Türkiye, ABD tarafından uygulanan bir dizi yaptırımla karşı karşıya kalmış, bu durum da Batı ittifakı içinde önemli bir gerilim yaratmıştır (New York Times, 2018New York Times. (2018). U.S. Imposes Sanctions on Turkish Officials Over Detained American Pastor.; Sharp, 2023Sharp, A. (2023). U.S. Imposes Landmark Sanctions on Turkey.). Bu gelişmelere koşut Türkiye, Batı dışı çok taraflı örgütlerle ilişkilerini derinleştirme arzusunu birçok kez dile getirmiştir. Ankara, ŞİÖ ve BRICS’e üye olma niyetini defalarca belirtmiştir ki bu örgütler Batı merkezli küresel düzene alternatifler sunan başlıca platformlar arasındadır (Reuters, 2022Reuters. (2022). Turkey’s Erdogan targets joining Shanghai Cooperation Organisation, media reports say.; TASS, 2018TASS. (2018). BRICS talks Turkey: Erdogan’s wish to join group cannot be fulfilled now, expert says.). Ayrıca, Türkiye’nin Kuşak-Yol Girişimi ile olan etkileşimi dikkate değerdir. Kuşak-Yol Girişimi çerçevesinde Türkiye, Orta Koridor Girişimi’ndeki rolünü öne çıkarmakta, böylelikle Çin’i Avrupa’ya bağlayan kritik bir köprü görevi üstlenmekte ve Avrasya’daki jeopolitik ve jeoekonomik önemini pekiştirmektedir (Türkiye Cumhuriyeti Dışişleri Bakanlığı, t.y.Republic of Türkiye Ministry of Foreign Affairs. (n.d.). Türkiye’s Multilateral Transportation Policy.). Türkiye’nin doğuya doğru eğilimine bir başka örnek ise Asya Altyapı Yatırım Bankası ile olan yakın ilişkileridir. Esasen Çin’in girişimiyle ortaya çıkan Asya Altyapı Yatırım Bankası, Türkiye’yi başlıca ortaklarından biri olarak görmektedir ve daha şimdiden Ankara’nın altyapı projelerini desteklemek için önemli fonlar sağlamıştır. Türkiye, Asya Altyapı Yatırım Bankası içinde %2.54 oy payına sahiptir. Hindistan ve Endonezya’nın ardından Türkiye, Asya Altyapı Yatırım Bankası kredilerinden en fazla yararlanan üçüncü ülke olarak ortaya çıkmıştır. 2019 itibariyle Türkiye, Asya Altyapı Yatırım Bankası tarafından sağlanan toplam kredilerin %11’ini almıştır. Bu fonların büyük çoğunluğu esasen enerji sektörüne tahsis edilmiştir (Gürcan, 2022a, s. 613Gürcan, E. C. (2022a). Çin’in Finansal Hegemonyasının Yükselişi. In M. H. Caşın, S. Kısacık, & C. Donduran (Eds.), 21. Yüzyılda Bütün Boyutlarıyla Çin Halk Cumhuriyeti (pp. 598– 618). Nobel Akademik.).
Rusya’ya benzer bir hamle ile Türkiye’nin merkez bankası, artan ABD yaptırımlarına yanıt olarak altın rezervlerini önemli ölçüde artırmıştır. 2000’den 2016’ya kadar yaklaşık 100 metrik ton altın rezervi bulunduran Türkiye, 2017’de sadece Rusya’nın gerisinde kalarak dünyanın en büyük ikinci ulusal altın alıcısı olmuştur. Dahası, Türkiye altın rezervlerini sadece artırmakla kalmamış, aynı zamanda bu rezervleri yeniden konumlandırmıştır. 2018’in başlarında, yaklaşan ABD yaptırımları gölgesinde, Türkiye’nin yaklaşık 220 milyar dolarlık altını New York Federal Rezervi’nden kendi topraklarına aktardığı bildirilmiştir (McDowell, 2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.). 2022’de Türkiye, sadece İsviçre, Çin, Birleşik Krallık ve Hindistan’ın gerisinde kalarak dünyanın en büyük beşinci altın ithalatçısı olarak gösterilmektedir. 2023’ün ikinci çeyreğine gelindiğinde, Türkiye altın rezervleri açısından dünyanın en büyük on ülkesi arasında konumlanmıştır (Statista, 2022Statista. (2022). Leading gold importing countries worldwide in 2022 based on value (in billion U.S. dollars).; 2023)
Bu altın politikalarının yanı sıra Türkiye, önemli birtakım takas anlaşmaları da gerçekleştirmiştir. Örneğin Türkiye Cumhuriyet Merkez Bankası (TCMB), Ekim 2017’de İran ile yerel para birimi takas düzenlemesine girişmiştir. Bu hamle, aynı zamanda ABD yaptırımlarına maruz kalan Tahran ile Ankara’nın de-dolarizasyon yönündeki çıkarlarını uyumlu hale getirmektedir. TCMB, ABD’nin Yabancı Varlıkları Kontrol Ofisi’nin (OFAC) iki Türk yetkiliye Magnitsky yaptırımları uygulamasının hemen ardından Katar ile bir yerel para birimi takas anlaşması imzalamıştır. Bu gelişmeyi takiben Türkiye, Rusya ve İran ile bir yerel para birimi ticaret anlaşması tesis ederek petrol, doğal gaz ve diğer emtiaların ticaretinde dolar bağımlılığını azaltmayı taahhüt etmiştir. Ekim 2019’da, Türkiye ve Rusya, sınır ötesi işlemlerde ruble ve lirayı kullanma ve SWIFT yerine Rus mesajlaşma sistemini kullanma konusunda bir anlaşmayı resmîleştirmiştir (McDowell, 2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.). Burada vurgulanmalıdır ki 2018’den itibaren Ankara, swap çabalarına hız vermiştir. 2022 itibariyle, bu anlaşmaların kümülatif değeri etkileyici bir şekilde 28 milyar doları bulmuştur. Bu takas düzenlemeleri Çin, Katar, Güney Kore, Birleşik Arap Emirlikleri ve Azerbaycan dahil olmak üzere birçok ülkeyi kapsamaktadır (Soylu, 2022Soylu, R. (2022). Turkey’s love affair with currency swaps explained. Middle East Eye.). Bu tür girişimler, Türkiye’nin ekonomik bağlarını çeşitlendirme, bağımlılıklarını dengeleme ve potansiyel finansal zafiyetlerini sınırlama iradesini örneklemektedir. Ancak, bütün bu çabalarına ve dolar hakimiyetine karşı söylemsel çıkışlarına rağmen, Türkiye’nin dolardan uzaklaşma konusunda sınırlı bir başarı elde ettiği görülmektedir. 2017’deki ABD yaptırım tehditlerini ve 2018’deki gerçek yaptırımları takiben elde edilen verilerde, Türkiye’nin ticaret uygulamalarında dolardan önemli bir sapma henüz gözlemlenmemiştir (McDowell, 2023McDowell, D. (2023). Bucking the buck: US financial sanctions and the international backlash against the dollar. Oxford University Press.).