ABD’nin finansal hegemonyasının küresel ekonomik etkisi ne olmuştur?
Prof. Dr. Radhika Desai: Savaş sonrası dünyanın nasıl organize edileceğini tartışmak için 1944’te toplanan Bretton Woods Konferansı’nda ABD, Keynes’in yeni uluslararası para sistemi üzerine yaptığı önerilerin hayata geçirilmesini engelledi. Bu öneriler, sterlin sisteminin çöküşünü ve ABD’nin Birinci Dünya Savaşı’ndan sonra doları tahta çıkarma yönündeki beyhude girişimlerini izleyen düzensizliğin yerini almak için ortaya atılmıştı. O günden itibaren ABD, dünyayı istikrarı ve geleceği olmayan bu dolar sistemine tabi kıldı.
Bu konu çoğunluk tarafından anlaşılmış durumda değil çünkü dünyanın en güçlü ülkesinin para biriminin doğal olarak dünyanın para birimi olması gerektiği fikrini meşrulaştırmak için onlarca yıldır yoğun bir şekilde çalışan ve büyük çoğunluğu ABD’de bulunan bir akademisyen endüstrisi var. Oysa bu iddia, tamamen gerçek dışıdır. “Dolarsızlaştırmayı farklı ama birbiriyle ilişkili iki süreç şeklinde düşünmek gerekir. Birincisi, dolar sisteminin kendi içinde artan çelişkileridir. İkincisi ise alternatiflerin artan mevcudiyetidir. Bu alternatiflerin çoğalması sistematik değildir, belirli bir geçici karaktere sahiptir ve önemli sayıda ülke alternatif birleşik uluslararası parasal düzenlemeler için bir plan oluşturana kadar bu karakterini koruyacaktır. Dolayısıyla sistematik bir çözüme ihtiyaç vardır ve bu da ancak dünya ekonomisinin yeterince büyük bir bölümünü temsil eden yeterince çok sayıda ülke bir çözüm oluşturmak için karşılıklı olarak anlaştığında gerçekleşecektir. Bir ülkenin kalkınmasına yönelik bir finansal sistem yaratmanın ilk adımı sermaye kontrolleri uygulamaktır. ABD’nin finansal hakimiyetini kırmak için önemli olan bir diğer yol da ülke içinde yabancı sermayeye bağımlı olmayan güçlü bir finansal sektör yaratmaktır. Böyle bir finansal sektör, ihracat pazarlarında rekabetçi olma olasılığı en yüksek olan sektörler de dahil olmak üzere, üretken yatırımlara yönelmelidir. Çok kutupluluğun yaygınlaşması ülkeler arasındaki güç farklılıklarını azaltacağından, genişleyen üretim kapasitesi, birbirleriyle giderek daha eşit bir temelde ilişki kuran ülkeler arasında uluslararası işbirliği olanaklarını arttırmakla kalmayacak, aynı zamanda her türlü finansal işbirliğini de mümkün kılacaktır.”
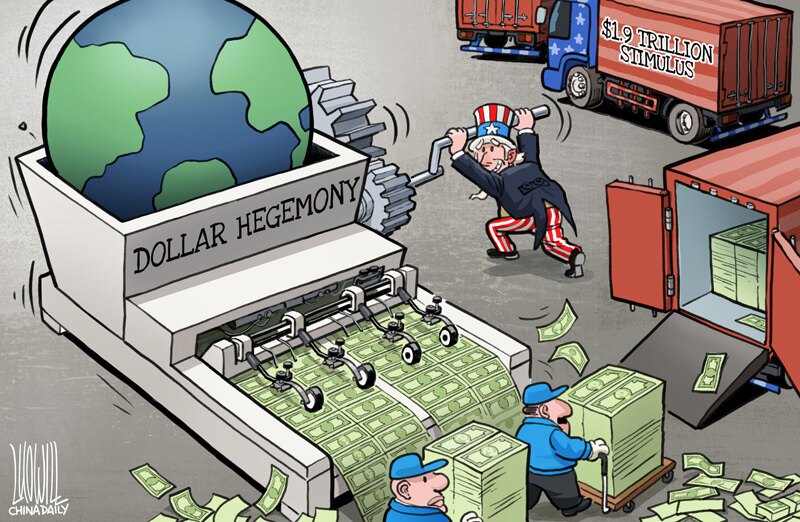
ABD dolarının yalnızca İngiliz sterlininin halefi olduğunu iddia eden ABD hegemonyası teorisi, ABD’li elitlerin yüzyılı aşkın bir süredir düşledikleri hüsnükuruntuya dayanmaktadır. Sterlin ulusal değil emperyal bir para birimiydi. O zaman bile ne Birleşik Krallık’a ne de dünyaya iyi hizmet edebildi. İngiltere’nin sömürgelerinin, özellikle de en büyüğü bugünkü Hindistan, Pakistan ve Bangladeş’i kapsayan ve “baş tacı” olarak nitelenen Britanya Hindistanı’nın sömürülmesi üzerine kurulmuştu. Böylece İngiltere dünyaya sermaye ihracı şeklinde likidite sağlayabilecekti. Bu sermaye ihracı 19. yüzyılın sonları ve 20. yüzyılın başlarında Avrupa, ABD ve İngiliz kolonilerinin sanayileşmesini finanse etti. Başka bir deyişle, sterlin sistemi ırkçı emperyalizm üzerine kurulmuştu.İkinci Dünya Savaşı’nın sonunda bu sömürgelere sahip olmayan ABD, dünyaya likiditeyi ancak cari açık vererek sağlayabilirdi. Bu doğrultuda ABD, kazandığından fazla harcamaya ve bunu dünyaya esasen borç senedi olan dolarlar dağıtarak ödemeye başladı. Bu likidite sağlama yöntemi ünlü Triffin İkilemi’ne tabiydi: Açıklar arttıkça doların değeri düşüyordu.
Keynes’in önerisini reddedip, dünyaya dolardan başka bir seçenek bırakmadıktan sonra ortaya atılan dolar sisteminin ilk versiyonunda ABD, dünyaya yutturmak istediği acı ilacı tatlandırmak için doları altınla destekleme sözü vermişti. Dünyanın geri kalanı, özellikle de o dönemde ihracat fazlalarını devalüe edilmiş dolar cinsinden tutmak zorunda kalan Avrupa, altına yöneldi. Altına olan talep, dünya savaşları sırasında ABD’de biriken büyük hazineyi tüketti. Bunun üzerine 1960’lı yılları doların altın desteğini korumak için birbiri ardına çareler aramakla geçiren ABD, “altın penceresini kapatmak” ve doların altınla olan bağını koparmak zorunda kaldı.Sözde Hegemonik İstikrar Teorisi’nin (HİT) duayenlerinin iddia ettiğinin aksine, bu durum Triffin İkilemi’ni ortadan kaldırmadı. Yalnızca, ABD’yi dolar sistemini etkilemeden doları altına çevirme yükümlülüğünden kurtardı. Triffin İkilemi işlemeye devam etti ve 1970’lerde doları yeni düşük seviyelere gönderdi. Öyle ki, altının ons fiyatı 800 doları aştı ki bu da bugünün parasıyla 3 bin doların üzerine çıktığı anlamına geliyor. O zamandan bu yana dolar sistemi, dünya ekonomisi için gerekli olan yatırım ve ticaretle hiçbir ilişkisi olmayan ve bunları desteklemeyen, aksine baltalayan, tamamen finansal faaliyetlerin genişlemesine dayanan bir sisteme dönüşmüştür. Dolar sisteminin ve ABD’nin finansal hegemonyasının olumsuz ekonomik etkilerinin sebebi budur.
Michael Hudson ve benim dolar krediokrasisi olarak adlandırdığımız bu sistem borç, spekülasyon ve dengesizliklere dayanmaktadır, ayrıca oynak ve istikrarsız bir sistemdir. Ana etkilerin bazılarını inceleyelim: İlk olarak, dolar krediokrasisinin üzerinde işlediği temeli meydana getiren büyük miktarda borcu yaratmıştır. Bunların başını dolar cinsinden borçlar çekmektedir. Bunun sonucunda aşırı borçlu hane halkları, işletmeler ve hükümetler ortaya çıkmıştır. Bu borç, bu kuruluşların ödeme kapasitelerinin çok ötesindedir ve bu nedenle sürdürülemezdir. Daha da kötüsü, borç alanın ödeme kapasitesi değerlendirilmeden borç verilmekle kalmamış, çoğunlukla spekülasyon gibi verimsiz amaçlar için borç verilmiştir. Bu amaçlar sadece zaten çok büyük olan az sayıdaki finansal kuruluşa ve yine az sayıdaki yüksek servet sahibi bireylere fayda sağlamaktadır. Tabii ki borçların çoğu da bu gruba aittir.
İkinci olarak şu söylenebilir: Sistem spekülasyona dayanmaktadır. Bu finansal sistemin varlığı, parayı üretken yatırımlardan uzaklaştırıp finansal yatırımlara yöneltme eğilimindedir. Bu da kaçınılmaz olarak varlık balonlarına, hisse senedi, tahvil, gayrimenkul, kaliteli şaraplar ya da resimler gibi varlıkların fiyatlarında artışlara neden olur. Bu değerlerin söz konusu varlıkların içsel değeriyle hiçbir ilgisi yoktur ve her şey sistemde dolaşan ve getiri peşinde koşan para miktarıyla ilgilidir. Bu varlık balonları - dot-com balonunu, çeşitli borsa balonlarını, ABD’deki konut ve kredi balonunu ve günümüzde “her şey balonu” olarak adlandırılan balonu düşünün - kaçınılmaz olarak patlayarak ifade edilemeyecek kadar büyük ekonomik zararlara, ekonomik krizlere, işsizliğe, açlığa, evsizliğe ve yoksulluğa neden olur.
Üçüncü olarak, dolar sistemi işleyebilmek için dengesizliklere ihtiyaç duyar. Bu çok önemli bir noktadır. Keynes’in Bretton Woods’a sunduğu, dünyanın para birimi olarak Bancor’u çıkaracak, karşılıklı mutabakata dayalı ve çok taraflı olarak yönetilen bir Uluslararası Takas Birliği önerisi çok farklıydı. Bancor sıradan insanların, örneğin bir yemek ya da tişört almak için kullanacağı bir para birimi olmayacaktı. Sadece merkez bankalarının birbirleriyle olan dengesizliklerini çözmeleri için ayrılacaktı. Tıpkı bir ülke içindeki bankalar için takas odalarının (clearing house) yaptığı gibi. Çeşitli ülkelerin vatandaşları, daha önce olduğu gibi çoğu işlem için kendi ulusal para birimlerini kullanmaya devam edebilecekti.
Keynes’in sistemi dengesizlikleri en aza indirecek şekilde tasarlanmış, kalıcı dengesizlikleri önlemek ve dengeli ticaret ve yatırım ilişkilerini teşvik etmek için sisteme teşvikler ve caydırıcılar yerleştirilmişti. ABD’nin cari hesap açıklarına dayanan dolar sistemi ise dengesizliklerin genişlemesini sistemin özüne oturtmuştur ve dolar üzerindeki aşağı yönlü kaçınılmaz baskıyla başa çıkabilmek için dolar cinsinden finansal faaliyetlerin büyük ölçüde genişlemesini gerektirmektedir.
Bu dengesizlikler ve finansal faaliyetlerdeki bu genişleme dünya için son derece zararlı olmuştur. İlk olarak, bazı ülkelerin sürekli ticaret fazlası verirken diğer ülkelerin sürekli ticaret açığı verdiği bir sistemin sürdürülmesine izin veriyorlar ve bu sorun asla çözülmek zorunda değil çünkü finansal faaliyetlerin muazzam genişlemesi, açık veren ülkelerin açıklarını ödemek için borçlanabileceği anlamına geliyor. Bu elbette ABD için geçerlidir. Ancak bu aynı zamanda gelişmekte olan ülkelerin kalkınmada başarısız olmaya devam etmeleri ve sürekli ticaret açığı verme pozisyonunda kalmaları anlamına gelmektedir. Bu yolla gelişmekte olan ülkeler, mevcut sistemin kaçınılmaz sonucu olarak ekonomik ve finansal krizlere ve borç sarmalına itilmektedir. Bu aynı zamanda Uluslararası Para Fonu (IMF) ve Dünya Bankası’na bu ülkelere “Yapısal Uyum Programları” dayatma şansı verir ve bunun etkisi her zaman kalkınmayı daha da geriye götürmek ve onları emperyalist ülkelere daha da bağımlı hale getirmek olmuştur.
Dolar sistemiyle ilgili bir başka sorun da elbette mevcut durumda silah haline getirilmiş olmasıdır. Bir ülkenin para birimi dünyanın para birimi olarak kullanıldığında, o ülke düşman olarak gördüklerini cezalandırmak için sistemi her zaman kullanabilir. Yakın zamanda Rusya’nın rezervlerine el konulması dünyayı şoke etmiş olsa da, daha önce Afganistan, İran ve Venezuela gibi pek çok ülke bu tür davranışların kurbanı olmuştur. Bu silahlanma, dolar sisteminin kabul edilemez doğasını ortaya koymuştur.
Son olarak, dolar sisteminin dünyayı yavaş büyüme, kalkınma eksikliği ve tekrarlanan krizlere maruz bıraktığını söyleyebiliriz.
“Dolarsızlaştırma” (dedolarizasyon) olgusu şu anda nasıl gelişiyor? Devam etmekte olan bu değişimi hangi faktörler tetikliyor ve bunun itici gücü nedir?
Prof. Dr. Radhika Desai: Dolarsızlaştırmanın en temel itici gücü, dünyanın dolar sisteminin kendisine hizmet etme biçiminden memnun olmamasıdır. Kendimi bildim bileli, 1980’lerdeki üçüncü dünya borç krizi ya da 1990’lar ve 2000’lerdeki dengesizlikler bağlamında olsun, sistemin işleyişine ilişkin şikayetler basında ve akademik dergilerde düzenli olarak yer almıştır. Elbette bugün bu konuda çok daha fazla tartışma var ve bu da dolar sisteminin uzun zamandır beklenen ölümünün hızla yaklaştığını gösteriyor. Dolarsızlaştırmayı farklı ama birbiriyle ilişkili iki süreç şeklinde düşünmek gerekir. Birincisi, dolar sisteminin kendi içinde artan çelişkileridir. İkincisi ise alternatiflerin artan mevcudiyetidir.
Triffin İkilemi hiçbir zaman ortadan kalkmadığı için, bugün doların değerini korumak, finansal faaliyetlerin büyük ölçüde genişlemesini gerektirmektedir. Acınası durumda olan ABD ekonomisine ait cari açığın dolar üzerinde yarattığı aşağı yönlü baskıya karşı koyabilecek olan tek şey, finansal ve spekülatif motivasyonlarla artırılan dolar talebidir. Finansal faaliyetlerin genişlemesinin ABD’nin son on yıllarda maruz kaldığı sanayisizleşme ile yakından bağlantılı olduğunu da söyleyebiliriz.
Son yirmi yılda bu artan finansal talep gevşek para politikaları ile yaratılmıştır. Düşük ve sıfır faiz politikaları (LIRP ve ZIRP), parasal genişleme (QE), ileriye dönük yönlendirme ve benzer birtakım uygulamalara başvurulmuştur. Bu düşük faiz oranları dönemi ilk olarak 2000’li yıllarda, Alan Greenspan yönetimindeki ABD Merkez Bankası’nın (FED), borsa balonuyla aynı zamanda oluşmakta olan konut balonunun ABD ekonomisini ayakta tutan tek şey olduğunu ve bunun için de düşük faiz politikalarının gerekli olduğunu fark etmesiyle, dot-com balonunun patlamasının ardından başladı. Bu düşük faiz oranları dönemi, doların çok hızlı bir şekilde düşmesi nedeniyle 2004 ve 2005 yıllarında faiz artışlarının gerekli hale gelmesiyle kesintiye uğradı. Bu faiz artışları sonunda 2008 yılında konut ve kredi balonlarını patlattı. Bunun ardından FED, görünürde ekonomiyi canlandırmak ama gerçekte sorunlu finans kuruluşlarına yardım etmek amacıyla düşük ve hatta sıfır faiz oranlarına geri döndü. Sonuç ise elbette daha fazla varlık balonunun şişirilmesi oldu ki bu da bugünkü “her şey balonuna” yol açtı.
2010’lu yıllar boyunca bu politikalar düşük enflasyonla bir arada var oldu çünkü ABD, eşitsiz mübadele olarak adlandırabileceğimiz yolla yurtdışından ucuz ithalat yapmaya devam etti ve yurt içinde ücretleri düşük tuttu Pandemiden sonra bu iki koşul da ortadan kalktı ve enflasyon şimdi şiddetle geri döndü.
Enflasyonun geri dönüşü FED’i bir ikilemle karşı karşıya bıraktı. Enflasyonla, yapabileceği tek yol olan faiz oranlarını yükselterek mücadele ederse, sistemdeki hemen hemen her varlığın fiyatlarını şişiren ve bunlara yatırım yapanların servetlerini şişiren “her şey balonu”nu patlatacaktır. Burada FED’in enflasyonla sadece faiz oranlarını yükselterek başa çıkabileceğini, ancak enflasyonla mücadelenin tek yolunun bu olmadığını belirtmek gerekir. Enflasyonla mücadelenin en mantıklı yolu, sıradan çalışan insanlara ekonomik acı çektirmeyen tek yol, yatırımları arttırmak ve enflasyonun temelinde yatan arz sorunlarını çözmektir. Ancak bu FED tarafından yapılamaz. Sorunun temelinde özel yatırım ve faaliyet eksikliği yattığından, bu ancak oldukça büyük ve yaygın bir ölçekte devlet müdahalesiyle, devletin özel sektörün yapamadığı ya da yapmayacağı şeyleri, yani yatırım ve üretimi yapmak üzere devreye girmesiyle çözülebilir. Elbette bu durum neoliberaller ve kapitalistler tarafından nefretle karşılanmaktadır. Eğer buna izin verirlerse, halk kendilerinden vazgeçilebileceğini açıkça görecektir. Kapitalizme katlanmaya gerek kalmayacak ve bu da sosyalizme giden yolu açacaktır. Bu nedenle “enflasyonun her zaman ve her yerde parasal bir olgu olduğunu” tekrarlayıp duruyorlar. Bu yüzden FED, durgunluğa ve işsizliğe neden olsa bile enflasyonla mücadele etmek için faiz oranlarını yükseltme yöntemine izin veriyor. Gerçekten de bugün FED, söylemlerinden anlaşıldığı üzere, resesyona yol açmadan talebi düşürerek enflasyona son vermek için gereken miktarda işsizlik yaratmak istemektedir. Zaten işsizlik sorunuyla karşı karşıya olan insanların talebini düşürerek bunu yapmak istemektedir.
Dolarsızlaştırmanın hızlanmasının ikinci nedeni ise alternatiflerin giderek artmasıdır. Bir yandan Çin bugün 150’den fazla ülkenin en önemli ticaret ortağı ve aynı zamanda giderek daha fazla yatırım kaynağı haline geliyor. Bu da yuan ve diğer para birimlerinin ödeme sistemlerindeki rolünün artması anlamına geliyor. Öte yandan, doların ve SWIFT uluslararası ödemeler sisteminin Rusya’ya karşı silah olarak kullanılmasına tanık olan dünya, giderek daha fazla alternatif arayışına girmiştir. Bu alternatifler birçok farklı şekilde ortaya çıkmaktadır.
Rusya, Hindistan ya da Çin gibi çeşitli ülkeler giderek daha fazla alternatif ödeme sistemi kurmaya devam etmektedirler. Dijital teknolojinin mevcudiyeti de bunu kolaylaştırdı ve giderek daha fazla ülke, merkez bankası dijital para birimleri (CBDC) oluşturmaktan bahsediyor. İkinci olarak, ülkelerin kendi aralarındaki ticareti birbirlerinin para birimleriyle gerçekleştirmeleri için anlaşmalar yapıldı. Alternatifler ayrıca, özellikle Çin’den gelen Kuşak ve Yol Girişimi, Asya Altyapı Yatırım Bankası ve daha genel olarak Çin bankalarının yurt dışındaki yatırımları finanse etmek için üstlendikleri büyük miktarda kredi şeklinde yeni finansman kaynakları olarak ortaya çıkmıştır.
Bu alternatiflerin çoğalması sistematik değildir, belirli bir geçici karaktere sahiptir ve önemli sayıda ülke alternatif birleşik uluslararası parasal düzenlemeler için bir plan oluşturana kadar bu karakterini koruyacaktır. Bu planın oluşturulması şarttır çünkü bugün yapılmakta olan geçici düzenlemeler sistematik ya da tam çözümler değildir. Örneğin iki ülke arasındaki ticaretin birbirlerinin para birimi üzerinden yapılması anlaşmasını ele alalım. Bu ancak her iki ülke de birbirlerinden kabaca eşit miktarda mal almak istiyorsa işe yarayabilir. Ancak durum her zaman böyle değildir. Örneğin, Rusya ve Hindistan’ın rupi cinsinden ticareti ruble ile kapatması gibi. Hindistan, ödemesini rupi olarak yaptığı büyük miktarlarda Rus petrolü ithal ederken, Rusya’nın elinde büyük bir rupi yığını ve Hindistan’dan satın alabileceği çok az şey kalması sorunu ortaya çıkmıştır. Bu tür dengesizlikler, anlaşmanın sürdürülemez olduğu ve muhtemelen sona ermek zorunda kalacağı anlamına geliyor.
Dolayısıyla sistematik bir çözüme ihtiyaç vardır ve bu da ancak dünya ekonomisinin yeterince büyük bir bölümünü temsil eden yeterince çok sayıda ülke bir çözüm oluşturmak için karşılıklı olarak anlaştığında gerçekleşecektir. Burada önemli bir uyarıda bulunmak istiyorum. Son zamanlarda 5R hakkında çok konuşuluyor. BRICS ülkelerinin hepsinin para birimlerinin adı R ile başlıyor: real, ruble, rupi, renminbi ve rand. Buradaki fikir, kendi aralarında kullanmak üzere bir tür uluslararası para birimi yaratmalarıdır.
Ancak yaratılacak herhangi bir uluslararası para biriminin, günlük işlerini yapan sıradan insanların örneğin bir restoranda yemek ya da oyuncak almak için kullandıkları ulusal para birimlerinin yerini alacak ya da onlarla birlikte kullanılacak bir para birimi olmaması gerektiğini unutmamak çok önemlidir. Böyle bir para biriminin yaratılması, avro deneyiminin de gösterdiği gibi, daha zayıf ekonomilere sahip ülkeler için oldukça zararlı olacaktır. Bu nedenle Keynes’in Bretton Woods’taki özgün önerilerini hatırlamak önemlidir. Bu tür bir para birimi değil, sadece merkez bankaları arasında birbirleriyle olan dengesizlikleri gidermek için kullanılacak bir para birimi söz konusuydu. İlgili tüm ülkeler tüm iç işlemlerinde kendi para birimlerini kullanmaya devam edeceklerdi. Eğer dünya büyüme ve kalkınmaya elverişli bir Uluslararası Para Düzeni yaratmak istiyorsa, bunun böyle bir şey olması gerekir.
ABD’nin finansal hakimiyetini dengelemek için uygulanabilir seçenekler var mı? Bu yeni alternatiflerin ortaya çıkmasıyla birlikte hangi önemli fırsatlar ve zorluklar ortaya çıkmaktadır?
Prof. Dr. Radhika Desai: Bu soruyu bir önceki soruya verdiğim yanıtta kısmen yanıtlamıştım ancak biraz daha ayrıntılandırayım. Aslında ABD’nin finansal hakimiyetini dengelemek için pek çok uygulanabilir seçenek var. Öncelikle her ülkenin kendi finans sektörü üzerinde daha fazla kontrol sahibi olması ve “sermaye kontrollerinin kaldırılması”, “batılı finans kuruluşlarının kendi finans sektörlerinde faaliyet göstermesine izin verilmesi” ve “devlet borçlarının dolar cinsinden ihraç edilmesi” gibi özellikle New York ve Washington merkezli çağrılara kulak asılmaması gerekir. Bu önlemler sadece bu ülkelerin finansal sistemlerini, daha önce tanımladığımız oynak ve istikrarsız dolar sisteminin destekçisi haline getirmektedir. İlgili ülkenin kalkınmasına hiçbir katkı sağlamamakla kalmaz, aynı zamanda kalkınmaya zarar da verir. Bunun başlıca nedeni, bir ülkenin kalkınmasının, onu üretken yatırımlara yönlendirecek şekilde düzenlenmiş bir finans sektörüne ihtiyaç duymasıdır. Bir ülkenin finansal sisteminin dolar sistemine dahil edilmesi, onu spekülasyona ve yağmacı kredilere yönelik bir finansal sisteme dönüştürür.
Bir ülkenin kalkınmasına yönelik bir finansal sistem yaratmanın ilk adımı sermaye kontrolleri uygulamaktır. Amerika Birleşik Devletleri, IMF ve daha genel olarak neoliberal kuruluşlar on yıllardır ülkeleri, bunun ülkelerine çok ihtiyaç duyulan üretken yatırımları getireceği vaadiyle, sermaye kontrollerini kaldırmaları için ikna etmeye çalışmışlardır. Ancak 1990’ların sonunda Doğu Asya ülkelerinin birçoğunun keşfettiği gibi, sermaye kontrollerini kaldırdıklarında para girişi oldu, ancak bu üretken yatırımlar için para ya da sermaye sağlamadı. Daha ziyade, ilgili ülkelerin arazi, hisse senedi ve diğer varlık piyasalarında spekülasyon yaparak kısa vadeli getiri arayan sıcak paraydı. Dahası, açık sermaye hesapları sayesinde bu para, ilgili ülkelerin ekonomileri hakkında fazla bir şey bilmeyen sahipleri, kısa vadeli getiri beklentileri konusunda irrasyonel bir coşkuya kapıldıklarında serbestçe ülkenin içine yığılıyordu. Öte yandan, önceden ülkenin sağlam temellerine övgüler yağdıran insanlar sorunlardan bahsetmeye başladıkları anda, bir gecede, bu para serbestçe dışarı akıyordu.
Ekonomideki gerçek gelişmelerle hiçbir ilgisi olmayan bu tür para çıkışları, 1997 ve 1998’de dünya ekonomisinin en üretken ve dinamik bölümünü vuran büyük Doğu Asya mali krizine neden oldu. Kriz elbette neo liberaller tarafından bu ülkelerin sözde ahbap çavuş kapitalizmine mal edildi, oysa gerçekte baş suçlu bu ülkelerin sermaye kontrollerini kaldırarak kendilerini açtıkları dolara dayalı finans sistemiydi. Vietnam ya da Hindistan gibi ülkelerin sermaye kontrollerini hiç kaldırmamış olmaları nedeniyle bu mali krizi yaşamamış olmaları dikkat çekicidir.
Sermaye kontrolleri, ekonomiye giren her sermayenin üretken yatırım yapmak üzere girmesini ve belirli koşullar dışında sermaye veya kârları geri gönderme hakkından feragat etmeyi kabul ederek ülke ekonomisine bir dereceye kadar bağlılık göstermesini sağlamalıdır.
ABD’nin finansal hakimiyetini kırmak için önemli olan bir diğer yol da ülke içinde yabancı sermayeye bağımlı olmayan güçlü bir finansal sektör yaratmaktır. Böyle bir finansal sektör, ihracat pazarlarında rekabetçi olma olasılığı en yüksek olan sektörler de dahil olmak üzere, üretken yatırımlara yönelmelidir. Bu tür sektörlere sahip olmak, ülkeleri dolar veya diğer para birimleriyle borçlanma zorunluluğundan kurtarmak için çok kritiktir çünkü o ülke yurt dışından satın almak zorunda olduğu, yani bağımlı olduğu ithalatı ihracat yoluyla karşılama yeteneği kazanacaktır.
Üçüncü olarak, ülkelerin uygulamaya başlaması gereken çok önemli bir diğer yöntem, özel sektörün yurt dışından döviz cinsinden borçlanmasına izin vermemek ya da en azından bunu yapabilmesini, süper zenginlerin küçük kesimlerinin lüks zevklerine ya da yerli sermayedarların yurt dışında varlık edinme arzularına değil, ülkenin kalkınma ihtiyaçlarına öncelik verecek şekilde düzenlemektir.
Son olarak, hükümetler kendi para birimleri dışında başka bir para biriminde tahvil ihraç ederek borçlanmamalıdır. Ayrıca mali piyasalardan borçlanmak yerine, toplum üzerinde eşitleyici bir etkiye sahip olan daha iyi durumdakilerin vergilendirilmesi ya da kendi merkez bankasından borçlanma yoluyla para toplama olasılığını da araştırmalıdır. Bu, faiz oranları uluslararası düzeyde yükseldiğinde neredeyse kaçınılmaz olarak ortaya çıkan türden mali krizleri önler.
Çok kutupluluk uluslararası finansal işbirliğini nasıl etkiliyor? Çin bu bağlamda alternatif çözümler sağlamada nasıl bir rol oynuyor?
Prof. Dr. Radhika Desai: Çok kutupluluğun genel olarak kalkınma ve özel olarak da finansal olmayan işbirliği üzerinde faydalı etkileri olabilir. Jeopolitik ekonomi üzerine çalışmamda analiz ettiğim üzere, çok kutupluluk Troçki’nin eşitsiz ve bileşik gelişme olarak adlandırdığı ve bizim emperyalizm ve antiemperyalizm diyalektiği olarak anlayabileceğimiz diyalektiğin işleyişinin bir sonucudur. Emperyalizm kalkınmanın inkarından başka nedir ki? Ve antiemperyalizm, kalkınma hakkının başarılı bir şekilde savunulmasından, kalkınmanın başarılı bir şekilde takip edilmesinden başka nedir?
Jeopolitik ekonomi, kendilerine Marksist diyen pek çok kişinin Marx’ın kapitalizm analizini, neoklasik iktisadın karşıt metodolojik ve teorik çerçevesine uydurmaya çalışması nedeniyle ortaya çıkan tahrifatlardan arındırarak doğru bir şekilde anlamaya dayanır. Bu yapıldığında, Marx için sınıfların yanı sıra ulusların da kapitalizmin maddi ürünleri olduğu ve kapitalizm çağının sadece işçi ve kapitalist sınıflar arasındaki mücadelelerle değil, aynı zamanda emperyalist ülkeler ile emperyalizme direnenler arasındaki mücadelelerle de karakterize edildiği anlaşılır. Bu bir kez açıklığa kavuştuğunda, kalkınmacı devletler literatürünün doğal olarak Marksizm ile ittifak halinde olduğunu görmek kolaydır.
Böylece jeopolitik ekonomi, kalkınmanın üretilmesinde kalkınmacı devletlerin merkeziliğini anlamakta ve bu anlayışın kökenini Marx’ta bulmaktadır. Bu bir kez anlaşıldığında, çok kutupluluğun, emperyalizm ve antiemperyalizm diyalektiğinde emperyalizmin gücüne rağmen ikinci eğilimin, yani antiemperyalist ve kalkınmacı eğilimin galip gelmesinin bir sonucu olduğu ortaya çıkmaktadır. Üretici gücü dünyaya yayan ve onu çok kutuplu hale getiren bu eğilimdir.
Daha önce de belirttiğim gibi bu diyalektikte, kapitalizmin ana vatanlarındaki egemen devletler, kapitalist gelişmenin eşitsizliğini, yani dünya ekonomisi olarak ifade edilen uluslararası hiyerarşideki ayrıcalıklı konumlarını korumaya çalışmışlardır. Teknolojik olarak gelişmiş yüksek değerli malların üreticileri olarak bu konumlarını korumaya çalışırken, resmi sömürgecilik ya da gayri resmi yollarla egemen olmaya çalıştıkları dünyanın geri kalanına, ucuz iş gücü ile düşük teknolojili düşük değerli mallar üreterek gelişmiş endüstriyel ekonomilerini tamamlayan ekonomik biçimler dayatmışlardır. Ancak başarılı kalkınmacı devletler aracılığıyla kalkınmayı sürdürerek bu tür ekonomik tabiiyet ve tamamlayıcılığı reddedebilen ve buna istekli olan ülkeler, üretken yapıların benzerliğini tesis edebilmektedir. Dünya ekonomisinin hikayesi çok kutupludur çünkü yeterince fazla sayıda ülke bu çabayı üstlenebilmiş ve bunda başarılı olmuştur. Bu süreç boyunca, 20. yüzyılın başlarından itibaren, bu tür bir birleşik kalkınma arayışı, Rus Devrimi ile başlayan ve bugün Çin’de devam eden sosyalizmin diğer versiyonlarından bazılarının uygulanmasını da içermiştir.
Üretici güçlerin dünya çapında yayılmasındaki her ilerleme, bir sonraki ülke grubunun kalkınmayı sürdürmesini kolaylaştırarak şekilde çok kutupluluğun ilerlemesini hızlandırır. Bunun nedeni, kapitalist ülkelerin doğal olarak dünyanın geri kalanında nüfuz sahibi olmak için birbirleriyle rekabet etmeleri ve bunu yaparken de dünyanın geri kalanına giderek daha iyi koşullarda ticaret, yatırım, teknoloji transferi ve diğer ilişkileri sunmalarıdır. Bu aynı zamanda, geçmişte Sovyetler Birliği ya da bugün Çin gibi sosyalist olan bazı ülkelerin dayanışma amacıyla dünyanın geri kalanına iyi koşullarda ticaret, yatırım, teknoloji, vb. sağlaması nedeniyle de gerçekleşmektedir. Bugün bu süreç, Çin’in Kuşak ve Yol Girişimi ve daha genel olarak Çin’in dünyanın dört bir yanındaki yatırımları şeklinde muazzam boyutlara ulaşmıştır. Bu yatırımları üretimin yanı sıra enerjiyi ve diğer doğal kaynakları da kapsayacak şekilde altyapı inşa etmesi ile beşeri sermaye ve teknolojiye katkıda bulunmasıyla öne çıkmaktadır. Çin’in dünyanın geri kalanındaki varlığı, üçüncü dünyanın büyük bir kısmının yakın zamana kadar ve hatta bugün bile dünyanın emperyalist ülkeleri tarafından maruz bırakıldığı emperyal sömürüden çok daha olumlu, tamamen yeni bir ticaret ve yardım ilişkisi biçimi olarak şimdiden deneyimlenmektedir.
Çok kutupluluğun yaygınlaşması ülkeler arasındaki güç farklılıklarını azaltacağından, genişleyen üretim kapasitesi, birbirleriyle giderek daha eşit bir temelde ilişki kuran ülkeler arasında uluslararası işbirliği olanaklarını arttırmakla kalmayacak, aynı zamanda her türlü finansal işbirliğini de mümkün kılacaktır. Daha önce de vurguladığım gibi, finansal işbirliğinin en önemli şekli, ilk etapta tüm ülkelerin üretime yönelik finansal sektörlere sahip olmalarına yardımcı olmak ve hiçbir ülkeye ayrıcalık tanımayan, kalıcı dengesizlikler yaratmayan, oynak ve istikrarsız olmayan, ancak hükümetleri ekonomilerini tam istihdam ve kalkınma için yönetmekte özgür bırakabilen bir uluslararası para sistemi oluşturmak için işbirliği yapmak olabilir ve olmalıdır. Böyle bir uluslararası para sistemi muhtemelen tam olarak Keynes’in 75 yıldan uzun bir süre önce önerdiği gibi olmayacaktır, ancak geniş anlamda onun önerilerinin dayandığı ilkeleri baz alması gerekecektir.