Emsalsiz Kalkınma
Bu yıl, XI jınpıng çin cumhurbaşkanı ve Çin Komünist Partisi (ÇKP) Genel Sekreteri olarak görevine eşi görülmemiş bir şekilde üçüncü dönemde devam edecek. Kendisi şimdiden Çin’in Mao Zedung’dan sonraki en güçlü lideri. Xi’nin dünyanın en büyük ikinci ekonomisini “yeni bir uluslararası güç ve etki çağına” yönlendirme sözü verdiği 19. Genel Kurultay’ından sonra Mao gibi Xi de artık Komünist Parti’nin tüzüğüne eklenen ve kendi adını taşıyan bir “siyasi düşünce sistemine” sahip. Mao Dönemi Büyük Halk Salonu’nda düzenlenen kapanış töreninde, Xi’nin Çin’e Özgü Sosyalizm’in Yeni Dönemine İlişkin Xi Jinping Düşüncesi'nin parti tüzüğüne yazıldığı açıklandı: “Kongre’de oybirliğiyle Xi Jinping Düşüncesinin … Parti tüzüğündeki parti eylem kılavuzlarından [biri]” olarak kabul edilmesinin kararlaştırıldığı belirtildi (Li, 2017Li, C. (2017, September 27). China’s 19th party congress. Bro okings. ct/chinas-19th-party-congress/).
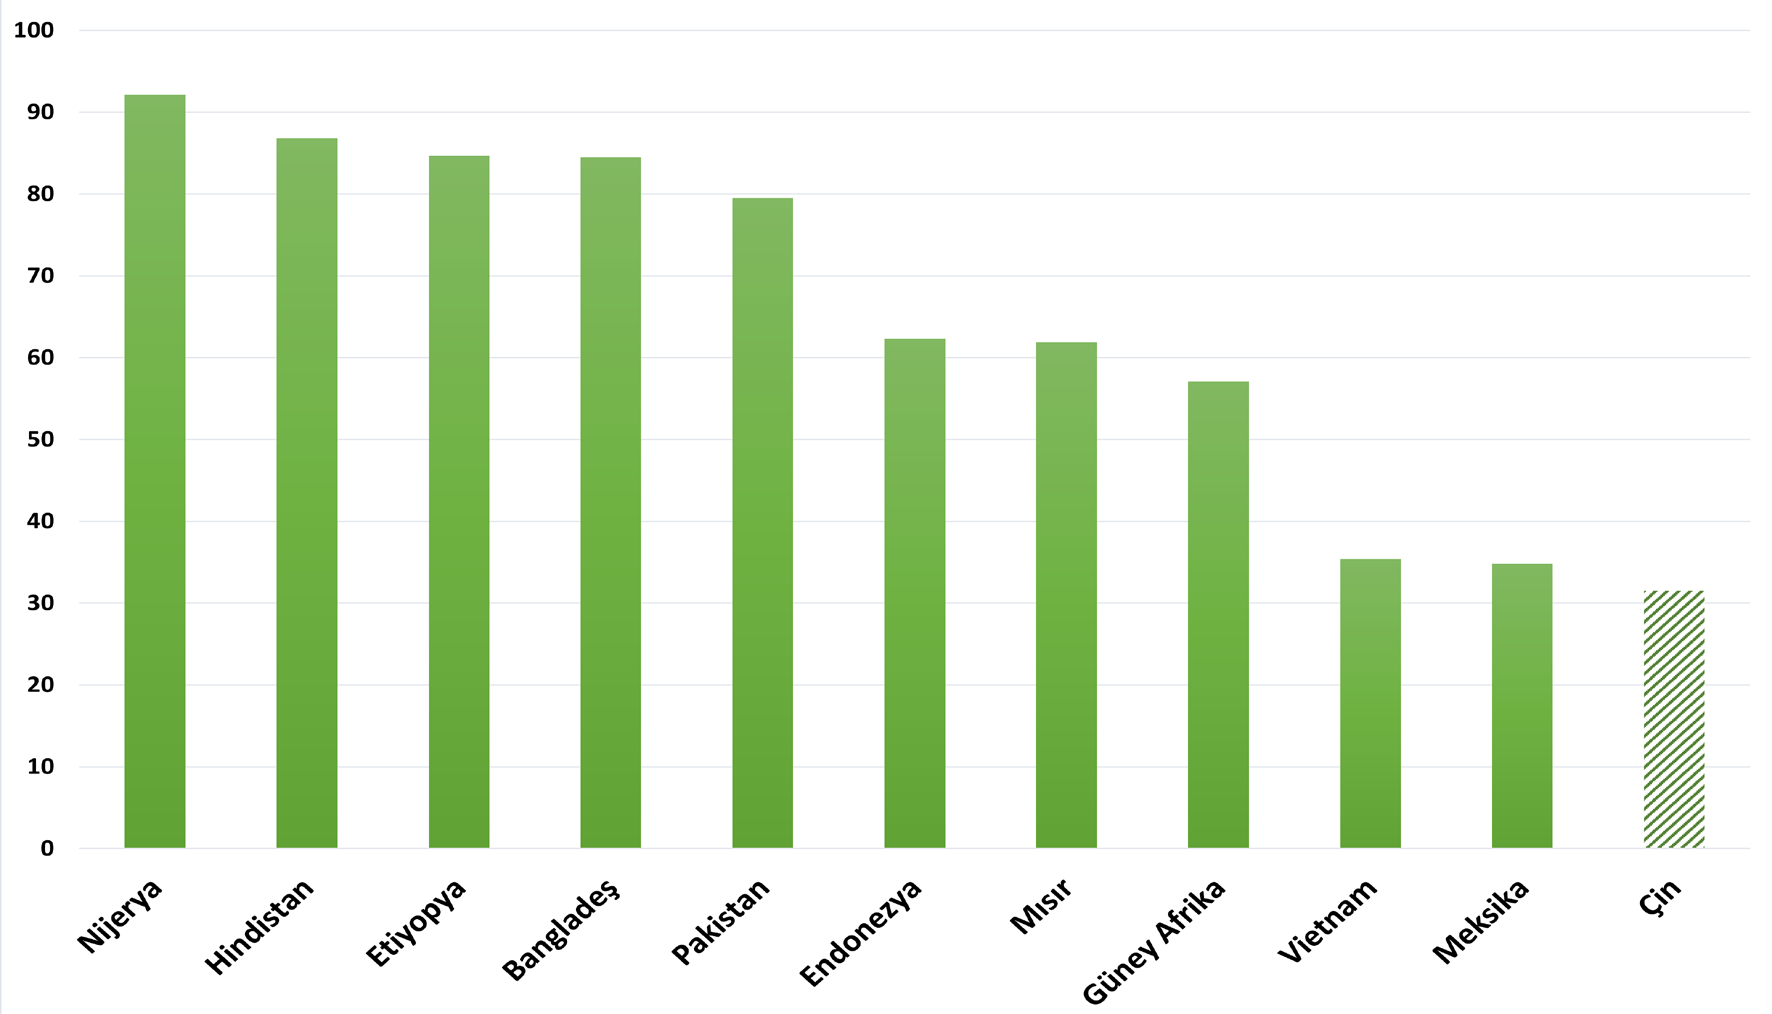
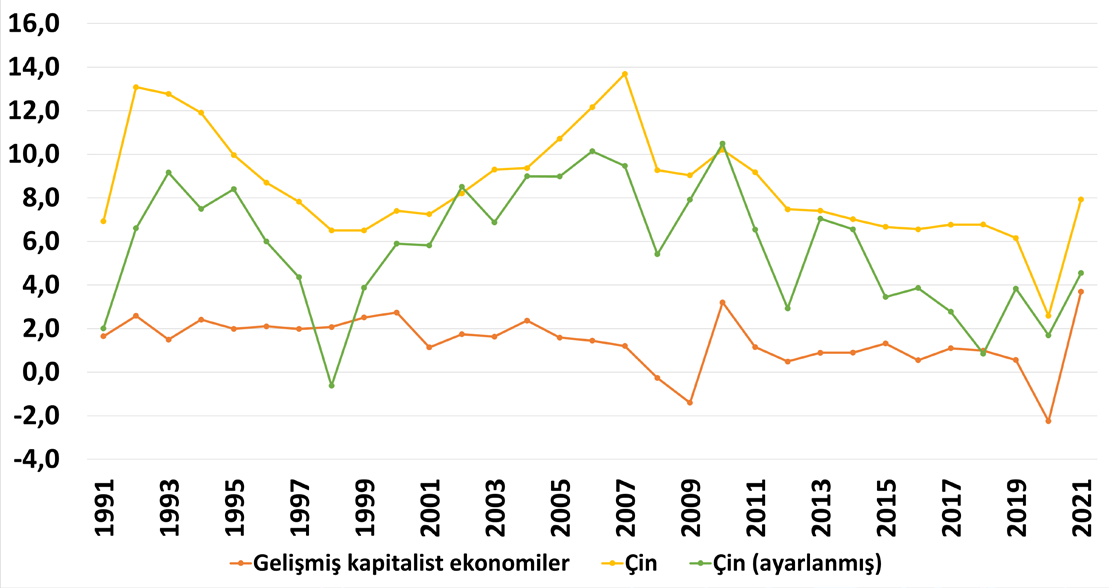
Son 40 yılda Çin’in büyümesi olağanüstü bir şekilde gerçekleşti. Küresel mali krizden ve büyük kapitalist ekonomilerdeki 2008-9 Büyük Durgunluğundan bu yana Çin, önde gelen kapitalist ekonomilerle de üretim açığını kapatmaya devam etti. Çin’in sanayi üretimi 2008’de ABD’nin yaklaşık %70’i iken, 2019’da%140’a ulaşarak önemli bir farkla ABD’yi geride bıraktı. Salgının patlak vermesinden önceki 12 yıl içinde, Çin’in sanayi üretimi %150 artarken ABD’deki sanayi üretimi sadece %25 arttı. Dünya nüfusunun %19’u ile hiçbir ülke bu kadar hızlı büyümemiştir - sadece Hindistan dünya nüfusunun %16’sı ile buna yakındır. 1980’lerin başında, dünya nüfusunun dörtte üçü Çinlilerden daha iyi durumdaydı. Şimdi ise bu durum sadece%31’dir (Roberts, 2020aRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.). 2010 yılında, 87 ülkenin kişi başına düşen gayri safi yurtiçi hasılası (GSYİH) Çin’den daha yüksek iken, 83 ülkenin kişi başına düşen GSYİH’si Çin’inkinden daha düşüktü. Bu emsali olmayan bir başarıdır.
Çin’in ortalama reel ekonomik büyümesi, geçmişinde olduğu gibi neredeyse çift haneli büyüme yerine bundan sonraki yıllarda yavaşlayarak yaklaşık %5 seviyelerine gelse bile, G7 ekonomileriyle arasındaki fark kapanmaya devam edecektir. Çin’in çalışan nüfusu şu anda zirveye ulaşmış durumda ancak hâlâ endüstriyel makineye dahil edilecek yüz milyonlarca kırsal işçi ve köylüsü bulunmakta; ve Çin bu konudaki büyümesini sürdürmek için ihtiyaç duyduğu kadar da dünya hammaddesini tüketmektedir (Roberts, 2020aRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.).
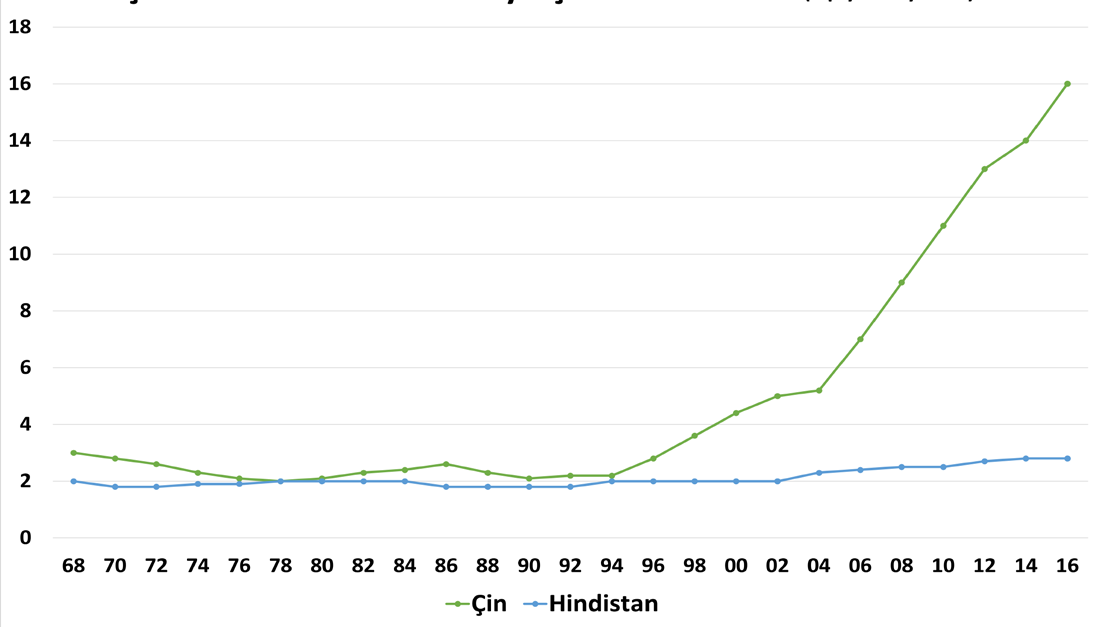
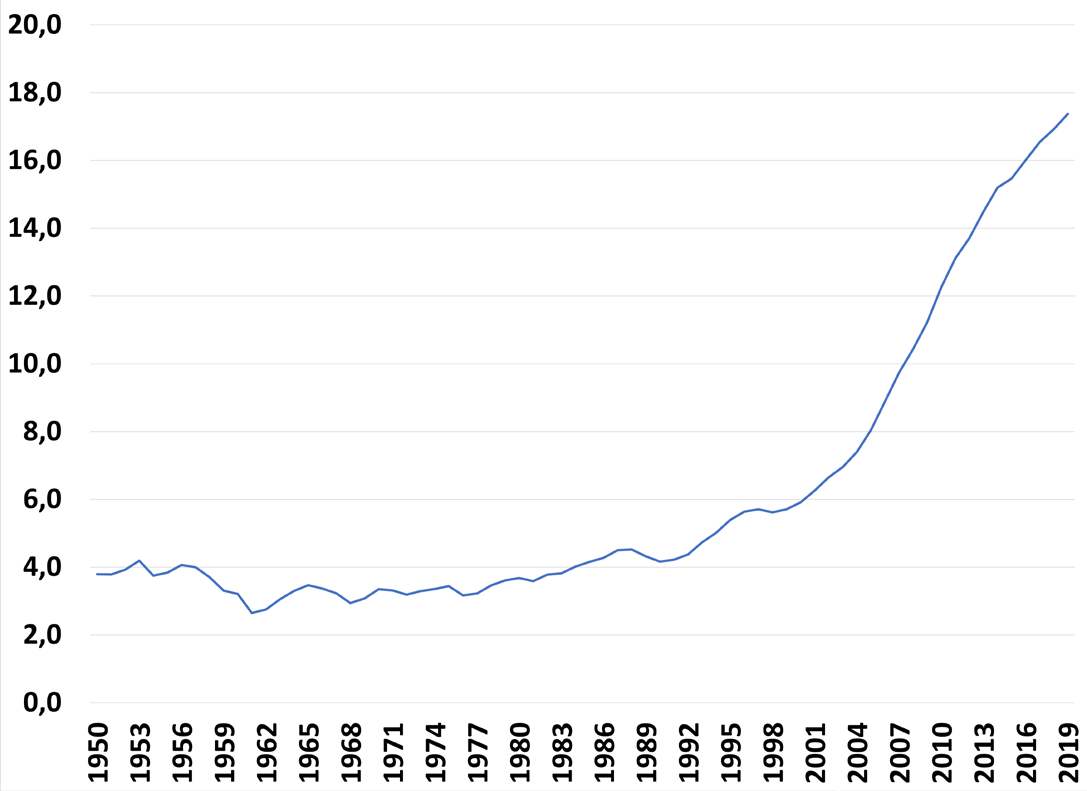
Bu gelişmeyi tarif etmenin başka bir yolu yoktur: Çin, son 250 yılda ekonomik gelişme tarihinde istisnai bir konumdadır ve Japonya veya Kore gibi Asya ekonomilerinin daha önceki ekonomik mucizelerini bile geride bırakmıştır. Çin’in küresel gelirdeki payı 1968’de %4’ün altındayken 2021’de %20’ye yükseldi ve bu artışın çoğu sadece 2002’den sonra gerçekleşti. Gerçekten de 1980-2015 döneminde gelişmiş ekonomilerin payındaki düşüşün %87’sini tek başına Çin’in payındaki değişim açıklamaktadır. Hindistan ise Çin’e kıyasla hiçbir gelişme gösterememiştir (Şekil 1).
Üretim ve gelirlerdeki bu olağanüstü büyümenin bir sonucu olarak, yaklaşık 900 milyon Çinli yoksulluktan kurtarılırken (veya Dünya Bankası (2016Dünya Bankası. (2016). Poverty. The World Bank. CN) tarafından tanımlandığı şekilde günde 1.90 dolar), diğer büyük “gelişmekte olan” ekonomiler çok az ilerleme kaydetmiştir (Şekil 2). Günde 5.5 dolarlık yoksulluk için daha gerçekçi bir eşik kullansak bile Çin’in yoksulluk oranı emsallerinin çok altında kalmaktadır.
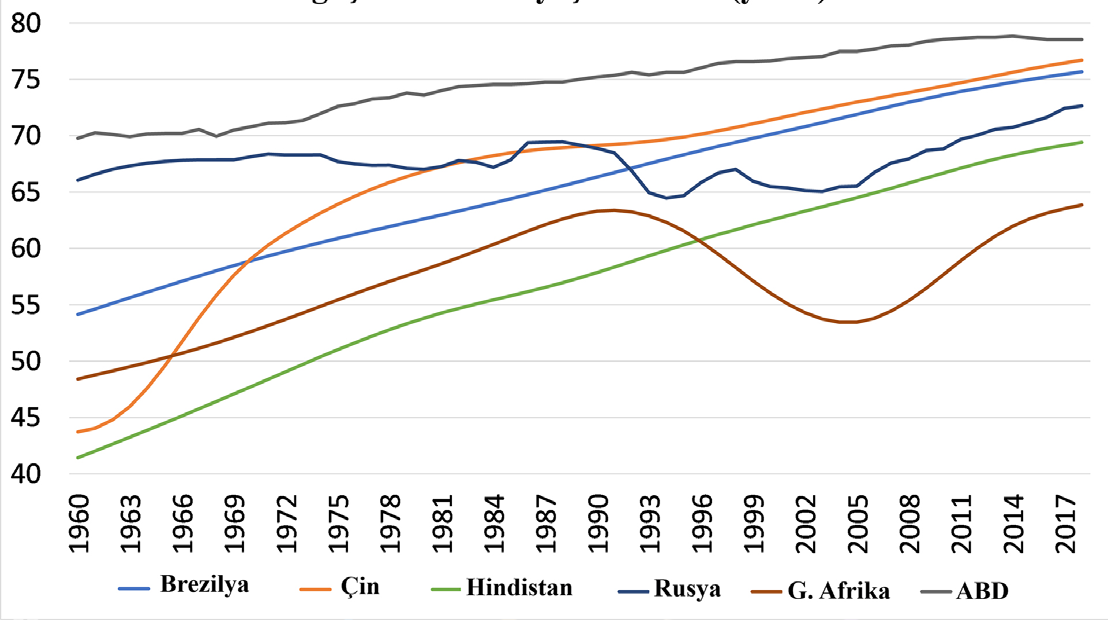
GSYİH, ilerlemenin yalnızca bir ölçüsüdür. İnsani gelişmenin önemli bir göstergesi ortalama yaşam süresidir. Çin’de, 1960 yılındaki ortalama yaşam süresi sadece 44 yıl iken şu anki ortalama yaşam süresi 77 yıldır. Bu durumda Büyük Durgunluğun sona ermesinden bu yana düşüş yaşayan ABD’yi yakalamakta ve diğer sözde büyük yükselen ekonomileri geride bırakmaktadır (Şekil 3) (Roberts, 2020bRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.).
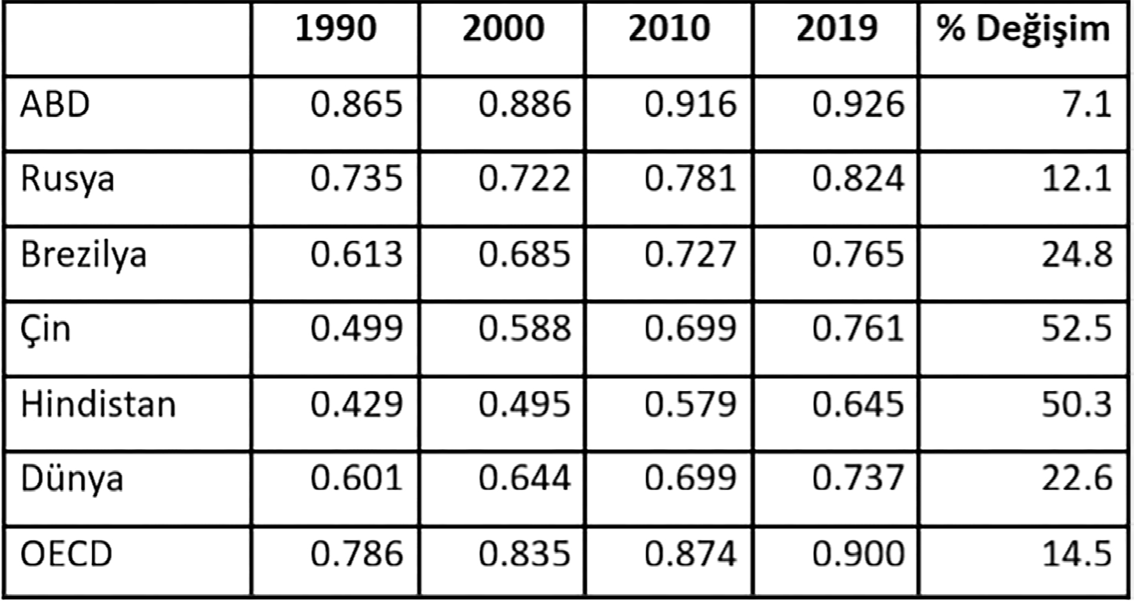
Dünya Bankası, “uzun ve sağlıklı bir yaşam, bilgili olma ve iyi bir yaşam standardına sahip olma gibi insani gelişmenin temel boyutlarındaki ortalama başarının özet bir ölçüsü” olan bir İnsani Gelişme Endeksi’ne (İGE) sahiptir (UNDP, t.y.UNDP, United Nations Development Programme. (n.d.). Hu man Development Index (HDI). dex-hdi#:~:text=The%20Human%20Development%20 Index%20(HDI,a%20decent%20standard%20of%20li ving.&text=The%20standard%20of%20living%20dimensi on,gross%20national%20income%20per%20capita.) (Şekil 4).1
Çin’in İGE’si 1990’da dünya ortalamasının%17 altındaydı ve gelişmiş ekonomilerin (OECD) üçte ikisinden daha azdı. 2010 yılında da dünya ortalamasına ulaştı, COVID-19 salgınının başlamasından hemen önce genel ortalamanın %3 üzerinde ve OECD ortalamasının %85'ine karşılık geliyordu. Hindistan hala dünya İGE ortalamasının%13 altındadır. Çin şu anda insani gelişmede altı kat daha büyük bir nüfusa sahip olarak Brezilya ile eşit durumdadır.
Kalkınma Modelleri
Peki bu mucize nasıl açıklanabilir? Sunulan çeşitli açıklamalarla birlikte bu bölüm, Çin’in ekonomik sıçramasına ilişkin görüşleri incelemektedir.
Ortak açıklama, neoklasik büyüme modeline dayanmaktadır. Dünya Bankası ekonomisti Lin (2012Dünya Bankası. (2012). China 2030: Building a Modern, Har monious, and Creative High-Income Society. Washington: World Bank Group.) Çin’in mucizesinin, 1970’lerin sonlarında Deng Xiaoping yönetimindeki ekonomi politikasında “karşılaştırmalı üstünlükler stratejisine meydan okumak” (comparative advantage defying, CAD) dediği şeyden, karşılaştırmalı üstünlükler stratejisini izlemeye (comparative advantage following, CAF) doğru bir geçişe bağlı olduğunu savunuyor. Bununla, Çin liderlerinin, bol miktarda ucuz emek arzını kullanmak yerine tarımın zararına ağır sanayiyi geliştirmeye veya sermaye girdilerini artırmaya yönelik devlet müdahalesindeki eğilimin; ürün fiyatlarında bozulmalara neden olduğunu, tarım fiyatlarının ve kırsal gelirlerin sanayiye göre zayıflamasına, tüketimin çok düşük tutulmasına ve düşük sermaye verimliliği ile aşırı birikim üretilmesine neden olduğunun farkına vardıklarını kastediyor. Bu, dünya pazarlarında rekabet edemeyecek bir dizi “yaşayamaz” endüstrinin de ortaya çıkmasına yol açtı. Ancak Deng yönetiminde Çin, gerçek karşılaştırmalı üstünlüğünden ve bol emek-üretim faktöründen yararlandı. Ardından ekonomik büyüme hızlandı ve Çin, güçlü bir yabancı yatırım ve ucuz işgücü kombinasyonu aracılığıyla dünya pazarlarında başarılı bir şekilde rekabet edebilecek seviyeye geldi (Roberts, 2020aRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.).
Bu açıdan, önceleri Mao yanlış bir strateji izledi. Mao döneminde sanayileşme eksikliği; özellikle askeri gücü destekleyen büyük ağır sanayiler, Çin’in o zamanki geri kalmışlığının temel nedeni olarak görülüyordu. Mao yönetimindeki Çin, ağır sanayi sektörlerindeki firmalara tekel gücü verdi ve onları çoğu zaman açığa sebep olan daha düşük fiyatlı girdilerle sübvanse etti. Bu durum, Çin’in modern endüstriler kurmasına, 1960’larda nükleer bombaları test etmesine ve 1970’lerde uydu fırlatmasına izin verdi. Ancak emek yoğunluğu olan sektörler baskı altındaydı lakin yine de karşılaştırmalı üstünlüğe sahip olunan yer de burasıydı. Bu nedenle verimlilik düşüktü ve 1979’dan önceki büyüme üretkenlikten değil, esas olarak artan girdilerden kaynaklanıyordu (Roberts, 2020aRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.).
Fakat Deng yönetimindeki Çin, bazı alanlarda statükoyu korurken bazı alanlarda reformlar başlatan bir “çift yollu sistem” başlattı. Çiftçiler bu uygulamadan ilk yararlananlardandı. Yeniden topraklarına sahip olmalarına izin verildi (kolektif çiftlikler parçalandı) ve devlete sabit fiyatlarla satılan kota yükümlülüğünü aşan üretimleri için fiyat belirleyebildiler. Aynı zamanda emek yoğun sektörlere, özel teşebbüslerin, ortak girişimlerin ve yabancı yatırımın girmesine izin verildi (Roberts, 2020aRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.).
Mao döneminde, yoğun sermayeli ağır sanayiyi geliştirmek son derece maliyetliydi ve bu tür sanayi açık ve serbest piyasa ekonomisinde var olmayı umut edemezdi. Bu nedenle hükümet, ekonomik kurumları değiştirmek ve uygulanabilir olmayan sanayiyi sürdürmek için kaynakları kamulaştırmak zorunda kaldı. Bu strateji kapsamındaki öncelikli sektörler, bulundukları illerdeki faktör donanımları tarafından belirlenen karşılaştırmalı üstünlükle tutarsızdı. Mao’nun “büyük ileri atılım” stratejisi piyasanın işlevlerini geciktirdi, sermaye birikimini engelledi ve taşradaki teknoloji ve üretkenlik ilerlemesine engel oldu. Bu nedenle karşılaştırmalı üstünlüklere meydan okuyan stratejiyi, karşılaştırmalı üstünlükleri izleyen bir stratejiyle değiştirmek zorunluydu (Roberts, 2020aRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.).
Fakat bu neoklasik model, Çin’in 1980’lerden sonraki kalkınması için ikna edici bir açıklama olabilir mi? Çin’in Deng “reformları” öncesindeki ekonomik büyümesi de zayıf değildi. Dünya Bankası’na göre, Çin’in reel GSYİH’si 1952-78 yılları arasında yıllık ortalama %6.7 arttı ve bu aynı dönemdeki ABD’nin iki katından fazlaydı. Çin Halk Cumhuriyeti’nin 1952’den 1962’ye kadar olan ilk yıllarını, yani kıta topraklarının birleştirilmesinin tamamlanması ile Sovyetler Birliği’nden kopuş dönemi arasındaki dönemi hariç tutarsak Kültür Devrimi’nin zarar verici etkisine rağmen 1978’e kadar kaydedilen ortalama %8.2’lik bir büyüme vardı (Dünya Bankası, 2013aDünya Bankası. (2013a), The world bank in middle income countries.). Çin ekonomisinin ivmesi Deng’den önce de zaten güçlüydü.2
Neoklasik piyasa modeline alternatif olarak Keynesyen bir açıklama bulunmaktadır. Burada Çin’in gelişimindeki kilit faktör Deng yönetiminde Çin’in “kalkışa geçmesine” izin veren ucuz işgücü kullanımına yönelik bir “karşılaştırmalı üstünlük” politikasına geçiş değildir. Bunun yerine makine ve teknolojiye yapılan yatırımın, yani daha büyük sermaye girdilerinin artmasıdır. Çin’de (konut hariç) ortalama sermaye stoğu artış oranları 195278 arası yılda %9.7, Deng sonrası dönemde ise %10.9 artmıştır (Dünya Bankası, 2013aDünya Bankası. (2013a), The world bank in middle income countries.). Sanayileşmenin başarısını ve sağlam GSYİH büyüme oranını büyük ölçüde açıklayan ise kırsal alanlardan fazla transferlerin sağladığı bu sürekli yüksek birikimdir (Şekil 5).
Deng devrimi, Lin’in iddia ettiği gibi CAF’ı benimsemek değil, yatırımın idari kontrolünü sona erdirmek ve onun yerine özel sektör yatırımını artıracak Keynesyen tarzı teşvik ve yönetimi ortaya koymaktı. Dolayısıyla Çin kalkınma modeli veya “Çin’e özgü sosyalizm”, Keynesçiliğin gerçek bir radikal versiyonudur (Ross, 2013Ross, J. (2013) Key Trends in Globalisation. on/2013/09/china-has-overtaken-the-us.html). Bütçe açıklarının kullanıldığı, uzun vadeli faiz oranlarını aşağı çekmek için bazı niceliksel genişleme biçimleriyle düşük merkez bankası faiz oranlarının izlendiği ABD ve Avrupa’daki Keynesyen politikalardan farklıdır (Roberts, 2020aRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.). Bunun aksine Çin’de ise nispeten sınırlı bütçe açıkları, düşük faiz oranları, devlete ait bir bankacılık sistemi ve devasa bir devlet yatırım programı ile birleştirilmiştir. Çin, Keynes Genel Teorisi’ne uygun türden saf politikalar izledi. Bu, Deng'in ne piyasa ekonomisine ne de devlet güdümlü ekonomiye ilişkin bir ideolojisi ya da bağlılığının olmamasından kaynaklanmaktadır ve 1978'den sonra Çin'n ekonomik başarısının nedeni de budur (Deng: “Fareleri yakaladığı sürece, kedinin siyah ya da beyaz olması umurumda değil.”)3 .
Çin’in ekonomik kalkınmasının Marksist modeli, üretim faktörlerinin karşılaştırmalı üstünlüğüne veya ekonomideki tasarrufu ya da yatırım oranına bakmakla başlamaz. Marksist teori, değer yasasından yola çıkar. Marx’ın değer yasası, kapitalizmde üretimin tüketici ihtiyaçlarını karşılamak için değil, öncelikle kâr elde etmek için olduğunu ve değerin ancak insan emeğinin harcanmasıyla yaratılabileceğini savunur. Artı değer (veya kâr), kapitalist üreticiler mal ve hizmetleri bir meta pazarında üretim maliyetlerinden daha yüksek bir fiyata sattıklarında ortaya çıkar. Bu mümkündür, çünkü emek gücünün yarattığı değer, emek gücüne ödenen değerden fazladır.4 Mesele, Çin ekonomisinde değer ve özel mülkiyet yasasının, üretim araçlarının devlet mülkiyetine dayalı sosyal ihtiyaçların planlanması üzerinde ne kadar hakim olduğudur.
Sovyetler Birliği; merkezi planlama, sanayide devlet mülkiyeti ve tarımın kollektifleştirilmesi yoluyla değer yasasını en asgari düzeyde sınırladı (Roberts, 2020aRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.). 1990’dan sonra Sovyetler Birliği’nde merkezi olarak planlanmış bir ekonomiden yabancı yatırım ve özelleştirme ile başka bir piyasa ekonomisine olan hızlı geçiş feci sonuçları da beraberinde getirdi. Ancak Isabelle Weber’in (2021Weber, I. (2021). How China escaped shock therapy: The mar ket reform debate. London: Routledge.) gösterdiği gibi pek çok tartışmadan sonra Mao’dan sonraki Çin’in liderleri, özelleştirmenin “şok terapisi” ve devlet kontrolünün kaldırılması yoluyla kapitalizmi restore etme yoluna gitmediler. Bunun yerine sonunda kısmen özelleştirme ama esas olarak yabancı yatırım yoluyla, devlete ait planlı ekonominin kapitalizme açılmasını seçtiler.5 Bu, değer yasasının Çin ekonomisi üzerindeki etkisinde kademeli bir artış anlamına geliyordu; yani daha büyük bir özel sektör, kâr için sermaye birikimi, fiyatların planla değil piyasalar tarafından belirlenmesi ve nihai olarak da “serbest ticaret”e ve yabancı yatırımına açılması.
Devlet-Özel Sektör Dengesi
Son 40 yılda borsa ve diğer finansal kurumların kurulmasıyla birlikte hem yabancı hem de yerli özel sermayeli şirketlerin göze çarpan bir büyümesi olmuştur (Roberts, 2020aRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.). Gerçekten de resmi verileri kullanan çoğu gözlemci, özel sektör işletmelerinin şu anda GSYİH’nin ve varlıklarının yaklaşık %60-70’ini oluşturduğunu düşünmektedir (Xinhua 2018Xinhua. (2018).).
Ama bu durum da yanıltıcıdır. Szamosszegi ve Kyle (2011Szamosszegi, A., & Kyle, C. (2011). US-China Commission on State-owned enterprises and state capitalism. (2015). Ret rieved from les/2015/06/US-China-Commission_State-Owned-Enterp rises-and-State-Capitalism.pdf), Çin’de devlet sektörünün etkisini analiz edip devlet sektörünü üç ana bileşenden oluşan bir sektör olarak tanımladılar, bunlar: Devlet Mülkiyetindeki Varlıklar ve Denetleme ve İdare Komisyonu (State-owned Assets and Supervision and Administration Commission, SASAC) aracılığıyla tamamı devlete ait olan devlet mülkiyetindeki teşekküller (DMT’ler); Resmi olarak DMT olarak kabul edilmeyen ancak DMT sahipleri tarafından etkin bir şekilde kontrol edilen işletmelerin çoğunluk sahibi olan DMT’ler; ve Çin içinde ve dışında bulunan DMT’lere bağlı ortaklıklar (kamu ağırlıklı teşekküller, KAT’ler) aracılığıyla dolaylı olarak sahip olunan ve kontrol edilen kuruluşlardır. Kentsel kolektif işletmeler ve devlete ait ilçe ve köy işletmeleri de devlet sektörüne aittir ancak DMT olarak kabul edilmemektedir.6 Şu sonuca varmışlardır ki: “Veriler sektöre göre analiz edildiğinde, DMT’lerin ve KAT’lerin Çin ekonomisindeki çoğu büyük sektördeki yatırımların çoğunluğunu oluşturduğu açıkça ortaya çıkıyor” (Szamosszegi & Kyle, 2011:16Szamosszegi, A., & Kyle, C. (2011). US-China Commission on State-owned enterprises and state capitalism. (2015). Ret rieved from les/2015/06/US-China-Commission_State-Owned-Enterp rises-and-State-Capitalism.pdf). “DMT’ler ve KAT’ler Çin’in GSYİH’sinin yüzde 40’ından ve tarım dışı GSYİH’nin yüzde 45’inden sorumluydu.” (Szamosszegi & Kyle, 2011: 21Szamosszegi, A., & Kyle, C. (2011). US-China Commission on State-owned enterprises and state capitalism. (2015). Ret rieved from les/2015/06/US-China-Commission_State-Owned-Enterp rises-and-State-Capitalism.pdf). “2009 yılına kadar Çin’in ekonomik çıktısının yaklaşık yarısının DMT’lere, KAT’lere ve DMT’ler tarafından dolaylı olarak kontrol edilen diğer türdeki işletmelere atfedilebileceği sonucuna varmak mantıklıdır. Kentsel kolektif işletmelerin çıktıları ve ilçe ve köy işletmelerinin hükümet tarafından işletilen oranı dikkate alınırsa, geniş olarak tanımlanmış devlet sektörü muhtemelen yüzde 50’ye yaklaşıyor.” (Szamosszegi & Kyle, 2011: 25Szamosszegi, A., & Kyle, C. (2011). US-China Commission on State-owned enterprises and state capitalism. (2015). Ret rieved from les/2015/06/US-China-Commission_State-Owned-Enterp rises-and-State-Capitalism.pdf).
Benzer şekilde, Hsieh ve Song (2015Hsieh, C. & Song, Z. (2015). Grasp the Large, Let Go of the Small: The Transformation of the State Sector in China (NBER Working Paper No. 21006).) yaptığı araştırmada: “Şirketlerin üçte ikisinden fazlası doğrudan veya dolaylı olarak SASAC tarafından kontrol edildi, ancak bunların neredeyse yarısı yasal olarak özel olarak tescil edildi” (s.12). Bu özel şirketler devlet kontrolündeki olarak yeniden tanımlandıklarında, DMT’ler hala ulusal ekonominin önemli bir bölümünü oluşturuyor - kabaca toplam ikincil ve üçüncül varlıkların yüzde 30’unu veya toplam endüstriyel varlıkların yüzde 50’sinden fazlasını kontrol ediyor (Hsieh & Song, 2015Hsieh, C. & Song, Z. (2015). Grasp the Large, Let Go of the Small: The Transformation of the State Sector in China (NBER Working Paper No. 21006).).
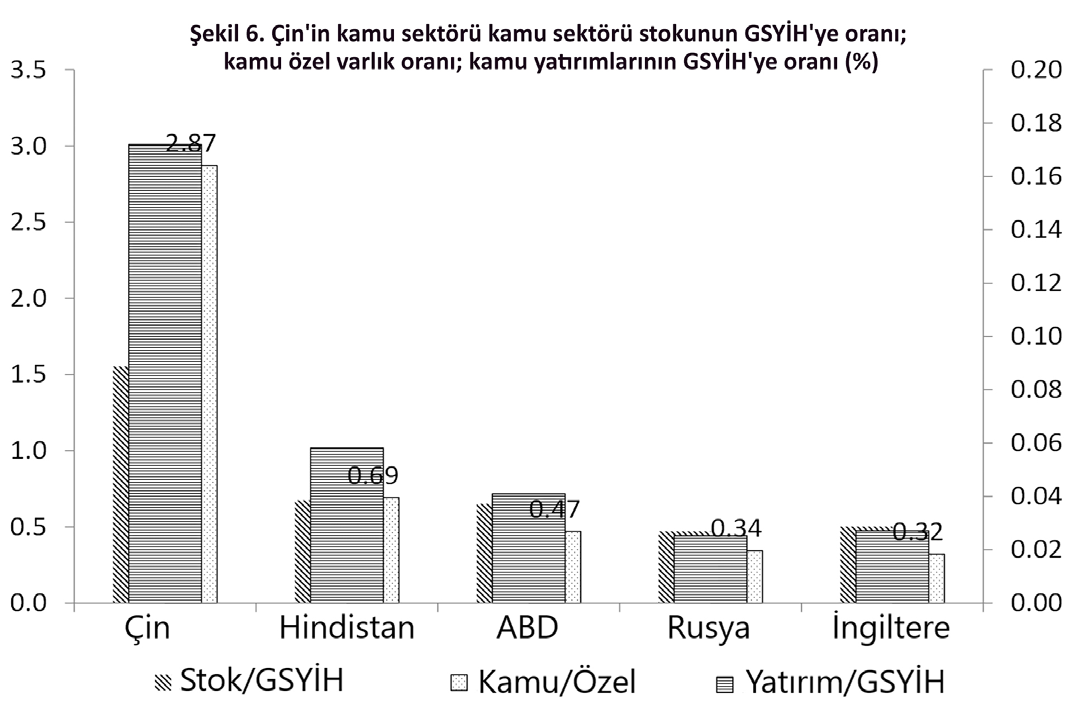
Çin’deki devlet sektörünün büyüklüğü ve etkisi, başka hiçbir büyük ekonomide görülmemektedir (Şekil 6). IMF kamu sektörü veri tabanına göre (IMF, 2017IMF. (2017). Estimating the stock of public capital in 170 countries. Investment and Capital Stock Dataset, 1960-2015.) kamu sektörü stokunun GSYİH’ye oranı %150; geçmişteki bir diğer Asya mucizesi Japonya’nın çok ilerisinde ve Hindistan veya ABD’dekinden üç kat daha büyük. Kamu sektörü varlıkları özel sektörden üç kat daha büyük, diğer tüm büyük ekonomilerde ise özel sektör varlıkları kamu sektöründen daha büyük. Çin’deki kamu yatırımları yıllık GSYİH’nin%16’sıdır. ABD veya Birleşik Krallık’ta bu oran%4’ün altındadır. Çin, Fortune Global 500’de listelenen 109 şirkete ev sahipliği yapmaktadır ancak bunların yalnızca %15’i özel sektöre aittir. Büyük bankalar devlete aittir ve borç verme ve mevduat politikaları hükümet tarafından yönetilir (bu durum diğer kapitalist unsurlar tarafından üzüntüyle karşılanmaktadır) (Roberts, 2020aRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.).
Aynı zamanda tek partili devlet mekanizması, Çin’deki tüm sanayi ve faaliyet seviyelerinin içinde bulunmaktadır. Fan, Morck ve Yeung’un (2013Fan, J., Morck, R., & Yeung, B. (2013). Translating Market So cialism with Chinese Characteristics into Sustained Prospe rity. In Joseph P. H. Fan & Randall Morck (Eds.), Capitali zing China (pp. 1-32). Chicago: University of Chicago Press, NBER 2013.) bulgularına göre, ÇKP; tüm düzenleyici kurumlardaki, tüm DMT’lerdeki ve neredeyse tüm büyük finansal kurumlarındaki bütün kıdemli personelin, DMT’ye ait olmayan en küçük işletmeler dışındaki tüm teşekküllerdeki üst düzey Parti kadrolarının kariyer ilerlemesini kontrol ederek tabiri caizse Lenin’in Komuta Tepeleri’nin tek sahibi olmayı sürdürüyor. “ÇKP Organizasyon Departmanı (CCP OD), tüm büyük bankalar, düzenleyiciler, devlet bakanlıkları ve ajansları, DMT’ler ve hatta resmi olarak belirlenmiş birçok DMT dışı işletme genelinde tüm üst düzey atamaları yönetir. Parti, insanları bankalar, düzenleyici kurumlar, işletmeler, hükümetler ve Parti organları aracılığıyla teşvik eder ve ulusal ekonominin çoğunu tek bir büyük insan kaynakları yönetimi şemasında ele alır. Borsaya kayıtlı şirketlerde, her işletmenin ayrıca bir Komünist Parti Sekreteri tarafından yönetilen bir Komünist Parti Komitesi vardır.” (Fan, Morck & Yeung, 2013: 2Fan, J., Morck, R., & Yeung, B. (2013). Translating Market So cialism with Chinese Characteristics into Sustained Prospe rity. In Joseph P. H. Fan & Randall Morck (Eds.), Capitali zing China (pp. 1-32). Chicago: University of Chicago Press, NBER 2013.). Bunlar CEO’ya kritik kararlar hakkında tavsiyelerde bulunur ve kuruluş genelinde parti politikalarının uygulanmasını da izleyen Parti hücreleri tarafından bilgilendirilir. Gerçekten de Parti Sekreteri önemli kararlarda öncü bir rol oynar ve gerekirse CEO ve yönetim kurulunu atlayarak karar alabilir.” (Fan, Morck & Yeung, 2013:8Fan, J., Morck, R., & Yeung, B. (2013). Translating Market So cialism with Chinese Characteristics into Sustained Prospe rity. In Joseph P. H. Fan & Randall Morck (Eds.), Capitali zing China (pp. 1-32). Chicago: University of Chicago Press, NBER 2013.). Fraser Howie (2011Howie, F., & Walter, C. (2011). Red capitalism: The fragile fi nancial foundation of China’s extraordinary rise. Singapore: Wiley.), görünüşte özel olan şirketlerin gerçekte ne kadar “devlet tarafından denetlenen işletmeler” olduğunun altını çizmiştir. “Bütün Çinli şirketler ya devlet mülkiyetindeki teşekküller ya da devlet tarafından denetlenen işletmelerdir,” WorldView’in (Stratfor, 2018Stratfor. (2018). World View. bit-china-doesnt-want-break) bulgularına göre: “DMT’lerin %80-90’ı finans, enerji, telekomünikasyon ve savunma üretimi gibi hayati veya yüksek kârlı sektörlerde yoğunlaşmıştır. Ve bu işletmeler –özellikle de yaklaşık 100 kadar merkezi olarak yönetilen DMT– çok daha büyük hale gelmiştir.” (par.4). Milhaupt ve Zheng’ın (2016Milhaupt, C., & Zheng, W. (2016). Why mixed-ownership re forms cannot fix China’s state sector.) araştırmalarına gör en büyük 100 Çinli özel şirketten 95’i ve ilk on internet firmasından sekizi, şimdi veya geçmişte Halk Meclisi ve Halk Siyasi Danışma Konferansı gibi merkezi ve yerel siyasi kuruluşların üyesi olan bir kurucuya ya da fiili yöneticiye sahip olmuştur. Ayrıca devlet kontrolündeki sanayi birlikleri, kendi sektörlerindeki özel firmaların faaliyetlerini aktif olarak denetler ve devlet öncülleri tarafından uygulanan gücün tamamı olmasa da çoğunu elinde tutar. Özel firmalar, devlet liderliğindeki endüstriyel yeniden yapılanma çabalarına katılmaya teşvik edilir ve hatta buna zorlanır. Şirketlerin mülkiyet hakkı, devletin bir endüstriyi yeniden yapılandırma planlarına boyun eğmelidir (Milhaupt & Zheng, 2015Milhaupt, C., & Zheng, W. (2015). Beyond ownership: State ca pitalism and the Chinese firm. Georgetown Law Journal. king_papers/documents/SSRN-id2413019.pdf).
Benzer şekilde önde gelen Çinli ekonomist Yongding (2014Yongding, Y. (2014). Don’t bet on a Chinese financial melt down, at least for now, China-US Focus 9 April.), yabancı yatırım üzerindeki kontrolü ele alırken şunları ifade eder: “Çin, öngörülebilir gelecekte sermaye kontrollerini sürdürmek zorunda. Çin, sınır ötesi sermaye akışları üzerindeki kontrolünü kaybederse bu bir paniğe yol açabilir ve böylece sermaye çıkışları çığa dönüşerek sonunda tüm finansal sistemi çökertecektir.” (par.14). Çin’in yatırım ve teknolojiyi genişletmesini, çok sayıda işçi çalıştırmasını ve şimdiye kadar genel olarak kaderinin çok uluslu şirketler tarafından kontrol edilmesinden kaçınmasını sağlayan işte bu kısıtlamalardır (Roberts, 2020aRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.).
David Kotz (2020Qi, H., & Kotz, D. (2020). The impact of state-owned enterp rises on China’s economic growth. Review of Radical Politi cal Economics, 52, 96-114.) ise şu sonuca varmaktadır: “Mevcut çalışmaların çoğu, DMT’lerin ekonomik büyümeyi istikrara kavuşturma ve teknik ilerlemeyi desteklemedeki rolünü görmezden geliyor. DMT’lerin çeşitli şekillerde büyüme yanlısı bir rol oynadığını iddia ediyoruz. DMT’ler, büyük yatırımlar yaparak ekonomik gerilemelerde büyümeyi dengeler. DMT’ler, teknik ilerlemenin daha riskli alanlarına yatırım yaparak büyük teknik yenilikleri teşvik eder. Ayrıca DMT’ler işçileri tedavi etmek için daha sürdürülebilir bir ekonomik modele geçiş için elverişli olacak bir yol yaklaşımını da benimsemekte. Deneysel analizimiz, Çin’deki DMT’lerin uzun vadeli büyümeyi desteklediğini ve ekonomik gerilemelerin olumsuz etkilerini dengelediğini gösteriyor.” (Qi & Kotz, 2020: 112Qi, H., & Kotz, D. (2020). The impact of state-owned enterp rises on China’s economic growth. Review of Radical Politi cal Economics, 52, 96-114.).
Kârlılığa Karşı Üretkenlik
Keynesyen analiz, üretim araçlarına yapılan yatırıma Çin’in gelişiminin temel itici gücü olarak doğru bir şekilde bakmaktadır. Ama ekonomik gelişmenin kilit bir barometresini, emeğin üretkenliğini ise gözden kaçırmaktadır. Gelişmekte olan bir ekonomide ve dünya pazarlarında özel sektör olduğu sürece, değer yasasının egemen olduğu kapitalist ekonomilerde olduğu gibi artan üretkenlik ve kârlılık arasında sürekli bir çatışma vardır.
Marksist model, üretim maliyetini düşürdüğü ve gelişmekte olan bir ulusun dünya pazarlarında rekabet etmesini sağladığı için üretkenlik düzeyinin ekonomik büyümeye karar vereceğini savunmaktadır. Ancak değer yasasının ve piyasaların işlediği kapitalist bir ekonomide ise bir çelişki bulunmaktadır: Üretkenlik ve kârlılık arasında uzun vadeli ters bir ilişki (Roberts, 2018Roberts, M. (2018). Marx 200 – a review of Marx’s economics 200 years since his birth. Lulu.). Kapitalist bir ekonomide şirketler yeni teknolojilerin tanıtılması yoluyla karlılığı artırmak için birbirleriyle rekabet eder. Ancak kapitalistler, teknolojiyle emeği dağıtıp böylece emek maliyetlerini düşürerek kârları ve pazar payını artırarak emeğin üretkenliğini artırmaya çalıştıkça yatırım ve üretimin genel kârlılığı düşmeye başlar. Ardından ise bir dizi krizde yatırımlar çöker ve üretkenlik durur (Roberts, 2020cRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.).
Dolayısıyla Çin’in ekonomik kalkınma modelinin herhangi bir analizinde, büyük kapitalist sektörünün etkisi ve ekonomiye göreli katkısı dikkate alınmalıdır. Bu ise hem devlet hem de kapitalist sektörler tarafından yatırılan sermaye üzerindeki kâr oranına bakmak anlamına gelmektedir.
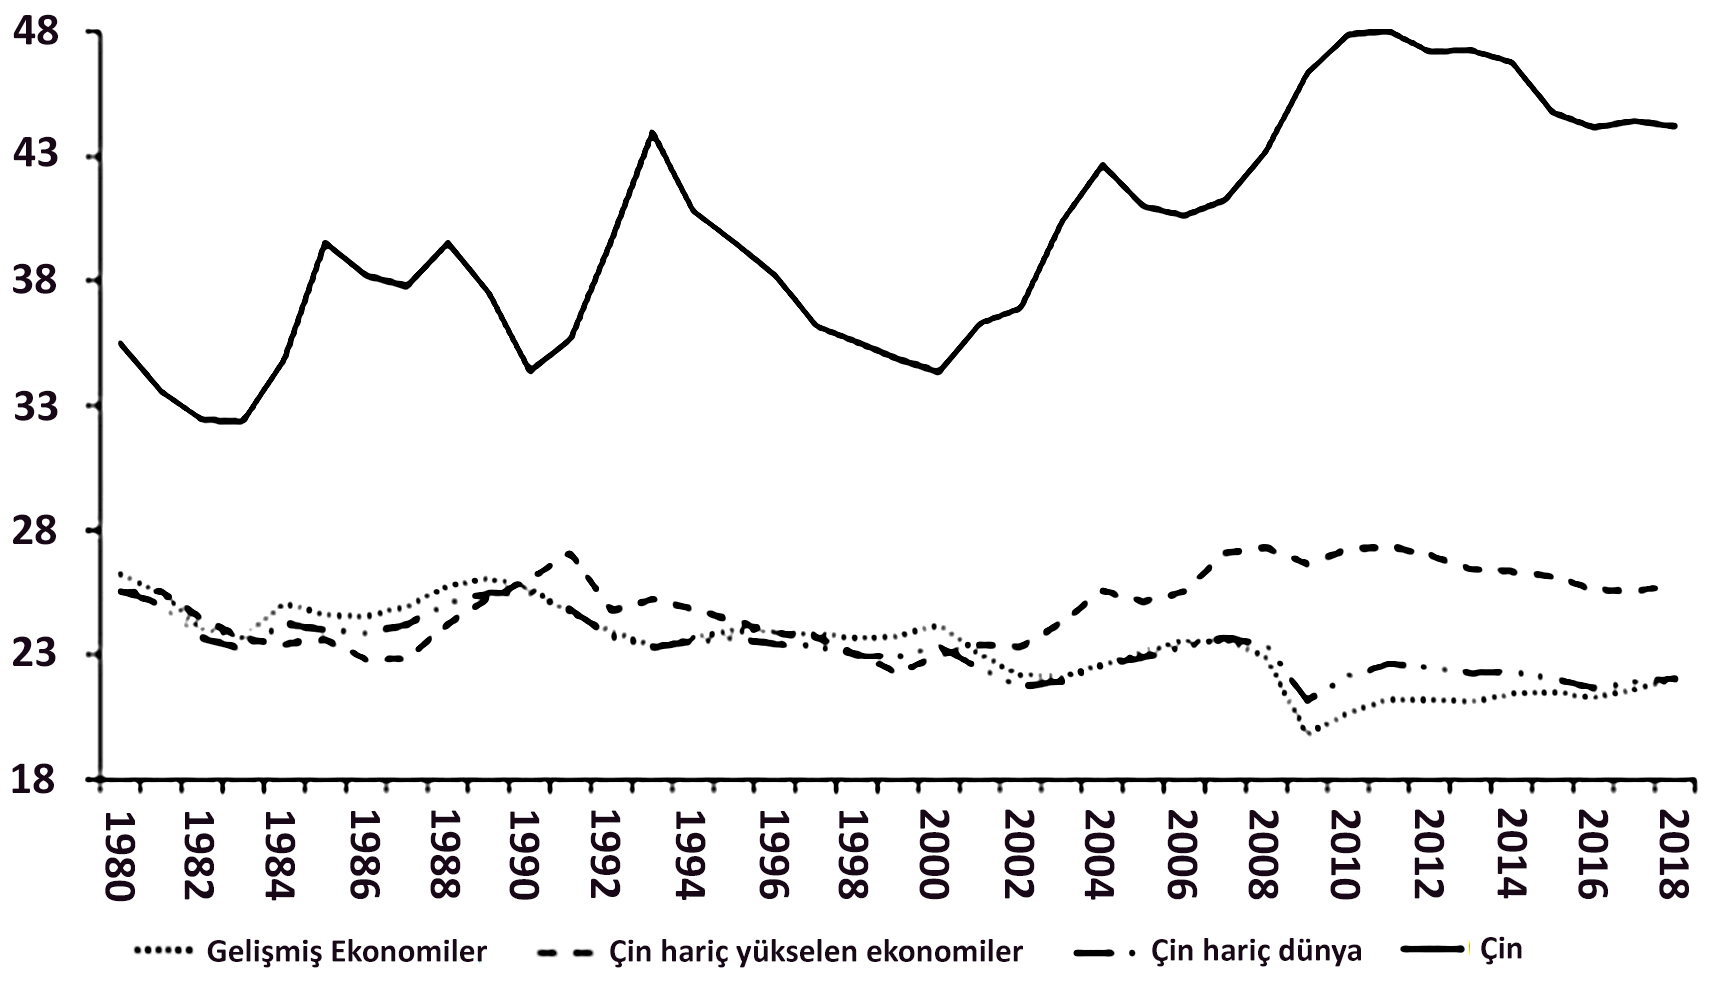
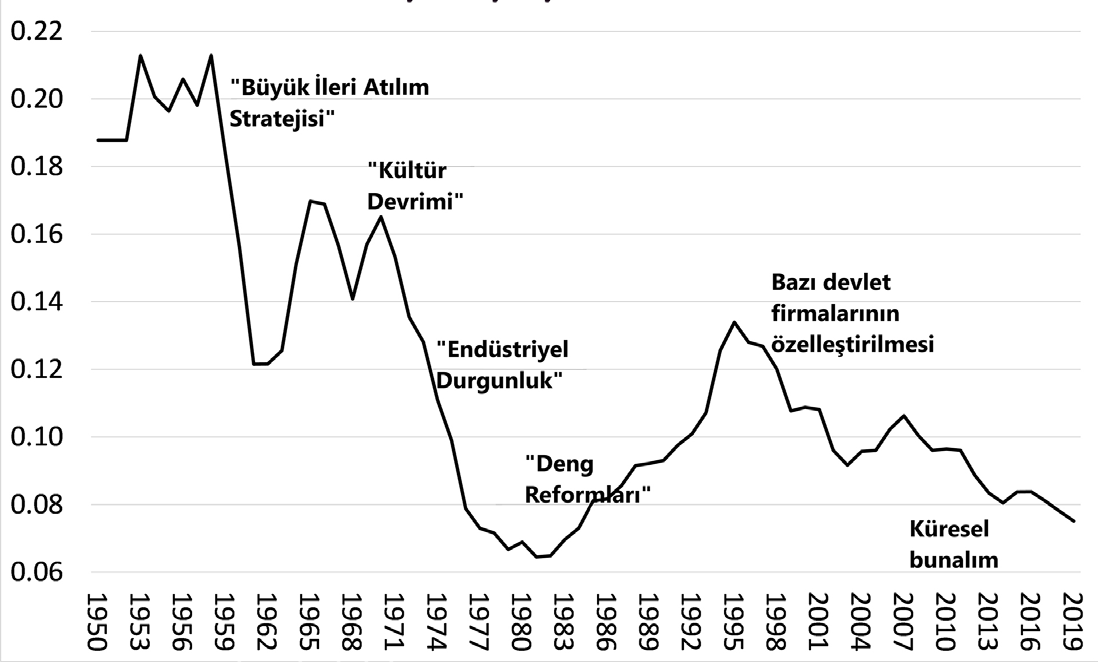
Deneysel kanıtlar Çin’de kârlılığın üç aşamasını ortaya koymaktadır (Şekil 7). Mao döneminde (kapitalist sektörün nispeten küçük olduğu) kârlılıkta genel bir düşüş yaşandı. 197895 yılları arasında, Deng reformlarından üretim genişledikçe kârlılıkta bir artış yaşandı. Ancak 1990’ların sonundan itibaren, aşırı yatırımın hız kazanması ve özellikle gelişmekte olan ülkelerdeki diğer ekonomilerin bir dizi kriz yaşaması nedeniyle istikrarlı bir düşüş yaşandı (Meksika 1994, Asya 1997-8, Latin Amerika 1998-01). Yaklaşık 2001’den 2008’deki Büyük Durgunluğa kadar, dünya kredi kaynaklı bir hızla genişledikçe ve ticaret büyümesi hızlanırken kârlılıkta geçici bir artış oldu. Ancak Büyük Durgunluk’tan bu yana Çin’in gelişen kapitalist sektörünün karlılığı, yatırım ve GSYİH büyümesiyle birlikte düşüş göstermektedir.
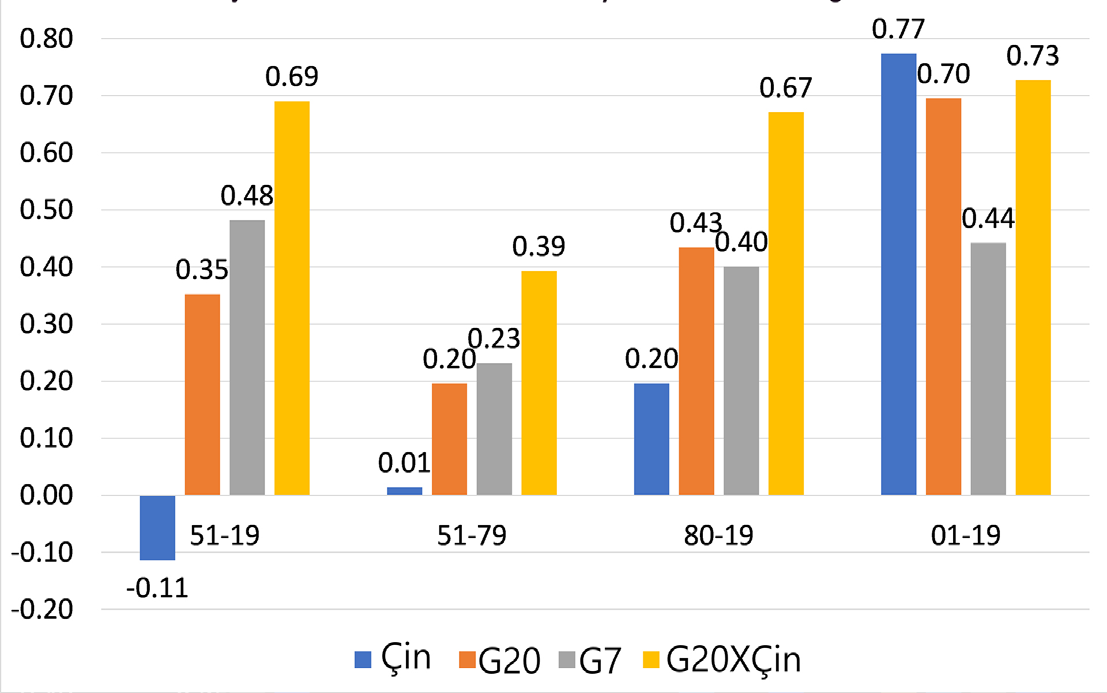
Ancak kâr oranının aşağı yönlü eğilimi Çin’de büyük kapitalist ekonomilerde olduğu gibi aynı etkiyle sebep olmadı. Çin’deki devlet egemenliğindeki yatırım ve sermaye stokunun, Çin sermayesinin karlılığı ile gerçek GSYİH büyümesi arasında Halk Cumhuriyeti’nin kuruluşundan bu yana yakın zamana kadar güçlü bir ilişkisi olmadığı anlamına geliyor. Başka bir deyişle sermayenin karlılığı, üretken varlıklara ve ekonomik büyümeye yapılan yatırımın seviyesini belirlemedi (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
Mao döneminde kâr oranı ile reel GSYİH büyümesi arasında bir ilişki yoktu. Deng’in 1980’lerdeki reformlarından sonra, G20 (kapitalist) ekonomilerin geri kalanından veya G7’den daha az pozitif ilişki olmasına rağmen sonunda bu ilişki pozitife döndü. Bununla birlikte Çin 1990’ların sonunda ve 2000’lerin başında Dünya Ticaret Örgütü’ne girdiğinden ve devlet sektörünün özel bölümlerini özelleştirdiğinden beri Çin sermayesinin kârlılığı ile reel GSYİH büyümesi arasında önemli bir ilişki olmuştur. Dolayısıyla Çin ekonomisi, kapitalist sektörün aşırılıklarına ve uluslararası sermayeye karşı giderek daha savunmasız hale gelmiştir. (Şekil 8) (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
Peki bu Çin’in klasik kapitalist çizgide bu on yıl içinde herhangi bir zamanda büyük bir çöküşe doğru gittiği anlamına mı geliyor? Brezilyalı Marksist ekonomistler Marquetti ve diğerleri (2020Marquetti, A., Ourique, L. E., & Morrone, H. (2020). A Classical-Marxian Growth Model of Catching Up and the Cases of China, Japan, and India: 1980–2014. Review of Radical Political Economics, 52(2), 312–334.) şunları ileri sürmekteler: “Daha yüksek kâr oranı, sürecin ilk aşamalarındaki sağlam mekanizasyonu açıklar. Ancak hızlı sermaye birikimi, sermaye üretkenliğini ve kâr oranını düşürür. O halde başarı, tasarruf ve yatırım oranlarının yükseltilmesine bağlı olmalıdır. Bu durum Çin ve Hindistan’da olduğu gibi süreci riske atarak sermaye verimliliğini ve kâr oranını daha da düşürebilir.” (s.330). Aynı uyarı Marksist iktisatçı Minqi Li (2017Li, C. (2017, September 27). China’s 19th party congress. Bro okings. ct/chinas-19th-party-congress/) tarafından da yapılmakta: “Eğer Çin diğer kapitalist ülkelerdeki (ABD ve Japonya gibi) temelde aynı ekonomik yasaları izleseydi kâr oranındaki bir düşüş, sermaye birikiminde bir yavaşlamayı izleyecek ve durum büyük bir ekonomik krizle sonuçlanacaktı.” (Roberts, 2020cRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.).
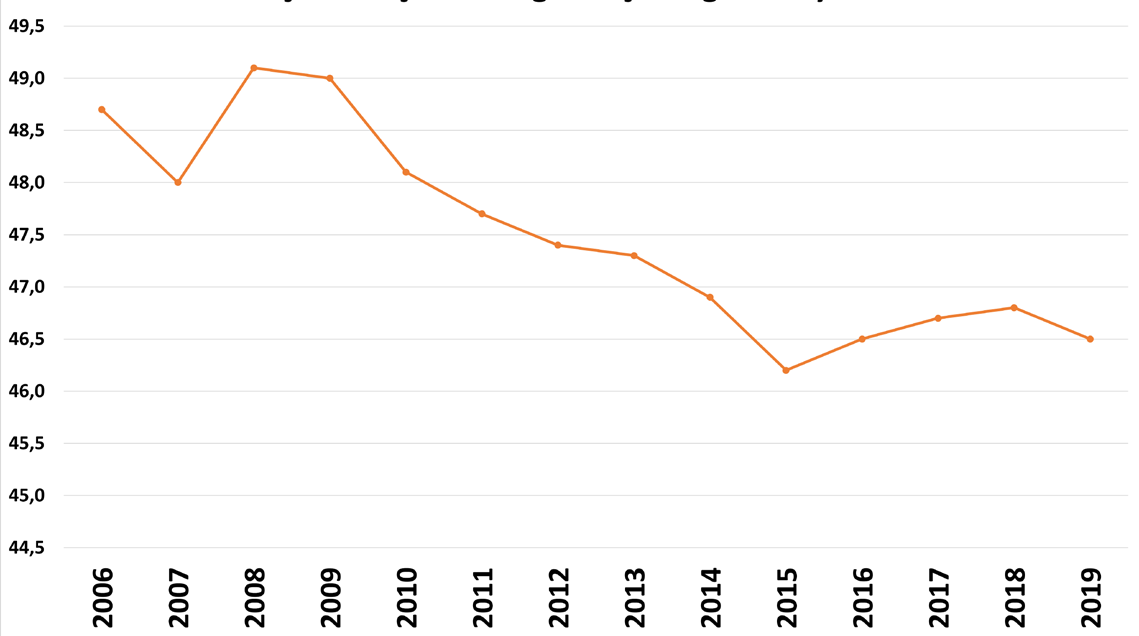
Fakat Çin, “esas olarak diğer kapitalist ekonomilerde olduğu gibi aynı yasaları” takip ediyor mu? Son 40 yılda devlete ait planlı ekonominin görece “serbestleşmesi” ile olan şey, değer yasasının, ekonominin yeni alanlarına tecavüz etmesi ve bununla birlikte servet ve gelir eşitsizliğinde büyük bir artış olmasıdır. Xie ve Zhou’ya (2014Xie, Y., & Zhou, X. (2014). Income inequality in today’s China (2014). Proceedings of the National Academy of Sciences of the United States of America (PNAS). Retrieved from htt ps://www.pnas.org/content/111/19/6928) göre Çin’in gelir eşitsizliği indeksi olan Gini gelir katsayısı, Komünist Parti’nin ekonomiyi piyasa güçlerine açmaya başladığı 1978’deki 0.30’dan 2008’de 0.49’a yükseldi. Bu durum ise kısmen kırsal köylülerin şehirlere taşınmasıyla ekonominin kentleşmesinin sonucuydu. Merdiven altı üretim yerleri ve fabrikalardaki kentsel ücretler giderek köylü gelirlerinin gerisinde kalmaktadır (Apple iPad’leri monte eden işçilere saatte 2 doların altında ödeme yaparken bu kentsel ücretlerin üzerinde bile durmaya değmez). Ancak eşitsizliğin artması kısmen devlet gücünün kollarını kontrol eden bazı Çinlilerin (özellikle ÇKP üyelerinin) “zenginleşmesine” izin veren bir elitin sonucuydu. Kentleşme, Büyük Durgunluktan (%3.75’lik en yüksek yıllık orandan 2008’den sonra sadece %1.3’e) bu yana yavaşladı ve Çin’in Gini eşitsizlik indeksi, uluslararası karşılaştırmaya göre hala yüksek bir seviyede olsa da düştü (Şekil 9).
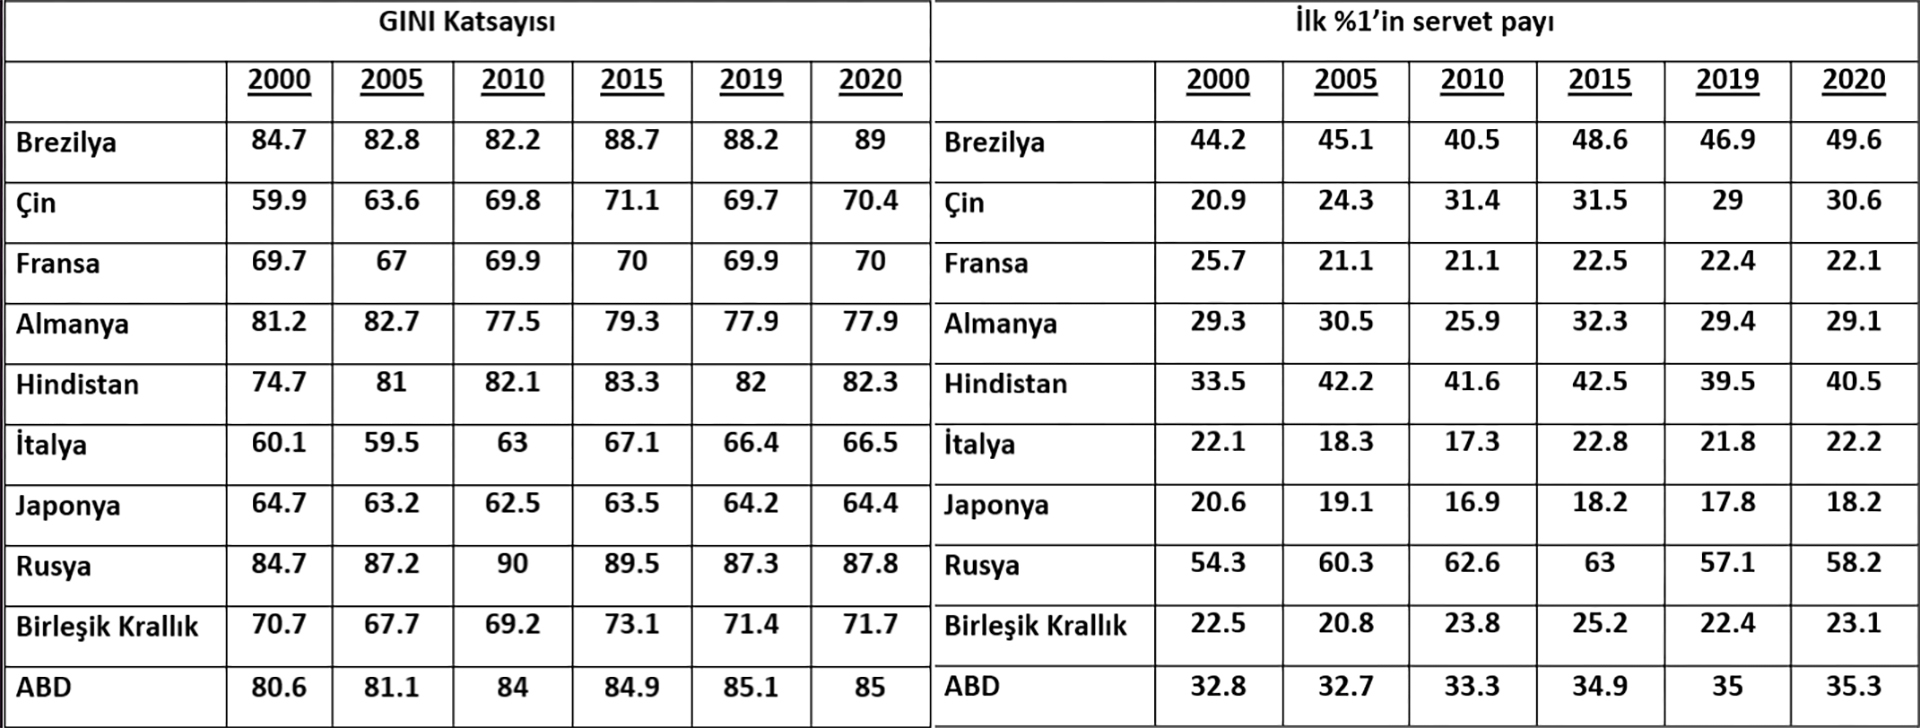
Kişisel servet eşitsizliği söz konusu olduğunda ise Çin, uluslararası emsallerinin çoğu kadar eşitsiz durumda değildir (Credit Suisse, 2021Credit Suisse. (2021). The Global wealth report 2021. United States: Credit Suisse Research Institute.). Gini servet eşitsizliği oranı Brezilya, Rusya ve Hindistan’da çok daha yüksek ve hatta bu durum ABD ve Almanya’da daha yüksektir. En son tahminlere göre Çin’deki servet sahiplerinin en zengin %1’i, tüm kişisel servetin %31’ini alıyor. Bu oran Rusya’da %58, Brezilya’da %50, Hindistan’da %41 ve ABD’de%35’tir. Bu durum ise bu ülkelerdeki üst düzey seçkinlerin ve oligarkların ekonomik gücünün iyi bir ölçüsüdür (Şekil 10) (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
“Sosyalist” Çin’deki milyarderlerin sayısı artmıştır ancak nüfusun ve GSYİH’nin büyüklüğü göz önüne alındığında, ABD ve diğer büyük ekonomilere kıyasla kişi başına düşen oran nispeten düşüktür. Çin’deki servet eşitsizliği, G7’nin ana kapitalist ekonomilerinin aksine (şimdiye kadar) finansal varlıklara değil mülkiyete odaklanmaktadır (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/). Konutların %90’ından fazlası özel sektöre aitken, hisse senetlerinin ve hisselerin yalnızca%30’u özeldir. Bunun nedeni ise kurumsal sermayede DMT’lerin hakimiyetidir.
Büyüme Sorunu
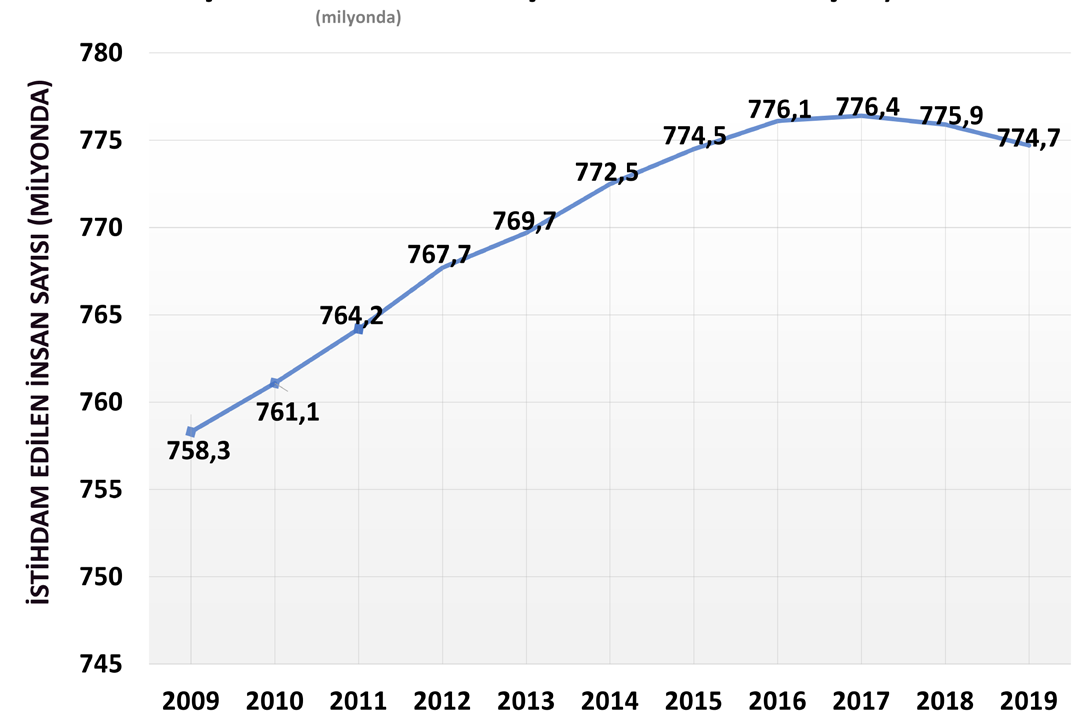
1978’den bu yana Çin’in GSYİH büyümesinin neredeyse yarısı “sermaye derinleşmesinden” (yani yatırımdan), yaklaşık üçte biri artan emek verimliliğinden ve geri kalanı genişleyen bir işgücünden kaynaklanmıştır (Dünya Bankası, 2019Dünya Bankası. (2019). Innovative China: New Drivers of Growth World Bank Group Development Research Center of the State Council, the People’s Republic of China. Was hington: World Bank Group.). Çin’in işgücü artık genişlememesine rağmen aslında durum tam tersidir (Şekil 11). Çin’in nüfusu 2021’de zirve yaptı ve çalışma çağındaki nüfusun 2050 yılına kadar %20 düşmesi beklenmektedir. Yatırımın amacı ise iş yaratma, otomasyon ve üretkenlik artışına yönelik olmalıdır (Roberts, 2020cRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.). Son nüfus sayımı, nüfusun 2010’daki 1.34 milyardan sadece %5.4 artarak 1.41 milyara çıktığını gösterdi - bu ise şimdiye kadarki nüfus sayımları arasındaki en düşük artış oranı. Son nüfus sayımının tamamlandığı 2010’da%8.9 olan 65 yaş üstü kişiler, şimdi nüfusun%13.5’ini oluşturmaktadır (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
Bu nedenle Çin’in ucuz işgücü kullanarak büyüyebileceği fikri (eğer yukarıda açıklandığı gibi büyümüşse) artık bitmiştir. Reel GSYİH büyümesi artık sermaye yatırımına ve özellikle ortalama emek üretkenliği seviyesini yükseltmeyi amaçlayan yüksek teknoloji yatırımına bağlıdır. Çin’in ortalama üretkenlik seviyesi şu anda ABD’nin sadece %20’si kadardır (Şekil 12).
Bundan sonra Çin’in ekonomik büyümesi için beklentiler nelerdir ve ABD ile açığı kapatmaya devam eder mi? 2015 yılında başlatılan bir program olan Made in China 2025, ülkeyi on yıl içinde uçak, yeni enerji araçları ve biyoteknoloji dahil olmak üzere on endüstride rekabetçi hale getirmeyi amaçlamaktadır (Roberts, 2017Roberts, M. (2017, October 25). Xi takes full control of Chi na’s future. ress.com/2017/10/25/xi-takes-full-control-of-chinas-futu re/). ABD yatırım bankası Goldman Sachs tarafından hazırlanan bir rapora göre Çin’in dijital ekonomisi zaten büyük, GSYİH’nin neredeyse%40’ını oluşturuyor ve hızla büyüyerek son yıllarda GSYİH büyümesinin %60’ından fazlasına katkıda bulunuyor (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/). “Ve Çin’in geleneksel sektörlerini daha da dijitalleştirmesi için yeterli alan mevcut.” (Goldman Sachs, 2022Goldman Sachs. (2022). China. Goldman Sachs Insights. Ret rieved from cs/china.html).
Ama daha gidilecek uzun bir yol var. ABD ekonomisi, diğer gelişmiş ekonomilerle karşılaştırıldığında bile oldukça üretken olmaya devam etmektedir. ABD, dünya toplamının yaklaşık %30’unu oluşturarak küresel Ar-Ge lideri olmaya devam ediyor. Toplam veya özel olarak yurtdışında verilen patentlere ilişkin veriler, ABD payının yaklaşık %20 civarında sabit kaldığını gösteriyor. Çin’in verilen toplam patentlerdeki payı son on yılda çok hızlı bir şekilde %20’nin üzerine çıkmasına rağmen Çinli yenilikçilere verilen patentlerin çoğu yerel patent ofisinden geldi ve çok daha azı yurtdışından alınmış durumda (Statista, 2021Statista. (2021, August 13). Intellectual property worldwide - S tatistics & Facts. Statista. ta.com/topics/3847/global-patents-and-ip/).
Yoğun Bilgi ve Teknoloji (YBT) endüstrileri ABD GSYİH’sinin %38’ine katkıda bulunarak herhangi bir büyük ekonomideki en büyük katkıyı sağlamaktadır. Ancak Çin de gelişmekte olan bir ekonomi için son derece yüksek olan%35 ile çok da geride kalmamaktadır. En büyük yüksek teknoloji ürünleri üreticisi durumundaki ABD’nin dünya ihracatındaki payı önemli ölçüde küçülmekte buna karşın Çin’in payı artmaktadır. Çin’in Ar-Ge harcamaları ile GSYİH’nin yüzdesi olarak ölçülen Ar-Ge yoğunluğu, GSYİH’nin%2.1’ine karşılık gelirken bu durum ABD için %2.8 idi. Gerçekten de Çin, son on yılda dünyada “fikri mülkiyet” gelirlerinde ABD’deki%11’lik artışa kıyasla neredeyse %160’lık bir artış gördü. Bu durum ise Çin’in dünya çapında artan bilgi yayılımını göstermektedir (Santacreu & Mackenzie, 2019Santacreu & Mackenzie (2019). Kaynak metnin kaynakça bölümünde bu atıf için ayrı bir tam künye verilmemiştir.).
Çin’in GSYİH’deki bilişim teknolojileri (BT) payı 2011’deki %2.1’den 2021’de %3.8’e yükseldi. Çin, BT’nin GSYİH içindeki payında hâlâ ABD, Avrupa, Japonya ve Güney Kore’nin gerisinde olsa da aradaki fark zamanla kapanmaktadır (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/). Küresel yenilik endeksi, Çin’in yenilik kapasitesinin istikrarlı bir şekilde geliştiğini göstermektedir. Çin, 2011’de 29 olan ülkeler sıralamasındaki yerini 2018’de 17’ye yükselterek şu anda en yüksek orta gelirli ülke olmasının yanı sıra en yenilikçi 20 ülke arasına giren ilk orta gelirli ülke olmuştur (WIPO, 2019World Intellectual Property Organisation (WIPO). (2019). Global Innovation Index 2019.). Çin ayrıca kendi yarı iletken endüstrisini kurma çabalarını iki katına çıkarmış durumdadır. Ülke, dünya çapında satılan fişlerin yaklaşık %59’unu satın alıyor. Bu durumu düzeltmek adına Made in China 2025 projesi on yıl boyunca 150 milyar dolarlık bir bütçe ayırdı.
Bütün bunların ardından 152 ülkede ve uluslararası kuruluşlarda altyapı geliştirme ve yatırımları içeren küresel bir kalkınma stratejisi olan Çin’in Kuşak ve Yol Girişimi7 (KYG) bulunmaktadır. Batılı ekonomistlerin görüşlerinin aksine KYG öncelikle kâr elde etmeyi amaçlamamaktadır. Amaç, Çin’in ekonomik etkisini küresel olarak genişletmek ve yerel ekonomi için doğal ve diğer teknolojik kaynakları ortaya çıkarmaktır. Ayrıca KYG, Batı’daki bazı Marksist iktisatçıların iddia ettiği gibi Lenin’in emperyalizmin temel özelliği olarak sunduğu 1914’ten önce kapitalist ekonomiler tarafından sermaye ihracına benzer şekilde ülke içindeki “artık sermayeyi” emme ihtiyacının ürünü de değildir (Harvey, 2016Harvey, D. (2016). Abstract from the concrete. Bucharest: Ster nberg Press.). Çin, devlet şirketleri ve bankaları aracılığıyla “sermaye fazlası” veya devlet ve kapitalist işletmelerdeki kâr oranlarının düşmesi nedeniyle yurt dışına yatırım yapmamaktadır (Roberts, 2017Roberts, M. (2017, October 25). Xi takes full control of Chi na’s future. ress.com/2017/10/25/xi-takes-full-control-of-chinas-futu re/). Gerçekte Çin Girişim aracılığıyla, Afrika ve sair devletlerde olduğu gibi teknolojik hünerini ve etkisini küresel olarak yaymaya çalışmaktadır. Bunu yapabiliyor çünkü ekonomik modeli, herkesçe kabul edilen büyük kapitalist sektörünün düşen karlılığına dayanmıyor. Uluslararası Finans Enstitüsü (IIF) raporu, Çin’in şu anda düşük gelirli ülkelere kredi veren en büyük ülke olduğunu ortaya koydu.
Konferans Kurulu (Conference Board) tarafından Çin’in resmi verimlilik kaydında yapılan aşağı yönlü düzeltmeleri kabul etseniz bile (Wu, 2014Wu, H. (2014). China’s Growth and Productivity Performance Debate Revisited - Accounting for China’s Sources of Growth with a New Data Set. New York: The Conference Board.), Çin son on yılda gelişmiş kapitalist ekonomilerden yaklaşık dört kat daha hızlı şekilde hala yılda %4’ün üzerinde bir üretkenlik artışı elde etmiş durumda (Şekil 13) (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
Dolayısıyla, işgücü bu on yılda artmasa bile (hatta yılda %0.5 oranında düşse), Çin’deki reel GSYİH büyümesi yine de yılda en az%3.5 olacak ve çok daha büyük olasılıkla Çin hükümetinin son beş yıllık planındaki tahminine yakın bir şekilde %5-6 olacak (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/). Gavekal Dragonomics’in araştırma başkanı Arthur Kroeber’in ortaya koyduğu şekilde (Kroeber, 2021Kroeber, A. (2021, May 20). Don’t bet against China’s investment-led growth model. Financial Times. Ret rieved from 6e-4af8-a703-1c92066065c7): “Çin geriliyor mu? Tek kelimeyle, hayır. Çin ekonomisi iyi durumda ve politika yapıcılar bu gücü finansal kaldıraç, internet düzenlemesi ve teknolojiyi yatırımın ana itici gücü yapma istekleri gibi yapısal sorunları çözmek için kullanıyorlar.” Kroeber şu sonuca varıyor: “İki yıllık ortalama bazda Çin yaklaşık yüzde 5 büyüyor, ABD ise yüzde 1’in oldukça altında. 2021’in sonunda ABD, salgın öncesi yıllık yüzde 2.5 büyüme eğilimine geri dönmeli. Önümüzdeki birkaç yıl içinde Çin muhtemelen ABD’nin neredeyse iki katı oranında büyümeye devam edecek.”
Borç ve COVID-19
Çin’in artan borç seviyelerinin, daha fazla büyümenin önünde bir engel olmasından ve hatta finansal bir çöküşe yol açmasından çokça söz ediliyor. Ana akım ekonomistler on yıllardır Çin’in devasa boyutlarda bir borç çöküşüne doğru ilerlediğini ileri sürüyorlardı. Uluslararası Finans Enstitüsü’ne göre, Çin’in toplam borcunun GSYİH’nin %317’sine ulaştığı doğrudur (Lee, 2021Lee, A. (2021, June 5). China debt: has it changed in 2021 and how big is it now? South China Morning Post. Retrie ved from nomy/article/3135883/china-debt-has-it-changed-2021-and-how-big-it-now). Ancak iç borcun çoğu bir devlet kurumundan diğerine olan borçtur; yani yerel yönetimden devlet bankalarına, devlet bankalarından merkezi hükümete olan borç şeklindedir. Tüm bunlar netleştirildiğinde, hane halkının (GSYİH’nin %54’ü) ve şirketlerin borcu o kadar yüksek değilken, merkezi hükümet borcu küresel standartlara göre düşük kalmaktadır. Ayrıca, dış dolar borcunun GSYİH’ye oranı çok düşük (%15) ve gerçekten de dünyanın geri kalanı Çin’e çok daha fazla borçlu durumda ki bu küresel borcun %6’sını oluşturmaktadır. Çin dünyanın devasa bir kredi sağlayıcısı konumunda ve dolar borcundan%50 daha fazla olan geniş bir dolar ve euro rezervlerine sahip. Devlet bankacılık sistemini kontrol ettiği sürece bir finansal kriz ihtimal dışıdır, ancak son zamanlarda özel ve yabancı kurumların bu durumu gevşetme girişimleri nedeniyle tehlikeler de bulunmaktadır (örneğin, spekülatif mali kuruluşlarda artan sayıda iflas bulunması gibi) (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
Çinli liderler borç seviyesini azaltmak istiyor. Borç seviyesini kontrol etmek ise iki şekilde mümkün; borç oranını kontrol altında tutmak için üretken sektör yatırımlarından daha yüksek büyüme ile ve/veya spekülatif mülk gibi üretken olmayan alanlarda kredi tıkanıklıklarını azaltma. Borç sorunu, Çinli yetkililerin üretim teknolojisi, konut, kamu eğitimi ve sağlık gibi üretken sektörler pahasına kapitalist sektör aracılığıyla ve özellikle mülk ve finans gibi üretken olmayan sektörlere doğru genişlemeye her zamankinden daha fazla meyletmiş olmasından kaynaklanıyor (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/). Gayrimenkul sektörü, 1995’te sadece %5 iken, şu anda ekonominin %13’ünü ve ülkenin toplam kredilerinin yaklaşık %28’ini oluşturuyor (Zhou, 2021Zhou, C. (2021, January 12). China GDP: how will economic growth be hit by Beijing’s new caps on real estate lending? South China Morning Post.).
Cumhurbaşkanı Xi Jinping’in “Evler, spekülasyon için değil, oturulmak için inşa edilir” açıklamasına rağmen hükümet, mülkte kapitalist spekülasyona izin verdi ve böylece şu anda tüm dairelerin %15’i yatırım olarak sahiplenildi, bu dairelerin çoğu zaman elektrik kaynağına bağlı bile değil. Bu emlak spekülasyonu, devlet bankaları tarafından finanse edilen krediler ve aynı zamanda “gölge bankacılık” kuruluşları tarafından körüklendi. Bu tür bir spekülasyon, kaynakların boşa harcanmasına neden oldu ve hükümetin Çin’in “temiz bir ekonomi” hedefini yerine getirmek için CO2 emisyonlarını azaltmak gibi alanlara yatırımına engel oldu (Roberts, 2020cRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.).
ÇKP Politbüro’nun Aralık 2020 toplantısında, “sermayenin düzensiz genişlemesi” olarak adlandırdığı şeye son verme sözü verildi. Kapitalist sektör haddinden fazla büyüdü, örneğin kapitalist Ant Grubu, devlet bankalarından hanehalkı kredilerini devralmayı bile hedefliyordu. Ant ve diğer Çinli kapitalist teknoloji ve medya şirketleri, tipik olarak “Batı” tipi birleşmeler, gizli sözleşmeler ve diğer mali usulsüzlüklerle giderek daha fazla yöneldiler. Çin’in düzenleyicileri yıllardır tüm bunlara göz yummaktaydı. Dahası Çin liderliğindeki finansal grup, finans sektörünü devlet kontrolünden “kurtarmak” ve düzenlenmemiş sınır ötesi sermaye akışlarına izin vermek amacıyla yabancı yatırım bankalarının Çin’de ilk kez çoğunluk hissesine sahip olduğu şirketler kurmasına izin vermek için anlaşmaya varmıştı. Başka bir deyişle, Çin uluslararası finans kapitalin tam üyesi olmaya hazırlanıyordu. Yetkililer ayrıca ülkede kontrolsüz kripto para madenciliği ve operasyonlarına da izin veriyorlardı (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
Ancak COVID-19 salgını tüm bunları değiştirdi. Büyük ekonomilerin geri kalanında olduğu gibi Çin’de de salgın sırasında halkın büyük bir kısmı karantinalarla başa çıkmaya çalışıp eğitim, sağlık ve barınma maliyetlerinin artması ve yeni mezunların iş arayışı gibi ciddi risklerle karşı karşıya kalırken, zenginlerin finansal ve emlak fiyatlarındaki patlamadan nasıl büyük kazanç sağladığına dair kamuoyunda artan bir öfke vardı (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
Çin’in devlet kontrolündeki ekonomisinin yanı sıra geniş ve giderek büyüyen bir kapitalist sektör arasındaki çelişkiler, COVID-19 salgını sırasında yoğunlaştı. Bunun devam etmesine izin verilirse, ÇKP’deki bölünmelerle birlikte partinin halk arasındaki desteği zarar görmeye başlayacaktı. Xi, Deng’in “sosyal piyasa” reformları altında eşitsizlik ve enflasyonda meydana gelen büyük bir artışın ardından patlak veren 1989’daki Tiananmen Meydanı protestosu gibi olayları önlemek niyetinde8 (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
Eğitim, sağlık ve barınma, tüm Çinli hanelerin daha iyi bir yaşam elde etmek için tırmanmayı hedeflediği “üç dağ”dır - ancak zenginler milyonlar kazanırken bunların maliyetleri hızla yükselmekte. Çin liderliği, “düzensiz genişleme”nin önüne geçerek, “ortak refah” (Yao, 2021Yao, K. (2021, September 2). What is China's 'common pros perity' drive and why does it matter? Reuters. hinas-common-prosperity-drive-why-does-it-mat ter-2021-09-02/) için bir program başlatarak ve tüketici elektroniği sektörüne ve medya devlerine yönelik sıkı önlemler yoluyla ve özel eğitim ve spekülatif mülkiyet gelişimine kısıtlamalar getirerek halkın tepkisine yanıt vermeye zorlandı (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/). Ayrıca kripto para birimi işlemleri de yasaklandı (Sigalos, 2021Sigalos, M. (2021, July 7). China’s war on bitcoin just hit a new level with its latest crypto crackdown. CNBC. Retrie ved from cks-down-on-crypto-related-services-in-ongo ing-war-on-bitcoin.html).
Xi’nin milyarderler üzerindeki baskıları ve eşitsizliğin azaltılması çağrısı, Çin bürokratik seçkinlerinin zikzak politikası yönündeki bir başka manevradır: katı devlet planlamasının ilk yıllarından Deng’in 1980’lerdeki “piyasa” reformlarına; 1990’larda bazı devlet şirketlerinin özelleştirilmesine; 2009’daki küresel çöküşten sonra ekonominin “komuta tepeleri” üzerinde daha sıkı devlet denetimine geri dönüşe; ardından spekülatif kredinin gevşetilmesine; ve şimdi de “ortak refah” elde etmek için kapitalist sektör üzerinde yeni bir baskıya. Bu zikzaklar savurgan ve verimsizdir. Bunlar, Çin liderliğinin işçi sınıfına karşı sorumlu olmadığı için gerçekleşmektedir; işçi demokrasisinin organları yoktur. Demokratik bir planlama yoktur; Çin’in ekonomik geleceğinde sadece 100 milyon ÇKP üyesinin söz hakkı vardır ve bu gerçekten sadece en üst sıralarda yer alan insanlara aittir (Yang, Novokmet, & Milanovic, 2019Yang, L., Novokmet, F., & Milanovic, B. (2019). From workers to capitalists in less than two generations: A study of Chi nese urban elite transformation between 1988 and 2013. World Inequality Lab.). Zikzakların bir diğer nedeni de Çin’in hem ekonomik hem de askeri olarak emperyalizm ve müttefikleri tarafından kuşatılmış olmasıdır. Kapitalizm, Çin’in içinde değilse bile, Çin dışında baskın üretim tarzı olmaya devam etmektedir. Sermaye güçleri Çin’in içinde ve dışında kalırken “ortak refah” düzgün bir şekilde sağlanamamaktadır (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
Ancak Çin’in işgücündeki düşüşü telafi etmek uğruna devlet liderliğindeki teknolojik yatırıma dayalı büyüme modelinden vazgeçmesi için hiçbir neden bulunmamaktadır. Ağır sanayi ve altyapıdan ziyade teknolojiye yatırıma geçiş, Çin’in şu anda dünya lideri olduğu Çin’in sürdürülebilir büyüme hızının ve sera gazı salımlarındaki artışın azaltılmasının anahtarıdır (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/). Bazı Batılı radikal ve Marksist ekonomistler, ekonomiyi genişletmek ve eşitsizliği azaltmak için yatırımdan tüketime geçişi savunmaktadırlar (Pettis, 2021Pettis, M. (2021, October 15). Will China’s common prosperity upgrade dual circulation? Carnegie.). Ancak bu yarı Keynesçi çözümün hiçbir geçerliliği yoktur. Çin’in şimdiye kadarki muazzam büyümesi, ekonomiyi canlandırmak için tüketim talebini almakla sağlanmamıştır. Batılı kapitalist ekonomilerde uygulanan çözüm budur ve hepsi yılda sadece yaklaşık%2’lik büyüme oranlarına ulaşmıştır.
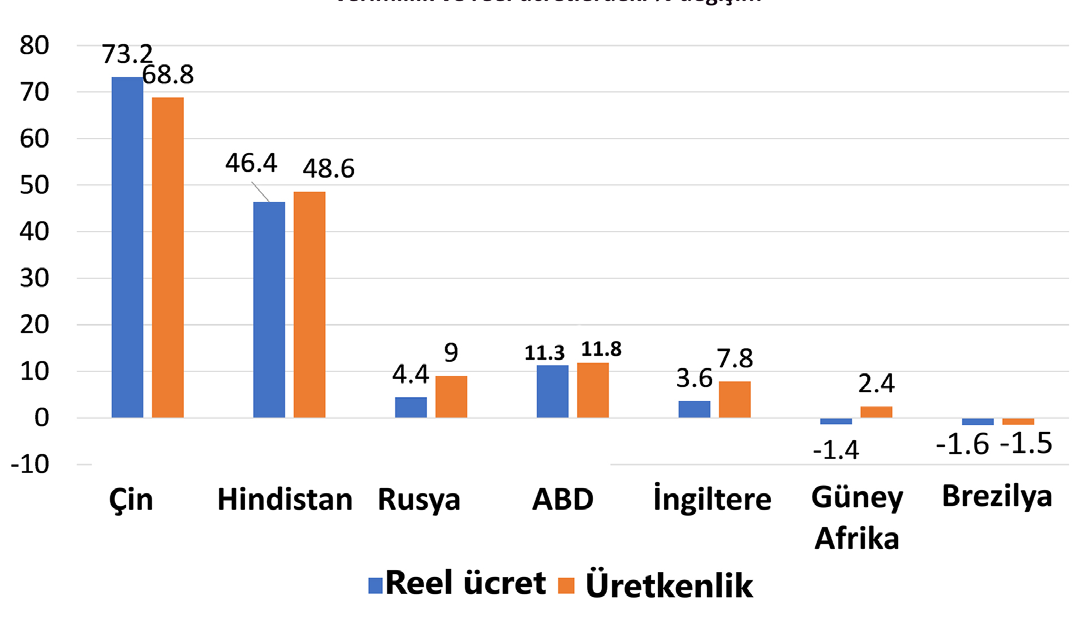
Özetle, Çin modelinin tüketimi kısıtladığı doğru değildir. Tüketim, uluslararası alanda GSYİH’nin payı olarak nispeten düşük olabilir ancak bu, son 40 yıldaki hızlı yatırım genişlemesi ve şehirleşme hızından kaynaklanmaktadır. Öyle olsa bile, reel tüketim büyümesi yirmi yılı aşkın süredir yıllık %8.8 seviyesiyle herhangi bir büyük ekonomiden yüksek durumdadır. Güçlü yatırım ve artan üretkenlik, son on yılda ortalama reel ücretlerin diğer büyük ekonomilerden daha hızlı ve hatta üretkenlikten daha hızlı yükselmesini sağlamıştır (Şekil 14).
Gerçekten de yatırım daha yüksek olduğu için Çin’de tüketim G7’den çok daha hızlı artmaktadır. Biri diğerini takip eder; bu asla sıfır toplamlı bir oyun değildir. Ve tüm tüketimin “kişisel” olması gerekmez; daha da önemlisi “sosyal tüketim” yani sağlık, eğitim, ulaşım, iletişim konutları gibi kamu hizmetleridir; sadece motorlu arabalar ve makineler değildir. Gerekli olan, temel sosyal hizmetlerin artan kişisel tüketimidir. Çin’in harekete geçmesi gereken asıl nokta da burasıdır (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
ABD’ye Karşı Çin
Önümüzdeki birkaç on yıl içinde Çin için büyüme zorluğunun bir nedeni de ABD ve müttefikleri ile ısınmakta olan ticaret ve teknoloji “soğuk savaşı”dır. Bu 21. yüzyılın jeopolitik sorunudur. ABD liderleri, Trump yönetimindeki Ticaret Bakanı Wilbur Ross’un belirttiği gibi: Made in China planı, “Amerikan dehasına” yönelik bir “saldırı”dır. (Woodward, 2018Woodward (2018). Kaynak metnin kaynakça bölümünde bu atıf için ayrı bir tam künye verilmemiştir.).
Başlangıçta Başkan Nixon’dan itibaren ABD, Çin ile “ilişki kurmayı” ve çok uluslu şirketleriyle ekonomiyi boğmayı hedefledi. Fakat Çin oyun oynamadı; gerçekten de Çin’in DMT’leri Amerika’nın holdinglerine ciddi rakipler haline geldi. Böylece ABD bir “çevreleme” politikasına geçti. Şimdi amaç, Çin ekonomisini zayıflatmak ve etkisini yok etmek ve belki de “rejim değişikliği” sağlamaktır. Tarifelerle ticaretin engellenmesi; Çin ve ihracatları için teknoloji erişimini engellemek; Çinli şirketlere yaptırım uygulanması; ve borçluları Çin’e düşman etmek. Tüm bunlar emperyalist ekonomiler için maliyetli olabilir. Ancak Çin kırılabilir ve ABD hegemonyası güvence altına alınabilirse tüm bu maliyet buna değebilir (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
Sosyalizme Geçiş
ÇKP liderliği içindeki tartışma, Çin’in nasıl kontrol edileceği konusunda devam ediyor: küresel kapitalizmin rüzgarlarına açık tam bir piyasa ekonomisine doğru geçiş ya da olduğu gibi kalmak. Ancak Xi yönetimindeki mevcut ÇKP liderleri, “Çin’e özgü sosyalizm”in genel felsefesinde herhangi bir değişiklik planlamıyorlar. Dolayısıyla devlet sektörünün egemenliğinin sürdürülmesini devam ettirecekler. Ayrıca, “demokrasi”ye doğru ilerleme yönünde bir hareket, hatta yerel hukuk sistemlerini ve kararların halk tarafından verilmesine yönelik bir niyet de bulunmamakta. Aksine liderlik, kapitalistlerden veya genel nüfustan herhangi bir muhalefeti engellemek için daha da baskıcı devlet güvenlik hizmetleri kurmuş durumdadır.
Peki 2022’de Çin’i nasıl tanımlayabiliriz? Çin, bırakın emperyalist bir ekonomi bir köşede dursun, kapitalist bir ekonomi bile değil (Carchedi & Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/). Marksist terminolojide, bir “geçiş ekonomisi”, yani kapitalizm ile sosyalizm arasında, ancak muhtemelen sosyalizme doğru gidiyor. Bu geçiş, sermaye ve onun “silahlı insan grupları” tarafından devlet iktidarının kaybı ihtimalini de içermektedir (Marx, 1875). Geçiş ekonomisi, piyasa güçlerine bırakılmak yerine, üretim araçlarının ve kredinin büyük bir bölümünün ortak mülkiyetine ve yatırım ve üretim planlamasına sahiptir. Amaç, çalışma saatlerini azaltmak ve sosyal ihtiyaçlardaki kıtlığı kademeli olarak sona erdirmek için teknoloji düzeyini ve emeğin verimliliğini yükseltmektir. Kullanım için doğrudan üretim ile meta üretiminin kademeli olarak değiştirilmesi gerekir; hem bir değişim aracı hem de bir değer deposu olarak ücretli emeğin ve paranın kademeli olarak sona ermesi; ve Marx ve Engels’in devlet iktidarının ilerici “sönmesi” dediği şeydir (ordular, polis, memuriyet).
Bu kriterlere göre Çin açıkça sosyalist değildir. Çin, kapitalist devlet gücü ortadan kaldırıldığı ve kapitalist üretimi azaldığı için bir geçiş ekonomisidir, ancak Çin sosyalizme geçiş yapmak için diğer kriterleri de karşılamamaktadır: özellikle, gelirler ve kişisel servet üzerinde herhangi bir eşitleme veya kısıtlama yoktur; ve büyük kapitalist sektör, tam tersine, istikrarlı bir şekilde azalmamaktadır. Ama öte yandan kapitalistler devlet mekanizmasını kontrol etmemektedir, bunu Komünist Parti yetkilileri yapıyor; değer yasası (kâr) ve piyasalar yatırıma hükmetmez, büyük devlet sektörü hakimdir; ve bu sektör (ve kapitalist sektör) ulusal planlama hedeflerini (gerekirse kârlılık aleyhine) karşılama yükümlülüğü altındadır (Roberts, 2021Carchedi, G., & Roberts, M. (2021). The economics of modern imperialism. Historical Materialism, 29(4), 23-69. Doi: htt ps://doi.org/).
Çin, gelişme sürecinin bir dönüm noktasındadır. Kapitalist sektörünün kârlılık ve borçla ilgili derinleşen sorunları var. Mevcut yönetim, devlet tarafından yönlendirilen ekonomi modeliyle devam etme ve ekonomik büyüme üzerindeki odağını çevrecilik, yenilikçilik ve kendi kendine yeterli kalkınma hedeflerini içerecek şekilde genişletme sözü verdi (Roberts, 2020cRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.). Tüm bunlar Çin’in iç talebi ve kendi kendine yeterliliği geliştireceği ve dünyanın geri kalanının koronavirüs ve ekonomik krizler tarafından durdurulduğu bir “ikili dolaşımlı” ekonomi geliştirme stratejisinin bir parçasıdır (Roberts, 2020bRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.). Çin’in liderleri, “liberal demokrasilerden” kaynaklanan yeni “sınırlama” politikasına direnmeye kararlı. Ticaret, teknoloji ve siyasi “soğuk savaş” gezegen ile birlikte on yılın geri kalanında ısınmaya hazırlanıyor (Roberts, 2020cRoberts, M. (2020a). China: Three models of development. Austrian Journal of Development Studies, 37(1), 10-39.).
Ancak kapitalizmden sosyalizme geçiş ekonomisinin bileşenlerinin ortaya koyduğu gibi bu niteliksel değişim, Sovyetler Birliği’nin 70 yıllık deneyiminin teyit ettiği gibi Çin’in “sosyalizme” ilerleyeceği anlamına gelmez veya bunu garanti etmez. Çin hala bundan çok uzakta. Gerçekte emperyalizmin dışarıdan gelen güçleri ve yerel kapitalist sektörlerden gelen içerideki değer yasasının güçleri, Çin’in -Sovyetler Birliği’nde kanıtladığı gibi- sonunda tersine çevrilebilecek bir “geçiş tuzağı”nda olduğunu akla getirmektedir. Bu durum ise ancak küresel olarak diğer kilit ülkelerde geçiş ekonomileri ortaya çıkarsa önlenebilir.