Giriş
2022 Yılında patlak veren rusya- Ukrayna Savaşı, Rusya’nın döviz rezervlerinin Avrupa ve Amerika Birleşik Devletleri (ABD) tarafından dondurulmasına yol açmış ve bu durum uluslararası toplumun küresel finans sistemindeki ABD doları cinsinden varlıklarının güvenliğini sorgulamasına neden olmuştur. Bu noktada, önemli miktarda ABD doları rezervine sahip olan ülkeler için çıkarlarını korumanın iki yolu vardır. Yaklaşımlardan biri döviz varlıklarını satmak ve Rusya gibi ülkelerden emtia satın almaktır. Diğer yaklaşım ise kendi para birimleriyle yabancı emtia satın almak için nicel gevşeme politikaları uygulamaktır ki bu da ABD dolarının enflasyonuna yol açacaktır.
Sonuç olarak, dolarize olmuş ülkeler iki açıdan zarara uğrayabilir. Bir tarafta, ABD doları enflasyonunun sonuçlarına doğrudan maruz kalacaklardır. Diğer taraftan ise, ABD’nin uyguladığı enflasyonla mücadele politikaları dolarize olmuş ülkelerin ekonomik kalkınmasını doğrudan etkileyecektir. Nitekim dolarizasyon ve etkileri üzerine çok sayıda çalışma bulunmaktadır.
Dolarizasyon olgusu ilk olarak 18. yüzyılın sonlarında ortaya çıkmış ve tipik örnekleri 1970’lerde Latin Amerika ülkelerinde görülmüştür. ABD dolarının etkisinin derecesine bağlı olarak, dolarizasyon çeşitli biçimler alabilir ve de-facto dolarizasyon, de-facto dolarizasyon süreci ve de-facto dolarizasyon politikası olarak kategorize edilebilir (Zhang, 1999: 17-25Zhang, Y. (1999). Dollarization: Reality, Theory, and Policy Implications. World Economy, (09).). Para ikamesi perspektifinden bakıldığında ise dolarizasyon üç seviyede sınıflandırılabilir: Para ikamesi, sabit döviz kuru ve yasal para birimi (Song, 2006: 65-70Song, W. (2006). Research on Dollarization Issues. Research on Finance and Economics, (08).). Fonksiyonelliği açısından da işlem dolarizasyonu, varlık dolarizasyonu, mevduat dolarizasyonu vb. (Li & Huang, 1999Li, Y., Huang, J. (1999). Research on Dollarization Issues. Journal of Financial Research, (09): 56-62,81.; Reinhart vd.; 2003; Mwase & Kumah, 2015Mwase, N., Kumah, F.Y. (2015). Revisiting the Concept of Dollarization: The Global Financial Crisis and Dollarization in Low- Income Countries. IMF Working Paper, WP/15/12,1:3.) ve arbitrajdan kaynaklanan dolarizasyon (Geng vd., 2018: 5-21Geng, N., Scutaru, T., Wiegand, J. (2018). Carry Trade vs. Deposit- Driven Euroization. IMF Working Papers, W.P./18/58, 3.) söz konusudur. Hakim kuruluşa bağlı olarak dolarizasyon resmi, yarı resmi ve gayri resmi olarak kategorize edilebilir (Cai ve Yi, 2003: 5-10Cai, H., Yi, G. (2003) Advantages and Disadvantages of Dollarization and the Attitude of the United States. International Economic Review, 2.). Dolarizasyon derecesi ise tam ve kısmi dolarizasyonun yanı sıra yüksek, orta ve düşük dolarizasyon seviyeleri olarak ikiye ayrılabilir (Husain, 2006: 13Husain, M.A. (2006). To Peg or Not to Peg: A Template for Assessing the Nobler. IMF Working Paper, WP/06/54, (2):13.).
Batılı ekonomistlerin çoğu dolarizasyonun Arjantin ve Ekvador gibi küçük ve orta ölçekli gelişmekte olan ülkelerde enflasyonu düşürme ve finansal piyasaları istikrara kavuşturma fonksiyonuna hizmet ettiğini (Mary, 2008: 335-355Mary, Q. (2008). Neoliberal Restructuring, Financialisation and Socio-political Competition in Argentina: the Convertibility System and the Contradictory Outcomes of Dollarisation 1989-2001. Contemporary Politics, 14.) ve yükselen ekonomilerde ekonomi politikalarının istikrara kavuşturulmasına ve finansal piyasaların etkinliğinin artırılmasına katkıda bulunduğunu düşünmektedir (Naceur, 2015: 4Naceur, S.B., Hosny, A., Hadjian, G. (2015). How to De-Dollarize Financial Systems in the Caucasus and Central Asia?. IMF Working Paper, WP/15/203, 9: 4.; Mendoza, 2017: 2-10Mendoza, E.G., Rojas, E. (2017). Liability Dollarization, Sudden Stops & Optimal Financial Policy. NBER Working Papers, 10: 2-10.)
Araştırmacılar dolarizasyonun nedenlerini enflasyon, dış şoklar ve döviz kuru dalgalanmaları gibi perspektiflerden araştırmışlardır. Latin Amerika ülkelerinde dolarizasyon üzerine yapılan vaka çalışmalarında, kredi dolarizasyonu ve mevduat dolarizasyonunun birbirini etkilediği, mevduat dolarizasyonunun kredi dolarizasyonunu teşvik ettiği tespit edilmiştir (Luca et al., 2008; Nendis, 2009; Isakova, 2010; Escribano, 2011. Uluslararası para sisteminin transformasyonu boyunca, ABD dolarının küresel konumu istikrarlı bir şekilde artmıştır. Eş zamanlı olarak, çevre ülkelerdeki şiddetli enflasyon ve önemli ölçüde devalüasyon ülkelerin ABD dolarını öncelikli para birimi olarak benimsemelerine, dolayısıyla da dolarizasyon olarak bilinen bir olguya yol açmıştır (He ve Lianj, 2015: 31- 36He, C., Lianj, J. (2015). Research on Currency Internationalization Path: A Case Study of Dollarization in ASEAN Countries. Southeast Asia Survey, (02): 31-36.). Dış piyasa şokları ekonomilerin dolarizasyonunu önemli ölçüde etkileyebilir ve emtia fiyatlarındaki dalgalanmalar, özellikle kaynak zengini ülkelerde dolarizasyonun teşvik edilmesinde önemli bir rol oynar (Catão ve Terrones, 2016Catão, L., Terrones, M. (2016). Financial De-Dollarization: A Global Perspective and the Peruvian Experience. IMF Working Papers, 097.). Bazı akademisyenler portföy modelleri kullanarak analiz yapmış ve bazı Avrupa veya Orta Asya ekonomilerindeki dolarizasyonun nedenlerinin yatırımcı arbitrajından kaynaklandığını bulmuştur (Geng vd., 2018: 5-21Geng, N., Scutaru, T., Wiegand, J. (2018). Carry Trade vs. Deposit- Driven Euroization. IMF Working Papers, W.P./18/58, 3.). Orta Asya ülkeleri için, yüksek dolarizasyon derecelerinin doğrudan nedeni, Sovyetler Birliği’nin dağılmasının neden olduğu ekonomik durgunluktur (Wang vd., 2018: 74-83Wang, S., Fang, L., Li, J. (2018). Analysis of the Macroeconomic Effects of Dollarization Based on the DSGE Model: The Case of Cambodia, Laos, and Vietnam. Journal of Finance and Economics Theory, (03): 86-98.; 2019: 109-118).
Oluşum mekanizması perspektifinden bakıldığında, Batılı ekonomistler, serbest piyasa sistemi varsayımı altında, dolaşım alanındaki farklı para birimleri arasındaki çeşitli karşılıklı ikame mekanizmalarını incelemek için nakit rezerv modeli ve işlem maliyeti modeli gibi modeller oluşturmak üzere para talebi teorisini kullanmaktadır. Dolarizasyonun temelinde dolar varlıklarını elde tutmanın uzun vadeli yüksek getirisinin yattığına işaret etmektedirler (Wei & Fang, 2003: 66-80Wei, W., Fang, W. (2003). Definition, Formation Mechanism, Costs, and Benefits of Dollarization: A Literature Review. World Economic Papers, (01).). Batılı iktisatçıların dolarizasyonun maliyetlerinin kısa vadeli olduğu ve orta ve uzun vadeli kârlar sağlayabileceği görüşünün aksine, Marksist iktisatçılar stok-akış tutarlılığı modelinin oluşturulması yoluyla dolarize olmuş ülkelerin ödeme dengesizliklerini düzeltmek için döviz kuru politikalarını kullanamadıklarını, bunun da cari işlemler hesabının bozulmasına ve GSYİH ile mali gelirin düşmesine yol açtığını belirtmektedirler (Izurieta, 2003Izurieta, A. (2003). Dollarization as a Tight Rein on the Fiscal Stance. In Dollarization. Lessons from Europe and the Americas, edited by L. P. Rochon and M. Seccareccia. London: Routledge.).
Thirlwall’ın modeline dayanan bir dolarize ekonomi büyüme modeli incelendiğinde, dolarize ülkelerin durağan durum ekonomik büyüme oranının egemen para birimine sahip ülkelerin durağan durum ekonomik büyüme oranına kıyasla daha düşük olduğu ve dolarize ülkelerin ekonomik büyümesinin oldukça istikrarsız olduğu görülmektedir. Değişmeyen koşullar altında, dolarize ülkeler borç tuzağına düşmeye daha yatkındır (Missaglia, 2021: 656-686Missaglia, M. (2021). Understanding Dollarisation: A Keynesian/Kaleckian Perspective, Review of Political Economy, 33.). Çoğu Marksist akademisyen, dolarizasyonun ABD dolarının uluslararası bir para birimi olarak gücünün artmasının ana yolu olduğuna inanmaktadır. ABD, mali açıkların finanse edilmesi gibi ekonomi politikaları yoluyla dolarize olmuş ülkelerin durumunu daha da kötüleştirmektedir (Ren & Cheng, 2021: 5-20Ren, C., Cheng, E. (2021). A Political Economy Analysis of Fiscal Deficit Monetization and the U.S. Financial Crisis. Shanghai Journal of Economics, (03).; Gong & Zhao, 2021: 87-104Gong, X., Zhao, M. (2021). Is the Belt and Road Initiative a Debt Trap for Underdeveloped Countries? - An Analysis Based on Political Economy. Journal of Economics of Shanghai School, 19(03): 87-104.).
Rusya-Ukrayna Savaşı’ndan önce, “de-dolarizasyon” subprime krizi nedeniyle küresel bir konu haline gelmişti. Genel olarak, dolarizasyonun bir ülkenin para ve döviz kuru politikalarının etkinliğini zayıflattığına veya ortadan kaldırdığına, finansal istikrarsızlığa ve finansal risklerin artmasına yol açtığına ve dolayısıyla bir finansal kriz olasılığını artırdığına inanılmaktadır. Bu nedenle, uygun koşullara sahip ekonomiler mümkün olan en kısa sürede de-dolarizasyona ulaşmaya çalışmalıdır (Kokenyne vd., 2010Kokenyne, A., Ley, J., and Veyrune, R. (2010). Dedollarization. IMF Working Paper, WP/10/188, (8):19.).
Asya bölgesi ile ilgili olarak, araştırmalar Çin yuanının Asya’daki döviz kuru dalgalanmalarını etkilemede önemli bir rol oynadığını ve uluslararası para sisteminin çeşitlendirilmesinde önemli bir kutup haline gelebileceğini ortaya koymuştur. Sonuç olarak, dolarizasyon sonrasında isteğe bağlı uluslararası rezervlerden biri haline gelmektedir (Fratzscher ve Mehl, 2013: 1343-1370Fratzscher, M., Mehl, A. (2013). China’s Dominance Hypothesis and the Emergence of A TriPolar Global Currency System. The Economic Journal, (12).). Gelişmekte olan ekonomilere odaklanan çalışmalar, doların mevcut uluslararası para sistemindeki ayrıcalığının suistimal edilmesinin finansal krizlerin önemli bir nedeni olduğunu göstermektedir. Bu nedenle, rezervler için para birimi çeşitlendirmesinin mümkün olan en kısa sürede gerçekleştirilmesi büyük önem taşımaktadır (Fratzscher ve Mehl, 2013: 1343-1370Fratzscher, M., Mehl, A. (2013). China’s Dominance Hypothesis and the Emergence of A TriPolar Global Currency System. The Economic Journal, (12).).
Bazı akademisyenler dolarize olmuş ülkelerdeki de-dolarizasyona odaklanmış durumdadır. Araştırmalar, bir düzineden fazla ülkenin1, döviz kuru dalgalanma aralıklarının gevşetilmesi, yerli ve yabancı para mevduat oranları arasındaki farkın genişletilmesi ve döviz kredisi oranlarının yükseltilmesi gibi makroekonomik politikaların yanı sıra, yabancı para birimi kullanma kriterlerinin ve yabancı para mevduat sigorta primlerinin yükseltilmesi gibi mikroekonomik önlemler yoluyla tamamen veya kısmen de-dolarizasyonu başardığını göstermektedir (Kokenyne vd, 2010Kokenyne, A., Ley, J., and Veyrune, R. (2010). Dedollarization. IMF Working Paper, WP/10/188, (8):19.). Güneydoğu Asya ülkeleri2 kendi yerel para birimlerinin kullanımını teşvik etmek ve ABD dolarına olan bağımlılıklarını azaltmak için hızla de-dolarizasyona yönelik tedbirler uygulamaktadır (Kubo, 2017Kubo, K. (2017). Dollarization and De-dollarization in Transitional Economies of Southeast Asia. Palgrave Macmillan.). Bazı “Kuşak ve Yol Girişimi (KYG)” katılımcısı ülkeler, Çin ile para birimi işbirliği yoluyla çeşitli işlemler için yerel para birimi fiyatlandırmasını aşamalı olarak benimsemekte ve böylece de-dolarizasyonun önünü açmaktadır (Linn ve Zucker, 2019Linn, J.F., Zucker, L. (2019). An “Insideout” Perspective on the Impact of the Belt and Road Initiative in Central Asia and the South Caucasus: How to Maximize its Benefits and Manage its Risks. 2019 Eurasia Meeting Emerging Markets Forum Background Paper, 10-14.). Dolarizasyonun Çin üzerindeki etkisini inceleyen araştırmalar, dolarizasyonun uluslararası ekonomik borsalardaki varlığının Çin’in ekonomisi ve sosyal refahı üzerinde önemli ölçüde negatif bir etki yarattığını göstermektedir. Çin, dolarizasyon seviyesini azaltarak kendisini dış şoklara karşı güçlendirebilir, yerel reel ekonomisinin büyümesini teşvik edebilir ve sosyal refahı önemli ölçüde artırabilir (Wang vd., 2022: 79-136Wang, S., Xiao, Z., Liu, W., Wu, Y. (2022). Dollarization and Monetary Policy Spillover Effects. World Economy Studies, (06).).
Dolarizasyona ilişkin mevcut literatür, ağırlıklı olarak vaka çalışmaları ve ampirik analizler kullanarak dolarizasyonun önemini, temel nedenlerini, evrimsel gidişatını ve sonuçlarını incelemektedir. Bu çalışmalar öncelikle Batılı ekonomik metodolojileri kullanmakta, bu da özellikle oluşum mekanizmasını araştırırken dolarizasyonun özüne inmeyi zorlaştırmaktadır. Sadece rasyonel ekonomik aktörler gibi uç varsayımlara dayanmaları, sosyal ve çevresel değişimleri hesaba katmamaları, vardıkları sonucun sıklıkla gerçeklikten uzaklaşmasına yol açmaktadır. Bu makale, Marksist finansallaşma teorisini inceleyerek başlamakta ve dolarizasyonun özünü ve oluşum mekanizmasını derinlemesine incelemektedir. Bulgular, dolarizasyondan arındırma stratejilerinin seçimi için değerli içgörüler içermektedir.
Paranın Uluslararasılaşmasına İlişkin Marksist Teori
Dolarizasyonun temelinde ABD dolarının uluslararasılaşması yatmaktadır. Karl Marx, paranın uluslararasılaşmasının, parasal işlevlerin uluslararasılaşması olarak tezahür ettiği ve özünün parasal gücün uluslararasılaşmasında yattığı görüşünü savunmuştur. Nitekim dolarizasyon, uluslararası parasal gücü genişletmenin birincil aracıdır.
Emeğin ikili doğası ilkesine göre, somut emek kullanım değeri, soyut emek ise değişim değeri üretir. Değer, üretim sürecinde bireyler arasındaki sosyal ilişkileri temsil eder ve soyut ve elle tutulamaz niteliktedir. Bu soyut ve elle tutulamayan değerin var olabilmesi için somut aracılara ihtiyacı vardır ve farklı aracılar farklı değer biçimlerini yansıtır. Değerin birincil biçimi kullanım değeri, ikinci biçimi değişim değeri (yani malların değişimi) ve üçüncü biçimi de para birimidir (yani genel eşdeğer). Değer taşıyıcılarının dönüşümü işlemler aracılığıyla gerçekleşir: malların değişimi sırasında değer, değiş tokuş edilen nesnenin kullanım değeri tarafından taşınır. Parasal işlemler sırasında değer, “genel eşdeğer” olan para birimi tarafından taşınır. Dolayısıyla para birimi değer aracısı durumundadır.
Değer ikili bir anlam taşır. Birincisi, emek tarafından yaratılan değerin başkaları için rolü ve önemiyle ilgilidir. İkincisi, başkalarının bu emeğe karşı duyduğu bağımlılıkla ilgilidir. Bu bağımlılık başkalarının emeğini kontrol etme gücünü doğurur, yani “başkaları bu emeğin sağladığı mal ve hizmetler karşılığında kendi emeklerini sunmak zorundadır” (Journalist, 2018: 19- 28Journalist. (2018). Development of the Currency Power System and Contemporary Historical Processes - An Interview with Senior Professor Lu Pinyue of Shanghai University of Finance and Economics. Studies on Marxism, (12).). Sonuç olarak, değerin taşıyıcısı olarak para bu güce sahiptir. “Her birey, değişim değeri ya da para sahibi olarak diğerlerine hükmetme ya da toplumsal zenginliği kontrol etme gücünü kullanır. Toplumsal güç ve toplumla olan bağlantı onların ceplerinde bulunur” (Marx and Engels Collected Works, 2009: 51Marx and Engels Collected Works: Volume 8. (2009). Beijing: People’s Publishing House, 51.). Dolayısıyla para yalnızca başkalarına hizmet eden emeğin toplumsal değerini somutlaştırmakla kalmaz, aynı zamanda bireylerin toplumsal kaynakları kontrol etmek için sahip oldukları gücün de bir sembolü haline gelir. Bununla birlikte, mevcut egemen para birimi (kağıt para, dijital para vb.) içsel kullanım değerinden yoksundur. Yine de devlet, egemen para birimi çıkararak siyasi güç yoluyla emek değerini emer. Dolayısıyla, egemen para birimi siyasi ve ekonomik gücün bir ürünüdür.
Egemen bir para biriminin dünya parası olabilmesi için hem arz hem de talep yönünden belirli gereklilikleri karşılaması gerekir. Arz açısından bakıldığında, para biriminin değeri istikrarlı olmalı ve bir değer aracısı olarak geniş çapta kabul görmelidir. Talep açısından bakıldığında, uluslararası ticaret bu para biriminin kullanımıyla sınırlandırılmalı ve farklı ülkelerden işçiler bu para birimini emek değerinin taşıyıcısı olarak kullanmaya zorlanmalıdır (Yuan, 2021: 58-69Yuan, H. (2021) Marxist Critique and Transcendence of Modern Monetary Theory. Chinese Journal of Political Economics, (04).). Egemen bir para birimi dünya para birimi haline geldiğinde, parasal gücü uluslararası düzeye genişler ve dünyanın sosyal kaynaklarını kontrol eden bir sembol haline gelir. ABD doları bu uluslararası para birimini örneklemektedir. ABD, güçlü ekonomik ve askeri gücüne dayanarak, küresel emtia işlemlerinin ABD doları cinsinden yapılmasını talep etmekte ve böylece dünya çapında emek değerini sömürmektedir (Lu, 2018Lu (2018). Kaynak metnin kaynakça bölümünde bu atıf için ayrı bir tam künye verilmemiştir.).
Marksizm, değerin aracısı olarak paranın bireyler arasındaki sosyal ilişkileri yansıttığını ve başkalarının emeğini kontrol etme gücüne sahip olduğunu, finansallaşmanın ise bu gücü artırabileceğini düşünmektedir. İlk olarak, finansallaşma paranın gücünü ve kapasitesini artırır. Finansallaşma, finansal araçların daha da çeşitlendiği (örneğin, vadeli döviz işlemleri, döviz opsiyonları, vb.), kontrolü genişleten ve para biriminin etkisini artıran bir olgudur.
İkinci olarak, para birimi gücü emtia finansallaşması yoluyla elde edilir. Finansallaşma, çeşitli emtia ve varlıkları para birimine sıkıca bağlayarak para biriminin gücünü emtia ve varlıklara yayar. Özellikle emtianın finansallaşması, ticarete elverişliliğin artması nedeniyle para biriminin bu tür emtialar üzerindeki kontrolünü güçlendirmekle kalmaz, aynı zamanda finansallaşmış emtialara belirli parasal özellikler (yani değer depolama) kazandırır. Sonuç olarak, finansallaştırılmış metalar egemen para biriminden ilave güç (yani, diğer emeği kontrol etme yeteneği) kazanır. Bu ilave güç, egemen paranın gücünü bölmez ancak finansallaşma sonrası meta değer dönüşümünden ortaya çıkar. Esasen, egemen paranın orijinal gücünün temeli üzerine inşa edilmiş türetilmiş bir güçtür. Sonuç olarak, emtianın finansallaşması egemen paranın gücünü artırır.
Paranın değerinin belirlenmesinde baz alınan kaynağın ne olduğuna göre, ABD dolarının uluslararasılaşma süreci üç aşamada incelenebilir: Altına dayalı uluslararasılaşma, petrole dayalı uluslararasılaşma ve neoliberal sisteme dayalı uluslararasılaşma. Buna paralel olarak, İkinci Dünya Savaşı’ndan bu yana uluslararası para sistemi altın-dolar sistemi (Bretton Woods sistemi), petro-dolar sistemi (Jamaika sistemi) ve sistem-dolar sistemi (finansallaşma sistemi) olarak ayrılabilir.
Altın-dolar sistemi Bretton Woods Konferansı’yla ortaya çıkmıştır ve esasen bir altın değişim standardıdır. ABD doları doğrudan altına çevrilebilmekteydi ve diğer ülkelerin egemen para birimleri ABD doları aracılığıyla altınla değiştirilebiliyordu. Bu durum dünya çapında ülkelerin ABD dolarını takas ve rezerv para birimi olarak tutmalarına yol açarak doların uluslararasılaşmasının temelini oluşturdu. ABD dolarının uluslararası parasal gücü, altının doğal parasal statüsüne bağlıydı. Ancak, “Triffin İkilemi” ABD’nin ABD doları ve altın arasındaki konvertibilite taahhüdünden vazgeçmesine yol açtı. Altın artık ABD dolarının uluslararasılaşmasının temeli değildi.
ABD dolarının uluslararası parasal gücünü korumak için ABD yeni bir değer ölçütü buldu: Sanayileşme için dünya genelinde gerekli olan petrol. ABD, Suudi Arabistan’a askeri yardım ve koruma sağlamayı kabul etti ve karşılığında Suudi Arabistan da “petro-dolar anlaşması”3 olarak bilinen tüm petrol işlemlerini ABD doları üzerinden yapmayı kabul etti. Suudi Arabistan OPEC’in en büyük petrol üreticisi ve en büyük petrol ihracatçısı ülkesi olduğundan, diğer ülkeler de petrol işlemleri için petro-dolar sistemini kurarak ABD dolarını hızla benimsediler. Petrol gibi emtialar finansallaştıktan sonra, uluslararası finans piyasası, küresel finansallaşma sistemi olarak adlandırılan, kredi para birimi olarak ABD doları merkezli bir fiyatlandırma ve takas döngüsü oluşturdu (Lu, 2021Lu, C. (2021). The Theoretical Mechanism and Practice of Economic Financialization - Based on the Perspective of Capital Accumulation Theory. Shandong Social Sciences, (08): 130-136.).
Kurumsal dolar sistemi Washington Konsensüsü’yle başlatılmıştır. Esasen, petrol gibi emtiaların finansallaştırılması üzerine inşa edilen, neoliberal sistem aracılığıyla çeşitli ülkelerin egemen para birimlerinin ABD dolarına bağlandığı uluslararası bir para sistemidir⁴. Bu sistemin önemli bir özelliği, ABD dolarına bağlanan egemen para birimlerinin sembolize edilmesi ve bunların birbirleriyle değiştirilebilirliğinin arttırılmasıydı. Sonuç olarak, likidite ile ölçülen alternatif para birimleri (yani çeşitli yarı-para birimleri) gelişmiş finansal piyasalara akın etti. Eş zamanlı olarak, çeşitli ülkelerden çeşitli finansallaştırılmış mallar ve varlıklar, uluslararası finans piyasasına girerek, parasal gücün hakiminin ABD doları olduğu, küresel emtianın baskın merkez gücü haline getirildi. Elbette ABD doları aynı zamanda egemen bir para birimi ve onun etrafında odaklanan küresel finansallaşma sistemi esasen ABD’nin iradesi altındadır.
Egemen bir para birimi uluslararasılaştığında ve uluslararası ticarette yaygın olarak kullanılmaya başlandığında çoğu ülke tarafından kamusal bir nitelik kazanır. Bununla birlikte, belirli bir ülkenin para birimi olarak doğasında var olan egemenlik özelliğinden sıyrılamaz. Sonuç olarak, uluslararası bir para birimi küresel olarak parasal işlevleri yerine getirirken (örneğin, bir değer ölçüsü, değişim aracı ve değer saklama aracı), aynı işlevi yurt içinde de yerine getirir. Bu nedenle, uluslararası para birimini ihraç eden ülke, kendi iç ekonomisinin ihtiyaçlarını karşılamak üzere para biriminin uluslararası piyasadan geri dönüşünü sağlamak için bir dizi tedbir uygulamalıdır. Bu geri dönüş mekanizması başlangıçta uluslararası mal ticareti veya resmi anlaşmalar (örneğin Bretton Woods Anlaşması) yoluyla sağlanabilir. Ancak, kapitalizmin genişlemesi, küreselleşmesi ve küresel ticarette daha uluslararasılaşmış para birimlerine olan talebin artmasıyla birlikte, önemli miktarda senyoraj geliri elde ederken “Triffin ikilemi” ile mücadele etmek için küresel bir finansal sistem ortaya çıkmaktadır.
Bu finansal sistem finansallaşma ve finansal serbestleşme etrafında dönmektedir. Finansallaşma, fiyat oluşumu ve işlem mekanizmalarıyla birlikte çeşitli malların finansal niteliklerinin güçlendirilmesini ve finansal piyasaya dahil edilmesini içerir. Emtia varlıklaştırma ve varlık menkul değerleştirmeleri yoluyla, üretim ve tüketim gibi ekonomik faaliyetleri finansal faaliyetlerle yakından ilişkilendirerek uluslararasılaştırılmış para birimlerinin getirisi için kanallar yaratır. Bu, geri dönen paranın hızlı bir şekilde yerel ekonomiye kanalize edilmesini, bu getiri ile yerel ekonomi arasında sorunsuz bir entegrasyon sağlanmasını ve dünya çapında emilen artı değerin yerel sermayeye aktarılmasını sağlayarak yerel sermaye için kapsamlı faydalara yol açar. Emtia ticareti gibi diğer biçimlerle karşılaştırıldığında, küresel finans sistemindeki finansal işlemlerin serbestleştirilmesi, bir dünya parasının egemen niteliklerini korumaya daha elverişlidir. Böylece, sadece yurtiçi ekonomik ihtiyaçlar bu getiriyle karşılanmakla kalmaz, aynı zamanda yurtiçi sermaye dolaşımı uluslararası sermaye dolaşımıyla etkin bir şekilde entegre edilerek, kurumsal düzenlemeler yoluyla küresel ekonominin yurtiçi ekonomi politikaları tarafından kontrol edilmesi sağlanır.
Dolarizasyon, ABD dolarının uluslararasılaşmasının ardından gücünün derinleşmesi ve diğer egemen para birimlerinin yerine geçmesidir. Bu aşamada, ABD doları sadece ülke içinde egemen para birimi gücünü kullanmakla kalmaz, aynı zamanda etkisini diğer ülkelerin ekonomilerine ve finansal sistemlerine de yayar. Bir ülke finansallaşmayı deneyimledikçe, para birimi ABD doları tarafından ikame edilmeye giderek daha açık hale gelir ve kaynakları potansiyel ABD kontrolüne daha fazla maruz kalır. Washington Konsensüsü tarafından şekillendirilen küresel finansallaşma sistemi, ABD dolarının küresel olarak yaygın bir şekilde kabul edildiği bu dolarizasyon sürecinin önemli bir aşamasını temsil etmektedir.
Önemli miktarda ABD doları çeşitli uluslararası alanlara nüfuz ederek diğer ülkelerin egemen para birimlerinin belirli işlevlerini ve hatta tüm işlevlerini yerinden etmektedir. Bu işlevler arasında fiyatlandırma, dolaşım, yatırım, rezervler ve çevre ülkelerde para birimi çıpası olarak hareket etme yer almaktadır.
Küresel finansallaşma sırasında, küresel emtiaların yaklaşık %95’i ABD doları cinsinden fiyatlandırılmakta ve ABD doları uluslararası ticaret anlaşmalarının ve takas işlemlerinin %85’inden fazlasında yer alarak diğer ülkeleri fiyatı kabullenen konumunda bırakmaktadır. Bretton Woods sisteminin dağılmasının ardından, ABD dolarının küresel uluslararası rezervler içindeki payı yaklaşık %45’e gerilemiştir. Ancak bu oran finansallaşma dönemi boyunca sürekli olarak %60’ın üzerinde kalmış ve çoğu zaman %70’i aşmıştır. Dahası, Uluslararası Para Fonu’na (IMF) üye ülkelerin yaklaşık üçte biri para birimlerini doğrudan ABD dolarına sabitlemeyi tercih etmiştir. Bu olgular, küresel finansallaşma sistemi içindeki ülkeler arasında gittikçe yükselen bir eğilimi göstermektedir. Bu süreç boyunca, giderek daha fazla sayıda ülke, çeşitli işlevleri yerine getirmek için kendi para birimlerini ABD dolarının kısmi ya da tam ikamesi olarak benimsemiştir.
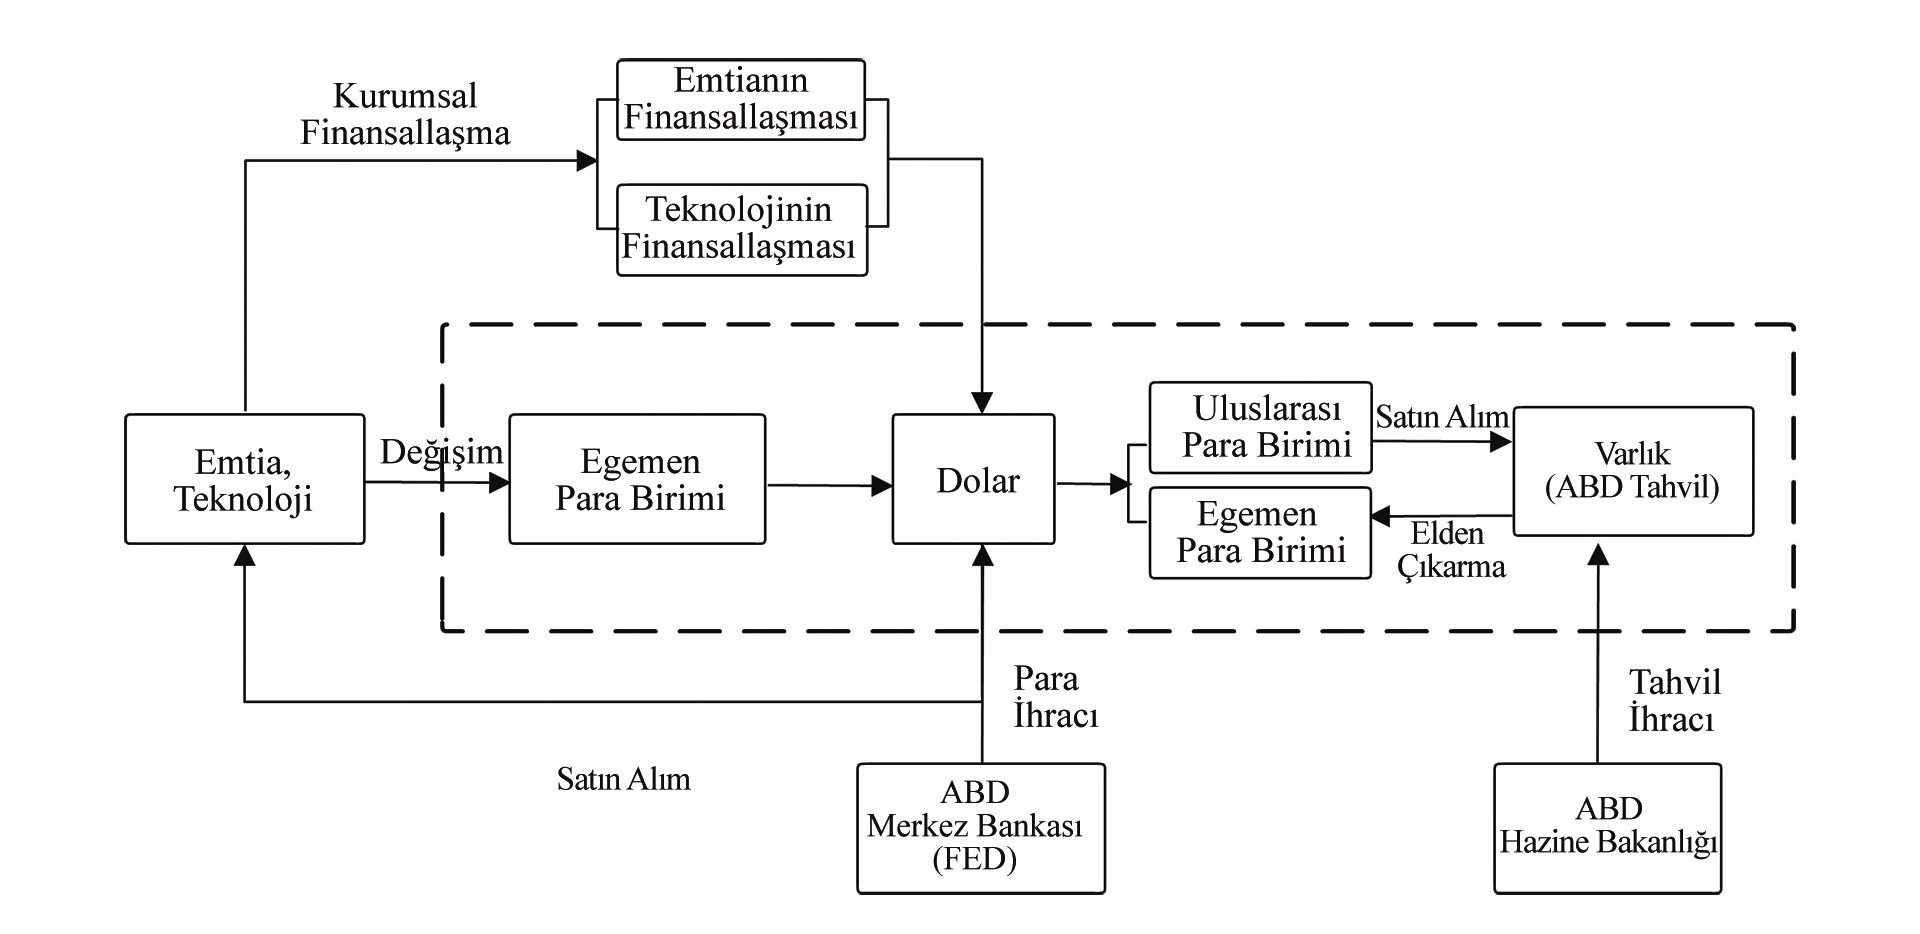
Küresel neoliberal finansallaşma sisteminin kurulması, kredi dolarının uluslararası konumunu güçlendirmiş ve aynı zamanda egemen ülkelerin dolarizasyonunu teşvik etmiştir. Bu para sistemi içinde kredi doları, üç finansallaşma düzeyi aracılığıyla dolarizasyona ulaşır: İlk seviye, orijinal para birimi ölçütünün finansal sisteme entegre olduğu ve emtiaların daha kolay dolaşımını, ticaretini ve spekülasyonunu mümkün kıldığı toplu emtiaların finansallaşmasını içerir. İkinci düzey, dijital sermayenin finansal sermaye ile birleştiği, dijital finansal araçların büyümesini teşvik eden ve daha verimli birleşmeyi, yoğunlaşmayı ve tekelleşmeyi kolaylaştıran teknolojik finansallaşma ile karakterize edilir. Üçüncü düzey ise liberalizasyon, özelleştirme ve piyasalaştırma (liberalization, privatization, and marketization: LPM) reformu aracılığıyla dolarizasyonun gerçekleştirildiği, finansal olarak güdümlü emtia ve teknolojilerin küresel finans piyasasına entegre edildiği ve ABD doları için küresel bir dolaşım sisteminin oluşturulduğu kurumsal finansallaşmadır.
Emtia Finansallaşması Küresel Dolarizasyonun Temelidir
Emtianın finansallaşması, ABD dolarının uluslararası bir para birimi olarak statüsünü güçlendirmekte, daha fazla ülkenin para birimlerinin belirli işlevlerini ABD doları ve ABD doları cinsinden varlıklarla değiştirmesini sağlayarak ABD dolarının uluslararası para birimi gücünü daha da artırmaktadır.
Başlıca emtiaların fiyatlandırma gücünü güvence altına almak doların uluslararasılaşmasının temelini oluşturmaktadır. ABD, Ortadoğu’da stratejik nüfuz oluşturarak petrol ticareti üzerinde kontrol sağlamış ve bunun karşılığında petro-dolar sistemi aracılığıyla başlıca emtiaların dolarizasyonunu teşvik etmiştir. ABD, başlıca emtia fiyatlarını kontrol ederek, emtia fiyatlarını düzenlemek suretiyle döviz kurunu etkileme ve böylece uluslararası ticaret dinamiklerini şekillendirme gücünü elinde bulundurmaktadır. Aynı zamanda, başlıca emtiaların fiyatlandırılması üzerindeki kontrolü elinde tutarak, başlıca emtiaları ithal ederken dolar ihraç etme kabiliyetinden yararlanabilmektedir. Bu da doların sınır ötesi kullanımının teşvik edilmesini sağlar ve çeşitli varlıkların dolarizasyonunu kolaylaştırır. Şu anda ABD doları bir kredi para birimi olarak hizmet vermekte, başlıca emtialara karşı ölçüt olarak altının yerini almakta ve tercih edilen işlem para birimi olarak küresel kabul görmektedir.
Spot emtialar için fiyatlandırma gücünü oluşturduktan sonra ABD, başlıca emtialar için dolar cinsinden ve kurumsal olarak standartlaştırılmış bir vadeli işlem fiyatlandırma sistemini başarıyla uygulayarak bu emtiaların finansallaşmasını etkin bir şekilde sağlamıştır.⁵ Amerika Birleşik Devletleri, vadeli işlem piyasaları kurarak emtia vadeli işlem fiyatlandırma sistemleri oluşturmuştur. Bu vadeli işlem piyasaları, ABD dolarının uluslararası bir fiyatlandırma para birimi olarak statüsünü korumuş ve başlıca emtialar için spot piyasası üzerindeki kontrolünü kuvvetlendirmiştir. Yurtiçinde vadeli işlem borsaları kurmanın yanı sıra ABD, Marshall Planı aracılığıyla Avrupa’da dolar cinsinden vadeli işlem borsaları kurulmasını mecburi kılmış ve nihayetinde değerli metal fiyatlandırma merkezi (New York Ticaret Borsası), endüstriyel metal fiyatlandırma merkezi (Londra Metal Borsası, New York Ticaret Borsası), enerji emtia fiyatlandırma merkezi (New York Ticaret Borsası) ve tarımsal ürün fiyatlandırma merkezi (Chicago Ticaret Borsası, Londra Kıtalararası Borsası) gibi başlıca emtia fiyatlandırma merkezlerini oluşturmuştur. Bu önemli merkezler artık başlıca emtia fiyatlarını ABD dolarına göre belirlemekte ve diğer ülkelerin uluslararası işlemlerinde para birimi seçimini doğrudan etkilemektedir.
Emtianın finansallaşması süreci, ABD dolarının uluslararası ticaret anlaşmaları ve fiyatlandırmada baskın bir para birimi olarak rolünü arttırmakla kalmayıp, aynı zamanda doların önemli bir uluslararası yatırım para birimi olarak büyümesini de teşvik etmektedir. Bir yandan, ABD doları önemli bir finansal ticaret aracına dönüşmüş, dolar vadeli işlemleri, dolar opsiyonları ve uluslararası finans piyasasında birincil korunma mekanizmaları olarak ortaya çıkan diğer döviz türevleri ile önemli bir yatırım aracı olarak hizmet etmiştir. Öte yandan, doların emtiaları fiyatlandırmaktan finansal varlıkları fiyatlandırmaya doğru ilerlemesi, büyük ölçüde uluslararası finans piyasasının gelişimine önayak olmuştur. Aynı zamanda, ticaret, ödeme, yatırım ve riskten korunma amaçları için küresel olarak belirli bir dolar rezervine ihtiyaç duyulması, doların uluslararası rezerv para birimi statüsünü güçlendirmiş ve çevre ülke para birimlerinin rezerv işlevini giderek ortadan kaldırmıştır.
Teknolojinin Finansallaşması Küresel Dolarizasyonun Katalizörüdür
Teknolojik finansallaşma dört farklı düzeyde tezahür etmektedir: İlk etapta, yeni teknolojiler finansal sermaye birikimini hızlandıran ve finans sektörünün çıkarlarına hizmet eden araçlar olarak işlev görmektedir. İkinci olarak, bu yeni teknolojilerin araştırılması ve geliştirilmesi finansal sermayenin yatırımlarına dayanmaktadır. Üçüncü olarak, teknolojik ilerleme dijital sermayenin finansallaşmasının önünü açmaktadır. Son olarak ise dijital sermayenin finansallaşması doların küresel önemini arttırarak diğer ulusal para birimlerinin yerinden edilmesini hızlandırır.
Çağdaş dünyada, bilgi teknolojisi ve yapay zekanın hızla ilerlemesi, finansın çeşitli teknolojik alanlarla derin bir entegrasyon içine girmesine yol açmıştır. Bilgi teknolojisi, finansal işlemlerin maliyetinin düşürülmesinde, finansal hizmetlerin erişiminin ve kullanılabilirliğinin artırılmasında, finansal faaliyetlerin kapsamının genişletilmesinde ve finansın ekonominin ve toplumun tüm yönlerine sorunsuz bir şekilde entegre edilmesinde etkili olmuştur. Sonuç olarak, bu sadece ekonominin bütünsel finansallaşmasını teşvik etmekle kalmamakta, aynı zamanda sosyal finansallaşmanın da önünü açmaktadır.
İlk olarak, modern iletişim teknolojisinin ilerlemesi bilgi asimetrisini etkili bir şekilde azaltabilir, kurumsal finansman zorluklarını hafifletebilir ve finansal kaynak dağılımının verimliliğini artırabilir. Bilgi teknolojisinin ağ aramalarına entegrasyonu, değerlendirme verimliliğini optimize eder ve işlem hizmetlerini kolaylaştırır, tüketici maliyetlerini azaltır ve finans piyasasına önemli miktarda tüketici girişi sağlar. İkinci olarak, mobil internet tarafından kolaylaştırılan bilgi teknolojisine dayalı platform tabanlı finansal işlemlerin gelişmesi, finansal faaliyetleri günlük yaşam sahnesine taşımaktadır. Bu entegrasyon, sıradan insanların finansman, yatırım ve ödeme gibi finansal davranışlarını kesintisiz ve anlık olarak uyumlu hale getirmektedir. Sonuç olarak finans, bireylerin günlük yaşamlarıyla karmaşık bir şekilde bağlantılı hale gelmekte ve finansal işlemler ile kişisel faaliyetler arasında pürüzsüz ve uyumlu bir arayüz sağlamaktadır. Üçüncü olarak, yukarıda bahsedilen ilerlemelerin üzerine inşa edilen finans ve teknolojinin kesişimi, Fintech (finansal teknoloji) endüstrisinin özerk bir şekilde ortaya çıkmasına neden olmuştur. Bu dinamik sektör, finansal alandaki ürün tasarımı, iş süreçleri, organizasyonel yapılar ve iş modelleri üzerinde kalıcı ve her şeyi kapsayan bir etki yaratmakta ve böylece toplumun genel finansallaşma sürecini önemli ölçüde ilerletmektedir.
Teknolojik inovasyon sürecinin her aşaması, özellikle de bilişim sektöründeki son derece gelişmiş ve riskli gelişmeler söz konusu olduğunda, sermaye gerektirmektedir. Bu artan risk seviyesi, sektörün girişim sermayesine olan yüksek bağımlılığının altını çizmektedir. Bir yandan, icat ve yaratım süreci artan düzeyde ekip işbirliği ve finansal destek gerektirirken, bireysel inovasyon olasılığı azalmakta ve giderek piyasa güçleri tarafından gölgede bırakılmaktadır. Öte yandan da yeni teknoloji ancak endüstri içinde bir sermaye varlığı olarak yaygın bir şekilde benimsendiğinde kapitalistler için kâr yaratabilir. Dolayısıyla, ekonomiyi ve toplumu derinden etkileyen teknolojik ilerlemeler, doğası gereği finansal sermayenin yatırımlarıyla bağlantılıdır. Bu olgu, sermaye piyasasının, endüstri inovasyonu ve gelişimi için kuluçka makinesi olarak yavaş yavaş banka sermayesinin yerini almasına neden olmaktadır.
Marksist akademisyenlere göre, finansal piyasalarda bilgi teknolojisinin yaygın olarak benimsenmesi, kapitalizmin belirli bir aşamaya kadar gelişmesinin kaçınılmaz bir sonucudur bu da sanal sermayenin üretim üzerindeki üstünlüğüne işaret etmektedir (Liu ve Cheng, 2022Liu Y., Cheng E. (2022). Opposing American Cyber Hegemony, Defending Our National Cyber Sovereignty and Security. Chinese Journal of Political Economics, (01): 183-184.). Bilgi teknolojisine dayalı dijital işlemler, küresel finansal ürünlerin dolaşımını hızlandırmış, finansal türevlerin yaygınlaşmasına yol açmış ve ardından finansal alanı karmaşıklaştırarak yeni belirsizlikler ortaya çıkarmıştır.
İlk olarak, büyük veri, yapay zeka ve ilgili teknolojilerden oluşan dijital devrim, ağ temelli bir ekonomik model yaratmıştır. Bu model, tüm ekonomik oluşumları üretim ve ticaret için ağa bağlı bir çerçeveye sorunsuz bir şekilde entegre ederek üretim ve işlem maliyetlerini önemli ölçüde azaltmaktadır. Dolayısıyla kaynak dağılımı verimliliği ve sosyalleşme, sanayi ve finans sermayesi dönemlerinin ekonomik paradigmalarını aşarak yeni boyutlara ulaşmaktadır. Sonuç olarak, dijital sermayenin kalkınma modeli olarak adlandırılan bu model, daha fazla artı değere sahiptir. İkinci olarak, dijital sermaye modelinde para birimi tüm sermaye çoğaltımı sürecinde aktif ve baskın bir rol oynamaktadır. Dijital teknolojinin etkisi, sermaye birikiminin daha sanal bir biçimine olanak vermektedir. Dijital platformların örgütsel yapısı, bir zamanlar sermaye hareketini engelleyen zamansal ve mekânsal engelleri aşarak, kapitalizmin toplumsallaşmış kitlesel üretimini benzersiz bir esneklik ve özgürlükle güçlendirir. Geleneksel üretim sürecinden kademeli olarak ayrışan bu model, dolaşımdaki dijital sermaye üzerinde sanal değerin sınırsız çoğalmasını kolaylaştırmaktadır. Üçüncü olarak, yukarıda açıklanan dijital sermaye çoğalması süreci, dijital sermaye ve finansal sermayenin birleşmesi yoluyla orijinal sanal sermayenin yeniden sanallaştırılmasını temsil etmekte ve dijital sermayenin finansallaşmasının önemli bir özelliğini vurgulamaktadır.
Sanayi ve finans sermayesi çağında, ABD doları fiyatlandırma, takas ve rezerv amaçları için uluslararası bir para birimi rolünü üstlenmişti. Bilgi teknolojisinin gelişimi, hem endüstriyel hem de finansal sermayeyi dijital dönüşüme doğru yönlendirerek teknoloji ve finansın kusursuz bir şekilde kaynaşmasını sağlamıştır. Bu kaynaşma, dijital sermayenin kapitalist alanın ilerlemeci evrimine öncülük etmesini sağlamıştır. Kapitalist dünyada baskın para birimi olan ABD doları, dijital ve finansal sermayenin entegrasyonu sayesinde daha güçlü ve kapsamlı bir küresel etkiye sahip olmuştur. Sonuç olarak, para birimiyle ilgili çeşitli işlevleri yerine getirmede çevre ulusal egemen para birimlerinin yerini alma ihtimali daha yüksektir.
İlk olarak, dijital teknoloji çeşitli ürün ve hizmetlerin dijitalleşmesini sağlayarak kıymetli enformasyon verilerinin ortaya çıkmasına yol açmaktadır. Bir kez metalaşan bu veri, günümüz kapitalizminde çok önemli bir faktör haline gelerek dijital kapitalistler için hayati bir artı değer kaynağı ve dijital sermayenin çoğalması için bir katalizör görevi görür. Dijital sermayenin finansal sermaye ile birleşmesi, veri enformasyon metalarının finansallaşmasına yol açmakta, bu süreç küresel enformasyon kanallarıyla iç içe geçmektedir ve ABD doları ile diğer uluslararası para birimleri bu finansallaşma yolculuğunda önemli bir rol oynamaktadır. İkinci olarak, bilgi veri metalarının finansallaşması zamansal ve mekansal engelleri ortadan kaldırarak çeşitli faktörlerin akışında maliyetlerin azalmasına yol açmaktadır. Bu da sermayenin dünya çapında yayılmasını hızlandırmakta ve sermayenin ticaret, finans, üretim, tüketim ve diğer alanlardaki etkisini artırmaktadır. Bu sektörlerde sermayenin finansallaşma düzeyini özellikle güçlendirerek, ABD doları ve diğer uluslararası para birimleri tarafından değerlendirilebilen ve kontrol edilebilen mal yelpazesini genişletmektedir. Üçüncü olarak, dijital sermayenin yükselişi işlemlerin artmasına ve sıklaşmasına yol açarak doların daha fazla benimsenmesine katkıda bulunmuş ve baskın bir takas para birimi olarak statüsünü güçlendirmiştir. Bilhassa, dijital teknolojiye dayanan yüksek frekanslı ticaret, kantitatif yatırım ve akıllı yatırım danışmanlığı hizmetleri gibi finansal faaliyetlerin yaygınlaşması, finansal piyasalardaki dolar işlemlerinin ölçeğini ve sıklığını önemli ölçüde artırmıştır. Dahası, dolara sabitlenmiş dijital sabit paralar da dahil olmak üzere çeşitli dijital para birimlerinin ortaya çıkması, dijital işlemleri dolarla daha da iç içe geçirerek doların fiyatlandırmadaki etki alanını genişletmektedir. Fiyatlandırma alanındaki bu genişleme, doların bir takas para birimi olarak artan önemi ile birleşerek rezerv değerini güçlendirmektedir.
Kurumsal Finansallaşma Küresel Dolarizasyonun Temelidir
Emtia ve teknolojinin finansallaşmasının ABD dolarının uluslararası parasal gücünü artırdığı ve böylece ABD hükümetinin dolarizasyon yoluyla küresel ekonomi üzerindeki kontrolünü güçlendirdiği görülmektedir. Bununla birlikte, bu gelişme finansallaşmayı destekleyen ve kurumsal finansallaşma olarak adlandırılabilecek bir dizi elverişli kurumsal düzenlemeye bağlıdır. Finansallaşmış bir kurumsal yapının benimsenmesi, küresel dolarizasyona ulaşılmasının güvence altına alınmasında çok önemli bir rol oynamaktadır.
Bretton Woods sisteminin çöküşünü ve Jamaika sisteminin gelişimini takiben, uluslararası para birimleri büyük bir çeşitlilik yaşamıştır. Sonuç olarak, ABD doları, başlıca emtialar için tek takas para birimi olma statüsünü kaybetmeye başlamış, bu da ABD dolarının uluslararası alandaki baskın rolünün azalmasına yol açmıştır. Buna karşılık olarak ABD, kurumsal finansallaşma yoluyla birincil uluslararası para birimi statüsünü güvence altına almış ve küresel finansallaşma çağını başlatmıştır.⁶ Neoliberalizm ideolojisine dayanan kurumsal finansallaşma, finansal serbestleşmeyi destekleyen ve teşvik eden bir dizi mekanizmayı ifade etmektedir.
Neoliberalizm, finansal gücün tekelci sermayede yoğunlaşmasının savunulduğu hakim bir ideolojidir. Küresel finansallaşma sistemi bu ideolojinin sürdürülmesinde merkezi bir öneme sahiptir ve bu ideolojinin omurgası olarak hizmet eden karmaşık bir kurumsal çerçevedir. Bu kurumsal düzenleme sadece neoliberalizmin ilkelerini pekiştirmekle kalmaz, aynı zamanda ABD dolarının uluslararası hakimiyetinin korunmasında da önemli bir rol oynar.
Önde gelen bir ekonomik ve siyasi ideoloji olan neoliberalizm, 1970’lerin ortalarındaki küresel stagflasyon krizi sırasında güç kazanmış ve ilk savunucularını ABD ve Birleşik Krallık’ta bulmuştur. Bu ideoloji, dünya genelinde politikaları önemli ölçüde etkileyen temel ilkelere dayanmaktadır. Bu ilkeler özelleştirme, serbestleştirme, piyasalaştırma ve uluslararasılaştırmayı kapsamaktadır. Küresel finansallaşma sistemi, özel mülkiyet ve serbestleşme ilkeleri üzerine sıkıca inşa edilmiş ve ABD dolarının baskın rezerv para birimi olarak uluslararası baskınlığını güçlendirmiştir (Li ve Sun, 2020Li, X., Sun, L. (2020). “Neoliberalism” in the Mirror of European and American Anti-epidemic Practices and Dilemmas. Journal of Economics of Shanghai School, 18(02): 171-185.). Finansallaşma sisteminin şekillenmesinde önemli bir rol oynayan Milton Friedman gibi serbest piyasa düşünürleri, bir ülkenin ekonomik kalkınmasının “tam serbestleşme”, “kapsamlı özelleştirme” ve “kapsamlı piyasalaştırma” (genellikle “liberalization, privatization and marketization”un kısaltması olarak “LPM” mekanizması olarak bilinir) sütunlarına dayandığı inancını benimsemiştir.
İlk olarak, uluslararası ekonomik mübadelelerin serbestleştirilmesi ve yerli ve yabancı işlemler için eşit muamele sağlanması zorunluluğunu hararetle vurguladılar. Bu vizyona ulaşmak için gümrük duvarlarının kaldırılması, gümrük vergilerinin önemli ölçüde azaltılması ve vergi düzenlemelerinin basitleştirilmesi gerekiyordu. İkinci olarak, devlete ait varlıkların elden çıkarılması için özenle özelleştirme politikaları izlediler ve devlete ait tüm işletmeleri ve diğer değerli mülkleri etkin bir şekilde özelleştirme yoluna gittiler. Bu kapsamlı özelleştirme yaklaşımı çerçevesinde stratejik iş ortaklıkları, kiralama düzenlemeleri, hisse satışları ve mülkiyet haklarının tamamen devri söz konusu olmuştur. Üçüncü olarak, mali sektördeki devlete ait aktiflerin özelleştirilmesi, faiz oranlarının ve döviz kurlarının serbestleştirilmesi, sermaye piyasalarının dışa açıklığının artırılması, sermaye hesaplarının serbestçe konvertibilitesi ve açığa satış mekanizmalarının getirilmesi dahil olmak üzere mali sektörde kapsamlı piyasa odaklı reformları savunmuşlardır.
1980’lerden bu yana birçok gelişmekte olan ülke, engelleri ve kısıtlamaları kaldırmak için önemli “LPM” reformları gerçekleştirmiştir. Bu reformlar, ABD doları ve diğer egemen para birimlerinin küresel entegrasyonunu etkili bir şekilde kolaylaştırarak, dünyanın dört bir yanından gelen işgücü değerini kullanmalarını ve diğer ülkelerdeki işgücü piyasaları üzerinde önemli bir etkiye sahip olmalarını sağlamıştır. Sonuç olarak, bu reformlar ABD dolarının uluslararası itibarının ve öneminin artışında çok önemli bir rol oynamıştır.
1970’lerde kapitalist ülkelerde ortaya çıkan ekonomik stagflasyon, esasen sermaye birikimi çelişkisinden kaynaklanıyordu ve dolaşımda tam olarak değerlendirilemeyen artı değerle birlikte aşırı mal ve sermaye bolluğuna yol açtı. Sonuç olarak, malları ve üretken sermayenin çeşitli biçimlerini kapsayacak şekilde dolaşım sektöründe finansallaşma teşvik edildi. Finansallaşmaya doğru bu kayma, finansal tekelci sermayenin küresel ekonomide hızla egemen olmasına yol açtı. Burada malların finansallaşması esas olarak tipik finansal niteliklere sahip dökme malları ifade etmektedir.
İlk olarak, dökme malların fiyatlandırılması piyasa mekanizmaları tarafından belirlenir. Malların fiyatı, kendi içsel değerleri ile piyasa arz ve talep güçleri tarafından ortaklaşa belirlenir ve fiyatlar bu değer etrafında dalgalanır. Yatırım değerinden yoksun olan finansallaştırılmamış mallar tipik olarak minimum fiyat dalgalanmaları yaşar, çünkü değerleri esas olarak kullanım değerlerinden türetilir. Ancak, finansallaştırılmış dökme mallar orijinal kullanım değerlerine ek olarak yatırım değeri de kazanırlar. Dolayısıyla, işlemleri daha spekülatif hale gelir ve sermaye kazancı elde etmeyi amaçlar. Odak noktasındaki bu değişim, bu malların fiyatlandırılmasını yalnızca spot piyasanın arz ve talep ilişkisi tarafından belirlenmekten uzaklaştırıp vadeli işlemler piyasasının yatırım ilişkilerinden etkilenmeye doğru kaydırmaktadır. Amerikan finans kapitalistleri, bu finansallaşmaya paralel olarak, finansal piyasa ticaret kurallarına uygun şekilde standartlaştırılmış vadeli işlem ticaret mekanizmaları kurdular. Bu gelişme sermaye devir hızını ciddi ölçüde hızlandırmış ve sermayenin kâr oranını artırmıştır. Şunu belirtmek gerekir ki, ister spot ister vadeli işlem olsun, bu piyasaları düzenleyen kuralları ağırlıklı olarak Amerikan finans kapitalistleri belirlemektedir. Buna ek olarak, sermaye döngüsünü tamamlamak için kullanılan herhangi bir para birimi, Amerika Birleşik Devletleri’nin küresel finans dünyasındaki önemli etkisi ve egemenliği nedeniyle dolar bazında olmalıdır.
İkinci olarak, dökme emtia fiyatlarının uluslararası aktarımı piyasa mekanizmaları tarafından belirlenmektedir. Sermayenin serbest akışı ilkeleri çerçevesinde, dökme emtia fiyatlarının uluslararası aktarımını döviz piyasası mekanizması belirler. Bu mekanizma ülkeleri, kendi para birimleri ile ABD doları gibi uluslararası para birimleri arasındaki döviz kurları üzerindeki kontrolünden el çektirmektedir. Bu da küresel finans piyasasında emtia vadeli işlem fiyatlarının oynaklığını arttırmaktadır. Bu süreç, mali sermayenin spekülasyon yoluyla kâr elde etmesini sağlar ve gelişmiş ülkelerin mali sistemlerine, diğer ülkelerin piyasalarına girme ve mali piyasa yoluyla istediği zaman artı değer elde etme kapasitesi verir. Bu da küresel piyasalarda dolar işlemlerinin sıklığını artırarak uluslararası piyasa işlemlerinin çapını genişletmektedir.
Teknolojik gelişmede, sermayenin önemli müdahalesi, yenilikçi işçiler arasında işgücünün sürekli olarak yeniden üretilmesi için etkili güvenceler sunarak bir katalizör görevi görebilir. Bu da bir mıknatıs görevi görerek daha fazla işgücünü yenilikçi alana çeker ve başarılı teknolojik inovasyon olasılığını artırır. İnovasyon kuşkusuz önemli olmakla beraber, sermayenin birincil amacının yalnızca inovasyon değil, kârı maksimize etmek olduğunu kabul etmek çok önemlidir. Dolayısıyla, bilgi teknolojisi inovasyonundan kaynaklanan kazanımların önemli bir kısmı sermaye dolaşımını hızlandırmaya ve kâr elde etmeye yöneliktir. Bu etkinin özellikle belirgin olduğu alanlardan biri, finansal işlemlerde anlık iletişim teknolojisinin kullanılmasıdır. Bu teknoloji, finansal işlemlerin saniyeler içinde tamamlanmasını sağlayarak çeşitli malların ve sermayenin finansallaşmasını teşvik etmede önemli bir rol oynamıştır.
Sermaye bir kez finansallaştığında, sürekli kâr elde etmesini ve finans sektörü içinde sürekli sirkülasyon yoluyla kendi kendini çoğaltmasını sağlayan dönüştürücü bir süreçten geçer. “LPM” politikası tasarım, paketleme ve değerleme süreçlerini kolaylaştırarak teknoloji standardizasyonuna olanak sağlamaktadır. Bu standartlaştırılmış teknoloji daha sonra tanıtım turları aracılığıyla satışa sunulur. Nihayetinde teknolojinin finansal bir ürüne dönüşmesi, finansal piyasada serbestçe alınıp satılabilmesini sağlayarak yatırımcılara teknolojinin performansından ve büyümesinden faydalanma fırsatı sunar.
Bu noktada teknoloji, finansal sermayenin dolaşımında önemli bir aracıya dönüşür. Ağırlıklı olarak girişim sermayesi biçimindeki finansal sermaye, teknolojinin sanayileşmesinden elde edilecek uzun vadeli kârları tasarlamak yerine, artık teminatlandırma, ipotek etme ve sermaye transferi yoluyla anlık kazançlara öncelik vermektedir. Teknoloji sektöründeki finansallaşma olgusu sadece finans sektörünün kapsamlı büyümesini körüklemekle kalmamış, aynı zamanda genel iktisadi finansallaşma sürecini de hızlandırmıştır. Dahası, ABD doları ve diğer uluslararası para birimlerinin etki alanını genişleterek onları küresel piyasalarda daha vazgeçilmez hale getirmiştir.
Özelleştirme, serbestleştirme ve piyasalaşma neoliberal küreselleşmenin temelini oluşturmaktadır. Küresel ticaret, para, sermaye ve beceri piyasalarının serbestçe açılması, dünya çapındaki ekonomiler arasında kesintisiz bağlantılar için kurumsal çerçeveyi oluşturmaktadır. Bu temel üzerine inşa edilen bilgi teknolojisi uygulaması, piyasalar arasındaki fiziksel mesafeyi ve engeli ortadan kaldırarak finansal sermayenin mekânsal transfer maliyetini büyük ölçüde düşürür ve yerel işgücü üretimlerinden kâr elde ederek faaliyet alanını küresel ölçekte sonsuza kadar genişletir. Dolayısıyla küreselleşmenin genişlemesi, küresel ölçekte üretilen artı değeri maksimize etmek amacıyla küreselleşmenin ilerlemesini ve finansal sermayenin konsolidasyonunu ve tekelleşmesini büyütmektedir.
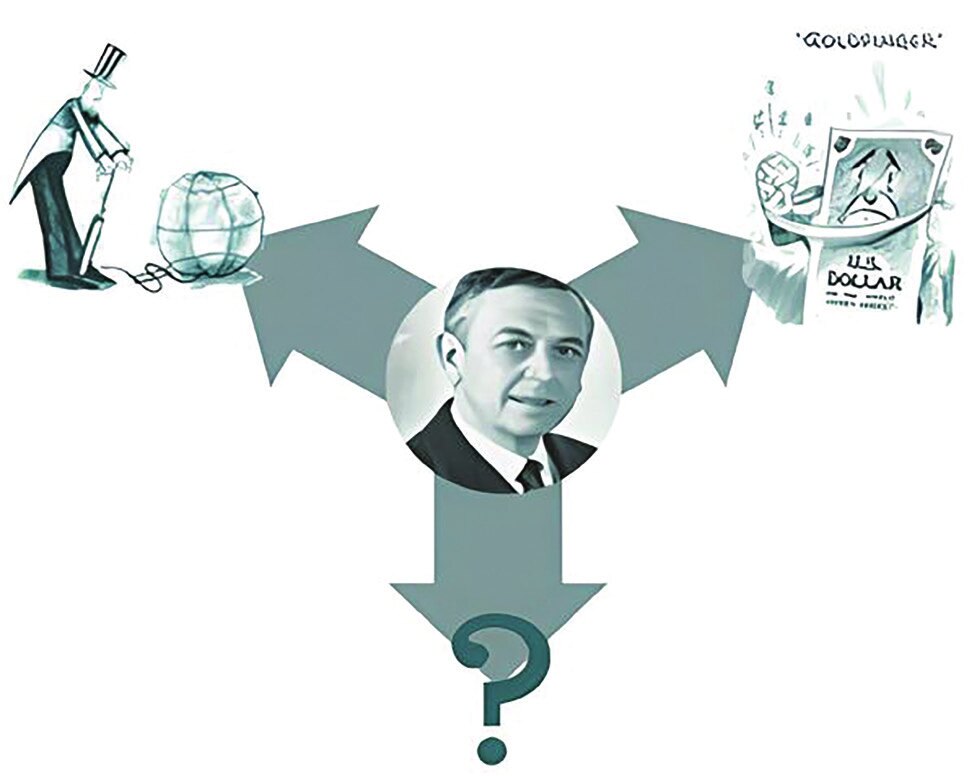
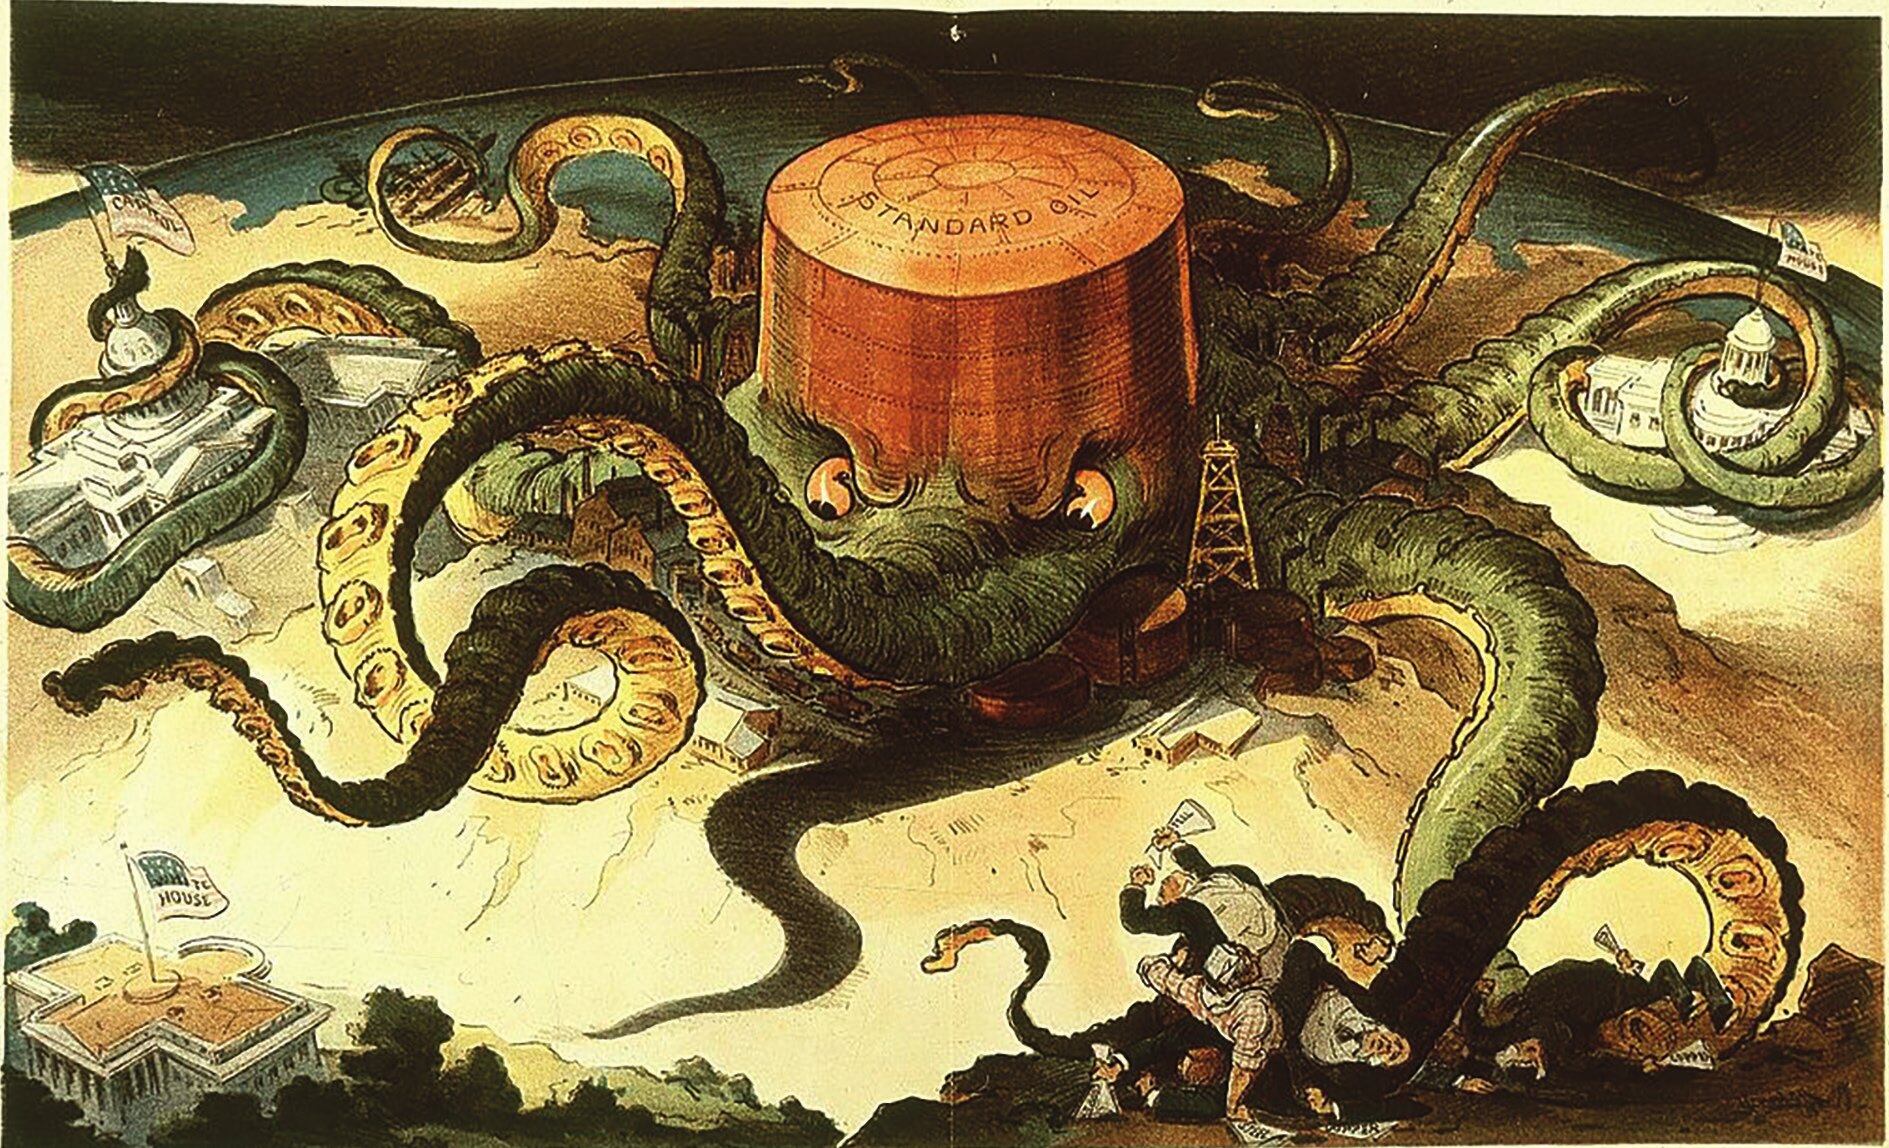
Sonuç olarak küreselleşme, ABD dolarının yaygın dolaşımını kolaylaştırmada çok önemli bir rol oynamış ve esas olarak kredi dolarlarına dayanan küresel bir finansal para sisteminin kurulmasıyla sonuçlanmıştır. Bu olgu, genellikle “dolar hegemonyası” olarak adlandırılan ve dolarizasyon olarak bilinen bir süreçle elde edilen ABD dolarının hakimiyetine yol açmıştır. Temelde, uluslararası piyasada dolar sirkülasyonunun ilerleyişi şu şekilde gerçekleşmektedir: ABD Merkez Bankası (FED)’in ABD doları ihracı, doların küresel bir para birimi olarak rolünü belirler. Diğer ülkeler döviz değişimi ya da uluslararası mal satışı yoluyla ABD doları edinirler. Sonuç olarak, ABD doları uluslararası bir para birimi haline gelir ve diğer ülkelerin para birimlerinin, finansallaşmış mallarının ve teknolojilerinin üzerinde etki yaratır. Bu ülkelerdeki ekonomik kuruluşlar dolar elde ettikten sonra, bu fonları, başta tahvil olmak üzere dolar cinsinden varlıklar edinerek ABD’ye iade ederler. Dolar, uluslararası ticaret işlemlerini kolaylaştıran baskın bir egemen para birimi olarak hareket ettiğinden, bu dolar akışı ABD vatandaşlarının tüketim için küresel emtia piyasasından mal satın almalarını sağlar. Bu durum, Şekil 2'de gösterildiği gibi, ABD’deki seçilmiş bir grup para politikası liderinin, esasen daha fazla dolar basarak küresel emtiayı kolaylıkla temin etme gücüne sahip olduğu bir senaryo yaratmaktadır.
ABD’nin Faiz Öncelikli Para Politikasının Olumsuz Etkileri ve Dolarsızlaştırma Önlemleri
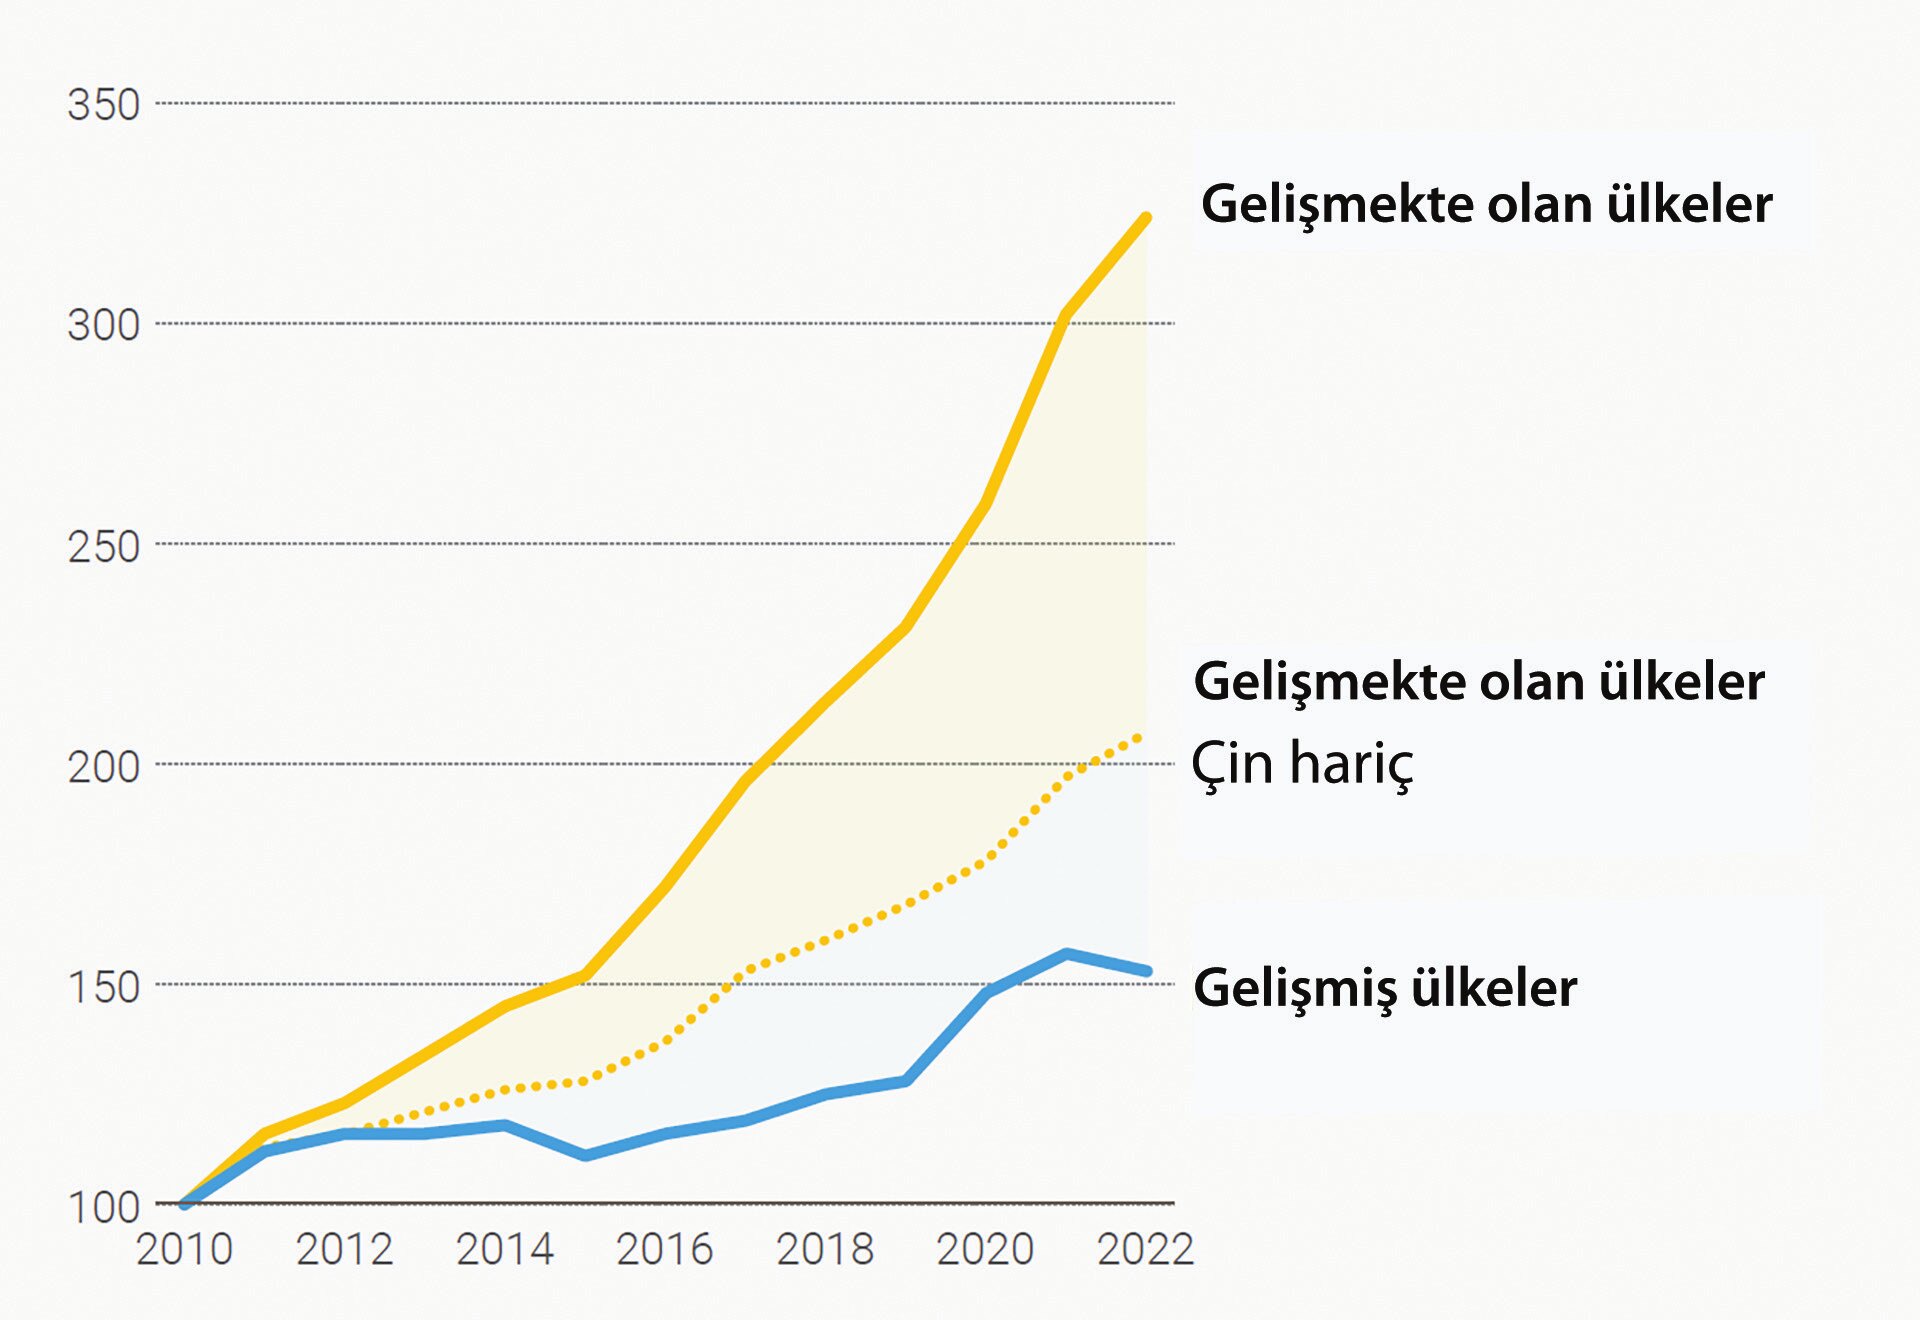
“LPM” mekanizması altında, FED’in faiz oranı politikası ayarlamaları küresel ekonomiyi önemli ölçüde etkilemektedir. Örneğin, 1980’lerdeki Latin Amerika borç krizi, 1994’teki Meksika döviz krizi, 1997’deki Asya finansal krizi, 2007’deki ABD subprime krizi ve ardından gelen Avrupa borç krizi, faiz politikası düzenlemelerinden etkilenmiştir. 2015 yılından itibaren ABD faiz oranlarındaki artış, Arjantin gibi bazı gelişmekte olan ekonomilerden önemli miktarda sermaye çıkışına yol açarak ekonomik durgunluklara neden olmuştur.
ABD dolarının muazzam etkisi ve yıkıcı gücü, “LPM” mekanizması üzerine inşa edilmiş uluslararası para birimi statüsünden kaynaklanmaktadır. FED enflasyonla mücadele etmek ve emek-sermaye çatışmalarını hafifletmek için faiz oranlarını yükselttiğinde, küresel olarak dolar cinsinden varlıkların getirilerini de artırır. Dolar cinsinden borçlanmanın maliyeti de buna bağlı olarak yükselir. Sonuç olarak, dolar sıkıntısı çeken kuruluşlar dolar finansmanını kısar veya dolar kredilerini geri öder. Buna karşılık, dolar fazlası olanlar ise yatırımlarını ABD Hazine tahvilleri gibi dolar cinsinden varlıklarını güçlendirmeye yönlendirir. Bu ekonomik davranışlar, doların ABD’ye geri dönmesiyle sonuçlanmakta, sermaye yoğunlaşmasını ve konsolidasyonu arttırmakta ve böylece mali kapitalistlerin tekelci hakimiyetini güçlendirmektedir.
Çevre ülkelerde bu durum sermaye kaçışına yol açmakta ve ciddi vakalarda para biriminin değer kaybetmesi, aktiflerin çökmesi, ekonomik durgunluk ve ekonomide geniş çaplı zorlukların yaşandığı finansal krizleri tetiklemektedir.
Yurtiçi emek-sermaye çatışmaları geçici olarak yatıştığında ve finansal kapitalistler kâr elde ettiğinde, ABD faiz indirimleri yoluyla niceliksel gevşeme uygular. FED, uluslararası rezerv para talebini karşılamak için küresel piyasayı önemli miktarda dolar arzıyla doldurarak geniş çaplı döviz ihracına girişir. Bu dönemde, finansal kapitalistler sık sık spekülasyon yaparak çevre ülkelerden yüksek kaliteli varlıkları önemli ölçüde indirimli fiyatlarla satın alabilir, bu da potansiyel olarak aktif balonlarına veya bu ülkelerde aşırı borç birikimine yol açabilir. Tarihsel olarak bu süreç periyodik olarak tekrarlanır ve nihayetinde çevre ülkelerde emek tarafından yaratılan değerin kademeli olarak ABD merkezli finansal kapitalistlerin eline geçmesiyle sonuçlanır.
2022 yılında FED bir dizi faiz artırımı başlatmış, Aralık ayı sonuna kadar faiz oranlarını yedi kez artırarak toplamda %4.25’lik bir artışa neden olmuştur. Bu kez, faiz artırımına COVID-19 salgını ve Rusya-Ukrayna çatışmasından kaynaklanan enflasyondaki artış neden olmuştu. Ancak, gelişmekte olan ekonomiler yüksek enflasyon ve artan borçlar gibi ek zorluklarla karşı karşıya kalırken, sermaye çıkışlarının durumu daha da kötüleşti.
ABD, doların yerel işlevine öncelik verirken küresel para birimi işlevini göz ardı etmektedir. Yüksek frekanslı ve büyük ölçekli faiz artışları çevre ülkeler için yıkıcı sonuçlar doğuracak ve ABD dolarının uluslararası para birimi statüsünü aşındıracaktır.
İstatistiklere göre, dünya çapında 90’dan fazla finansal düzenleyici otorite, FED’in politikasından etkilenerek faiz oranlarında artışa gitmiş ve bu da 300 defadan fazla faiz artışıyla sonuçlanmıştır. Bu önemli faiz artışları ise daha yüksek fonlama maliyetlerine yol açmış, ekonomik durgunlukların başlangıcı için uğursuz bir sinyal görevi görmüş ve birçok ülkenin yakında karşılaşabileceği potansiyel krizlere işaret etmiştir. Bir zamanlar kişi başına düşen GSYH’si yüksek olan Arjantin, gelişmekte olan piyasa ülkeleri için neoliberal ekonomi teorisine dayanan özelleştirme ve piyasa odaklı reformları benimsemesinin ardından tekrarlayan ekonomik ve mali krizler ve sosyal huzursuzluklarla boğuşmaktadır.
Para politikası ayarlamalarının zararlı etkilerinin yanı sıra, ABD federal borcu 2022 yılı sonunda yaklaşık 31,4 trilyon dolara ulaşarak borç tavanına yaklaşmış ve yıllık GSYH’sinin %122’sini oluşturmuştur. Son otuz yılda ABD dolarının satın alma gücü %60’tan fazla değer kaybetmiştir. Yaklaşık 40 ülke, ticaret ve ödemelerde ABD dolarını devre dışı bırakmak için blok zinciri teknolojisini veya para birimi takaslarını kullanarak de-dolarizasyon sürecine girmiştir. Elbette de-dolarizasyon ABD’nin baskın gücüne meydan okumaktadır ve bir gecede gerçekleştirilemez. Biz ilgili ülkelerin aşağıdaki hususlara öncelik vererek de-dolarizasyon sürecini etkili bir şekilde ilerletebileceğine inanıyoruz: İlk olarak, uluslararası rezervler akılcı bir şekilde paylaştırılmalı, ilgili ülkeler uluslararası rezervlerin yapısını iyileştirmek ve ABD’nin altın üzerindeki tekelini zayıflatmak için altın rezervlerini artırmaya çalışmalıdır. Buna ilaveten, ülkeler ABD doları tahvillerinde aşırı miktarda bulundurdukları varlıklarını derhal azaltmalı ve uluslararası varlık tahsislerini çeşitlendirmelidir. İkinci olarak, ABD doları dışındaki uluslararası para birimlerinin ve ABD dolarına bağımlılığı azaltma potansiyeli olan gelişmekte olan ekonomilerin para birimlerinin varlıkları artırılmalıdır. Üçüncüsü, ticaret ve finansta yerli para birimlerinin kullanımını artırmak ve böylece iç ticaret ve finans piyasalarını istikrara kavuşturmak için yakın ilişkili ticaret ortaklarıyla swap anlaşmaları imzalamak. Dördüncüsü, Avrupa INSTEX, Çin CIPS ve BRICS Pay gibi mevcut sistemler üzerine yeni para ödeme sistemlerini inşa etmek ve SWIFT ile rekabet edecek yeni uluslararası ödeme sistemlerini ortaklaşa oluşturmak, geliştirmek veya kurmak, ödeme bağımsızlığını ve güvenliğini sağlamak.
Finansallaşma, özellikle de dijital finansal sermayenin oluşumu ve gelişimi, ABD’nin gelecekte uluslararası konumunu güçlendirmesi için hayati önem taşıyor. Ülkeler bu eğilimi dikkate alarak ön alıcı tedbirler almalıdır. İlk olarak, salt finansal teknolojilere yönelik piyasa yatırımlarını azaltmak veya kısıtlamak için hükümet düzenlemelerini güçlendirilmeli, sermaye üretim teknolojilerinin araştırılması ve geliştirilmesine yönlendirilmelidir. İkinci olarak, yurt içinde geliştirilen veya yurt dışından getirilen ileri teknolojilerin imalat sektörünü ve diğer reel ekonomileri geliştirmek için kullanılmasını sağlayarak, bunların finansal alanda spekülatif finansal araçlara dönüşmesini engellemelidir. Son olarak ise, dijital platformlarca temsil edilen dijital sermayenin gelişimini düzenleyerek, bu platformlardaki finansallaşma faaliyetlerini kontrol altına almak ve son derece tekelci ve ABD kontrolündeki dijital finansal sermayenin oluşumunu engellemek sayılabilir.
İlk olarak, dünya çapında ülkeler, özellikle de gelişmekte olan ekonomiler, yabancı sermayeye bağımlılığı etkin bir şekilde kontrol etmek için kendi iç ekonomilerindeki aşırı özelleştirmeyi düzeltmeli ve kamu iktisadi teşebbüslerinin genel ulusal ekonomilerindeki oranını artırmalıdır. İkinci olarak, dış ticaret için bir dereceye kadar liberal politikalar uygulamalı, endüstriyel düzenlemelere aktif olarak katılmalı, ihracata yönelik endüstrilerin ölçeğini küçültmeli ve ekonominin dışa bağımlılığını azaltmalıdır. Uluslararası finans tekellerinden gelen anormal sermaye akışını sınırlamak için döviz kontrol politikaları uygulanmalıdır. Son olarak, ülkenin refahı için hayati önem taşıyan kilit endüstriler tamamen piyasalaştırılmamalı, doğrudan hükümet tarafından yönetilmeli ve sosyal istikrarın korunmasının temeli olarak hizmet etmelidir. Bu yaklaşım, küresel finansallaşma sisteminin etkisini hafifletmeye yardımcı olur ve ABD para politikasındaki düzenlemelerin neden olduğu şokları azaltır.
Dolarizasyonun genel tanımına göre Çin de, dolarize olmuş bir ülkedir ve önemli miktarda ABD doları rezervine sahiptir. Mevcut jeopolitik durum ve ABD hükümeti tarafından Çinli şirketlere sık sık uygulanan yaptırımlar göz önüne alındığında, de-dolarizasyon Çin için önemli finansal risklere karşı korunmak ve finansal güvenliği sağlamak için stratejik bir seçim olabilir. Dolarizasyon mekanizmalarına ve de-dolarizasyona giden ülkelerin deneyimlerine dayanarak, Çin’in aşağıdaki üç hususa öncelik vermesi gerekmektedir: İlk olarak, finansal güç üzerinde hakimiyet kurmak de-dolarizasyona ulaşmak için temel önemdedir. Reform ve dışa açılmadan bu yana, Çin’in ihracat odaklı ekonomisinin hızlı gelişimi neticesinde büyük miktarda ABD doları rezervi birikmiştir. Sonuç olarak, para birimi emisyonu ve varlık fiyatlandırma gücünden kısmen vazgeçilmesi gerekmiştir. Böyle bir bağlamda, çoğu finansal varlığın özelleştirilmesi potansiyel olarak Wall Street merkezli finansal sermayenin hakimiyetine yol açabilir ve Çin’in finansal güvenliği için ciddi bir tehdit oluşturabilir.
İlk olarak, Arjantin gibi gelişmekte olan ekonomilerdeki “LPM” reformundan dersler çıkarmalı ve reform ve dışa açılma sürecinde ulusal ekonomik ve mali güvenliğe öncelik vermeliyiz. İkinci olarak, ulusal ekonominin can damarı olan mali güç birkaç kişinin elinde toplanmamalıdır. Finansal reform ve kalkınma sırasında, kamu sektörünün finansal sistemdeki baskın konumu temin edilmeli, böylece finansal varlıkların geniş halk kitleleri tarafından denetlenmesi ve yönetilmesi garanti altına alınmalıdır. Son olarak, özel finans kurumları, yaratıcılıkları ve esneklikleri ile Çin’in finansal sisteminin geliştirilmesinde çok önemli bir rol oynamaktadır. Bu nedenle bunlar, devlete ait finans kurumlarını tamamlayabilir ve geliştirebilir, rehberliği ve etkin denetimi güçlendirerek ulusal finansal güvenliği korumak için ortaklaşa bir güç haline gelebilirler.
İkinci olarak, nitelikli ekonomik kalkınma, de-dolarizasyonun sağlanması için sağlam bir temeldir. De-dolarizasyon Amerikan finans kapitalistlerinin temel çıkarlarına zarar vermektedir. Sadece yüksek kaliteli ekonomik kalkınmayı gerçekleştirerek ABD’nin çeşitli yönlerden gelen baskılarına temelden cevap verebilir ve gerçek de-dolarizasyonu sağlayabiliriz. Çin, ekonomisinin “hakikatten ayrılıp sahteye yönelmesine” karşı korunmalıdır. Emtia, teknoloji ve diğer alanların finansallaşması kâr marjlarını arttırmıştır ancak yerel ekonomik büyümeyi ilerletmemiştir. Düşük nitelikli kalkınma, Wall Street merkezli finansal sermaye tarafından avlanma eğilimindedir.
Ayrıca Çin, yüksek kaliteli ekonomik kalkınmayı yönlendiren kritik ana teknolojilerde atılımlar gerçekleştirmek için gerekli temel araştırma yeteneklerini geliştirmelidir. Yetenek, teknolojik inovasyon için esastır. Uzun vadede Çin, yetenek geliştirme konusunda yerli üniversiteleri ve araştırma enstitülerini desteklemeye devam etmelidir. Kısa vadede ise Çin, dünyanın önde gelen Çinli bilim insanlarını Çin’e dönmeye teşvik ederken Rusya, Avrupa Birliği ve hatta Sri Lanka dahil olmak üzere çeşitli ülkelerden seçkin yabancı yetenekleri Çin’de yaşamaya ve ileri düzeyde bilimsel araştırmalara katılmaya teşvik edebilir.
Son olarak Çin, reel ekonomide yüksek teknolojinin uygulanmasını geliştirmelidir. Finansal gelişme ve teknolojik yenilik karşılıklı olarak birbirini güçlendirmektedir. Ancak, her ikisi de yüksek nitelikli kalkınmayı gerçekleştirmek için reel ekonomiye hizmet etmelidir. Örneğin Çin, endüstriyel fonlar kurarak ve işletme yöneticileri yetiştirerek yapay zeka, büyük veri, blok zinciri ve kuantum iletişimi gibi yüksek teknolojiye dayalı reel sektörlerin gelişimini destekleyebilir ve gelişmekte olan sektörleri yüksek nitelikli ekonomik kalkınmanın büyüme merkezi haline getirebilir.
Üçüncüsü, Renminbi’nin uluslararasılaşması de-dolarizasyon yolunda atılmış önemli bir adımdır. İlk olarak, Renminbi’nin uluslararası fiyatlandırmadaki ve takas işlemlerindeki oranını arttırmalıdır. Hem Marksist para teorisi hem de Batı finans teorisi, egemen para birimlerinin sürdürülebilir uzun vadeli bir uluslararası rezerv para birimi olarak uygulanabilir olmadığı konusunda hemfikirdir. Bu nedenle Renminbi’nin uluslararasılaştırılması, uluslararası ticarette fiyatlandırma ve takas işlemlerindeki rolüne odaklanmalıdır (Liu ve Cheng, 2020Liu, W., Cheng, E. (2020). An Analysis of the Strategic Choice for Renminbi Internationalization: Based on Marxist Theory of Money. Shanghai Journal of Economics, (07): 5-14.). Bu, Kuşak ve Yol Girişimi gibi bölgelerde dijital Renminbi işlemlerini teşvik ederek, bölgeselleştirilmiş bir dijital Renminbi ağı oluşturarak ve ardından bunu diğer ilgili bölgelere genişleterek başarılabilir. İkinci olarak, sermaye hesabı açılımına ihtiyatla yaklaşılmalıdır. Renminbi’nin uluslararasılaşması, ABD egemenliğindeki küresel finans sistemine bütünleşmeyi gerektirecek bir düzeyde sermaye hareketinin açılmasını zorunlu kılmaktadır (Cheng ve Sun, 2015: 1-7Cheng, E., Sun, Y. (2015). The “Impossible Trinity” and New Considerations for China’s Capital Account Liberalization. Journal of Liaoning University (Philosophy and Social Sciences Edition), 43(05).). Bu süreçte ihtiyatlı ve kademeli bir yaklaşım uygulanmalıdır. Sermaye hareketleri açılımı sürecinde, uluslararası ve yerel politikalardaki düzenlemeler veya ekonomik dalgalanmalar nedeniyle uluslararası sermaye giriş ve çıkışları birkaç hatta onlarca kat artabilir. Spekülatif sermaye baskın hale gelirse, Çin ekonomisini önemli ölçüde etkileyebilir. Buna karşı koymak için Tobin vergileri ve geri ödemesiz rezervler gibi tedbirlerin uygulanması spekülatif sermaye akışını etkili bir şekilde engelleyebilir.
Sonuç
Özetle, bu makale dolarizasyonun mekanizmalarını, pratik etkilerini ve alternatif politikaları araştırmak için Marksist para teorisinden yararlanmıştır. Finansallaşma merceğinden bakıldığında, ABD doları tarafından yönetilen küresel para sistemi üç aşamadan geçmiştir: Altın-dolar çerçevesi, petro-dolar yapısı ve kurum-dolar şeması. Alternatif olarak küresel finansallaşma sistemi olarak adlandırılan kurum-dolar sistemi, neoliberal kurumsallaşma yoluyla gerçekleştirilen emtia ve finans piyasaları ile yerel ve uluslararası piyasaların birleşmesini temsil etmektedir. Bu durum, ABD dolarının uluslararası parasal etkisinin artmasını daha da kolaylaştırmıştır.
Genel olarak, finansallaşma potansiyel olarak egemen para biriminin gücünü artırmakta, uluslararası parasal dolaşımın hızını artırmakta ve kredi ve ek araçlar yoluyla ABD dolarının küresel erişimini geliştirmektedir. Teknolojik açıdan bakıldığında, kapitalizmin dijitalleşmesi de bu süreci hızlandırmıştır. 1970’lerden bu yana neoliberalizm hem finansallaşmada hem de ABD dolarının uluslararasılaşmasında etkili olmuştur. New York Ticaret Borsası, Londra Metal Borsası, New York Ticaret Borsası, Chicago Ticaret Borsası ve Londra Kıtalararası Borsası gibi büyük fiyatlandırma merkezleri, emtia fiyatlarını ABD doları cinsinden belirleme gücüne sahiptir ve böylece diğer ülkelerin uluslararası işlemlerinde para birimi tercihini doğrudan etkilemektedir.
Bununla birlikte, ticaret ve ödemelerde ABD dolarını devre dışı bırakan blok zinciri teknolojisi ve para birimi swapları sayesinde de-dolarizasyona doğru gelişen bir hareket gözlemlenebilir. Birçok ülke LPM reformlarını terk ederse bu ilerleme hızlanabilir. Çin dahil olmak üzere bu tür ülkeler, devlet denetimini ve etkin düzenlemeyi güçlendirerek, sağlam bir teknolojik çerçeve ile desteklenen yüksek kalibreli ekonomik büyümeyi savunarak, teknolojik finansallaşmayı kontrol altına alarak ve uluslararası parasal çeşitliliğin teşvik edilmesi ve Renminbi’nin uluslararasılaştırılması gibi ABD dolarına alternatifler önererek finansal güvenlik ve istikrarlarını güçlendirmelidir.